
생산적금융 외치지만… 지방銀, 가계·대기업대출 쏠림 여전
시중은행보다 건전성 부담 커
中企 자금 공급에 구조적 한계
일부 대출 수요 이동도 한몫
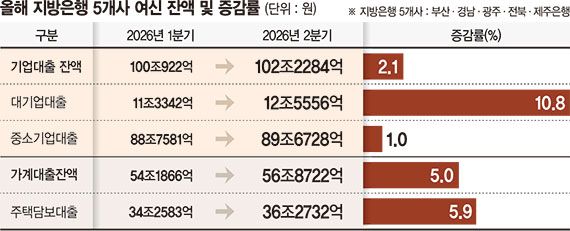
지방은행이 생산적금융 확대를 내세우고 있지만 올해 2·4분기 여신 성장은 가계 및 대기업대출이 주도한 것으로 나타났다. 부동산 중심 대출에서 벗어나 혁신기업과 지역 중소기업에 자금을 공급한다는 생산적금융 기조가 무색해졌다는 지적이다.
4일 금융권에 따르면 지방은행 5개사(부산·경남·광주·전북·제주은행)의 올해 2·4분기 말 합산 기업대출 잔액은 102조2284억원으로 집계됐다. 이는 직전 분기(100조922억원) 대비 2조1362억원(2.1%) 증가한 규모다.
기업대출 증가분의 상당 부분은 대기업대출이 차지했다. 올해 2·4분기 말 대기업대출 잔액은 12조5556억원으로 직전 분기(11조3342억원) 대비 10.8% 늘었다. 반면 같은 기간 지방은행의 주력 분야인 중소기업대출은 89조6728억원으로 직전 분기 대비 1.0% 증가하는 데 그쳤다.
업계에서는 금융당국의 생산적금융 확대 기조에 발맞춰 기업대출을 늘리고 있지만, 지역 경기 침체와 건전성 부담으로 중소기업대출을 적극적으로 확대할 수 없는 상황이라는 목소리가 나오고 있다. 고금리와 경기 침체가 장기화되면서 중소기업과 자영업자의 상환 능력이 떨어지고 있어서다.
지방은행 관계자는 "통상 2·4분기 중 기존 대출 업체에 대한 재정 상황을 검토해 신용평가 업데이트를 하고, 결과에 따라 추가 대출이 나갈 수 있다"며 "지역 경기 침체로 중소기업이 살아나지 못하면서 중소기업대출이 나가지 못하는 상황"이라고 설명했다.
실제로 지방은행 5개사의 올해 2·4분기 말 기준 평균 연체율은 1.33%로 나타났다. 이는 금융위기 여파가 이어진 2009년 1·4분기 말(1.25%)을 뛰어넘은 수준이다. 이처럼 건전성 부담이 커진 상황에서 중소기업대출을 무리하게 확대하면 추가 충당금 적립과 자산건전성 저하로 이어질 수 있다는 설명이다.
중소기업대출 증가세가 둔화한 것과 달리 가계대출은 주택담보대출을 중심으로 빠르게 늘었다. 여신 성장이 가계대출과 대기업대출에 쏠리면서 생산적금융 본연의 취지와 다소 멀어지는 모습이다.
지방은행 5개사의 가계대출 잔액은 56조8722억원으로 직전 분기(54조1866억원) 대비 5.0% 증가했다. 같은 기간 주담대는 34조2583억원에서 36조2732억원으로 5.9% 늘었다.
은행별로는 5개사 모두 직전 분기 대비 가계대출과 주담대 잔액이 증가했다. 이가운데 경남은행의 증가폭이 가장 컸다. 경남은행은 주담대 잔액이 10조1978억원에서 11조1969억원으로 증가하며 전체 가계대출 잔액이 14조3514억원에서 15조3257억원으로 늘었다. 경남은행은 지난 6월 지방은행 중 가장 빠르게 대출비교 플랫폼을 통한 신규 대출 취급을 제한한 바 있다.
업계에서는 지방은행이 시중은행보다 지역 경기 상황과 중소기업 부실 확대에 따른 건전성 부담에 민감해 생산적 금융 취지에 맞춰 여신 구조를 개편하는 데 한계가 있다고 지적한다. 여기에 주요 시중은행이 주담대 한도를 축소하는 등 가계대출 문턱을 높이면서 일부 대출 수요가 지방은행으로 이동했다는 분석도 나온다.
금융권 관계자는 "시중은행을 중심으로 가계대출 규제 기조가 강화되면서 지방은행으로 일부 수요가 몰린 것으로 보인다"고 말했다.
[email protected] 이현정 기자





