리서치알음 "韓증시, 2015년 中 폭락과 다르다…실적주 주목"
레버리지 청산이 급락 증폭 "약세장 진입보다 디레버리징 쇼크"
삼성전자·SK하이닉스 실적이 버팀목…V자 반등보다 종목 장세 전망
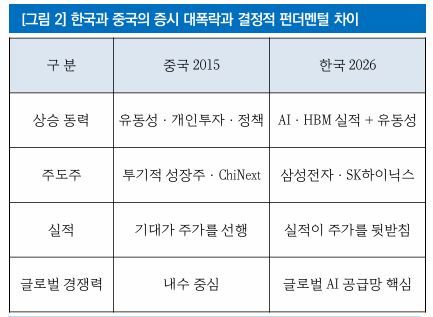
[파이낸셜뉴스] 최근 국내 증시의 극심한 변동성이 2015년 중국 증시 폭락과 비교되고 있지만, 시장의 펀더멘털에는 결정적인 차이가 있다는 증권가의 분석이 나왔다. 이번 급락 역시 기업 실적 악화보다 레버리지 투자와 강제 청산이 맞물린 '디레버리징 쇼크' 성격이 강하다는 진단이다.
10일 리서치알음 최성환 연구원은 '한국판 차이나 쇼크―변동성은 닮았지만 펀더멘털은 다르다' 보고서를 통해 "이번 급락을 약세장의 시작으로 보기보다 과도하게 상승했던 시장에서 발생한 구조적인 레버리지 청산 과정으로 판단한다"고 운을 뗐다.
최근 코스피의 급등락을 두고 해외에서는 2015년 중국 증시와 비교하는 시각이 나오고 있다. 당시 중국 역시 정부의 증시 부양과 개인투자자의 대규모 유입, 과도한 레버리지에 이어 규제 강화와 마진콜이 겹치며 증시가 급락했다.
실제 국내 증시에서도 삼성전자와 SK하이닉스 등 단일종목 레버리지 상장지수펀드(ETF)의 기계적 리밸런싱과 포지션 청산이 맞물리면서 '가격 하락→강제 매도→추가 하락'의 악순환이 나타났다는 분석이다.
다만 리서치알음은 시장을 지탱하는 기초체력은 당시 중국과 다르다고 봤다. 당시 2015년 중국 증시가 정책과 유동성, 레버리지에 크게 의존했다면 현재 국내 증시를 이끄는 삼성전자와 SK하이닉스는 인공지능(AI)과 고대역폭메모리(HBM)를 중심으로 글로벌 경쟁력을 확보하고 실제 이익 성장도 이어지고 있기 때문이다.
레버리지 영향력도 빠르게 줄고 있다. 리서치알음에 따르면 단일종목 레버리지 ETF의 코스피 거래 비중은 지난 7월 22.5%에서 규제가 시작된 8월 들어 3.3%까지 떨어졌다.
그러나 단기간에 지수가 이전 고점을 회복하는 'V자형 반등' 가능성은 높지 않다고 전망했다. 레버리지 청산은 상당 부분 진행됐지만 급락으로 훼손된 투자심리가 정상화되기까지 시간이 필요해서다. 최 연구원은 "향후 증시는 기술적 반등과 변동성 축소를 거쳐 실적을 재확인하는 과정으로 이동할 가능성이 높다"라고 언급했다.
이에 따라 투자전략 역시 지수보다 종목에 초점을 맞춰야 한다고 조언했다. 특히 ETF와 레버리지 청산 과정에서 펀더멘털과 무관하게 동반 하락한 중소형 실적 성장주가 새로운 대안으로 부각될 수 있다는 분석이다.
최 연구원은 "코스피가 언제 이전 고점을 회복할지를 예측하기보다 이번 급락으로 어떤 기업이 본질가치 이하로 내려왔는지를 살펴보는 것이 중요하다"며 "지수에 대한 공격적인 베팅은 신중할 필요가 있지만 실적 성장주는 비중 확대 기회를 모색할 시점"이라고 강조했다.
[email protected] 김경아 기자