GS칼텍스, 정유부문 힘입어 흑자전환…GS그룹도 동반 호실적
정제마진 강세·재고평가 효과 윤활유 수익성 개선까지 겹쳐 원가 경쟁력 개선 기대감도
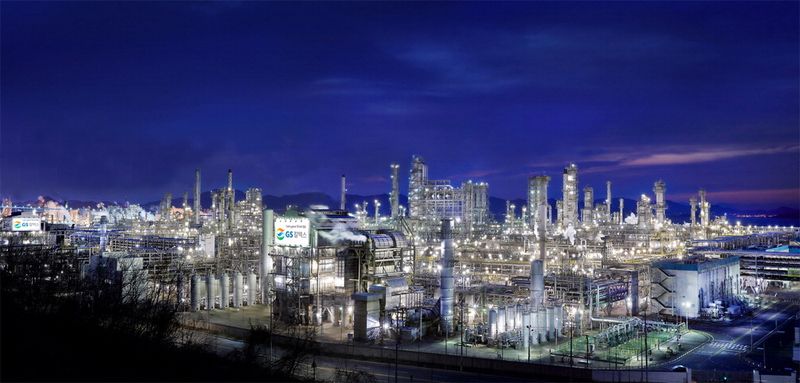
[파이낸셜뉴스] GS칼텍스가 중동 지역 지정학적 리스크에 따른 정제마진 강세와 재고평가이익 확대에 힘입어 올해 2·4분기 시장 기대치를 웃도는 실적을 거뒀다. 정유 부문이 실적을 견인한 가운데 윤활유 사업도 공급 불안에 따른 가격 상승 효과를 누리며 수익성이 크게 개선됐다. 중장기적으로는 두바이유 가격 하락과 공식판매가격(OSP) 인하로 원가 경쟁력까지 높아질 것이란 기대가 나온다.
11일 GS칼텍스는 올해 2·4분기 매출 16조6724억원, 영업이익 2조5507억원을 기록했다고 공시했다. 매출은 전년 동기 대비 55% 증가했고 영업이익은 흑자전환했다. 상반기 누적 기준으로는 매출 29조7072억원, 영업이익 4조1874억원, 당기순이익 2조8457억원을 기록했다. 지난해 같은 기간 대비 매출은 36% 증가했고 영업이익과 순이익은 모두 흑자로 돌아섰다.
사업별로는 정유 부문이 실적을 이끌었다. 정유 부문은 2·4분기 매출 13조2965억원, 영업이익 2조1993억원을 기록했다. 매출은 전년 동기 대비 59% 증가했고 영업이익은 적자에서 흑자로 전환했다.
윤활유 부문도 윤활기유 가격 상승에 힘입어 실적 개선에 기여했다. 중동 지역의 지정학적 리스크로 윤활기유 공급 불안이 심화되면서 제품 가격과 스프레드가 큰 폭으로 확대된 영향이다. 이에 따라 영업이익은 전분기 대비 약 4배 증가했다. 150N과 500N 윤활기유 스프레드는 각각 배럴당 138.1달러, 141.6달러까지 상승했다. 윤활유 설비 가동률도 95%로 지난해 같은 기간 대비 12%p 높아졌다.
업계에서는 중동 지역의 지정학적 긴장이 확대되면서 국제유가와 석유제품 가격이 동반 상승한 점을 호실적의 배경으로 꼽았다. 공급 불안으로 아시아 정제마진이 배럴당 30달러 안팎까지 상승했고 원·달러 환율 강세도 국내 정유사의 수익성 개선에 긍정적으로 작용했다. 여기에 국제유가 상승에 따른 재고평가이익 확대도 실적을 끌어올린 것으로 분석된다.
중장기적으로는 원가 경쟁력 개선도 기대된다. 미국의 원유 생산 증가세는 둔화되는 반면 중동산 원유는 공급 확대와 수요 감소 영향으로 가격 경쟁력이 높아질 것으로 전망된다. 실제 두바이유 가격은 서부텍사스산원유(WTI) 대비 약 15년 만에 최대 폭으로 할인됐고 공식판매가격(OSP)도 낮아지면서 국내 정유사들이 이전보다 저렴한 가격에 원유를 확보할 수 있는 환경이 조성되고 있다는 분석이다.
한편 GS칼텍스의 호실적에 힘입어 GS그룹도 올해 2·4분기 매출 7조4131억원, 영업이익 1조7174억원을 기록하며 전년 동기 대비 각각 25%, 253% 증가했다. 상반기 누적 기준으로는 매출 14조2555억원, 영업이익 2조9760억원으로 각각 17%, 131% 증가했다.
[email protected] 이동혁 기자