"한국타이어, 4분기부터 수익성 회복" 하나證
2분기 연결 영업이익 5591억원…컨센서스 5% 상회
타이어 영업이익률 17.2%·고인치 비중 49.5% 사상 최대
원재료 현물 8월 정점 후 하락…판가 인상으로 원가 상쇄
한온시스템 실적도 개선 중…배당성향 2027년 35%까지 상향
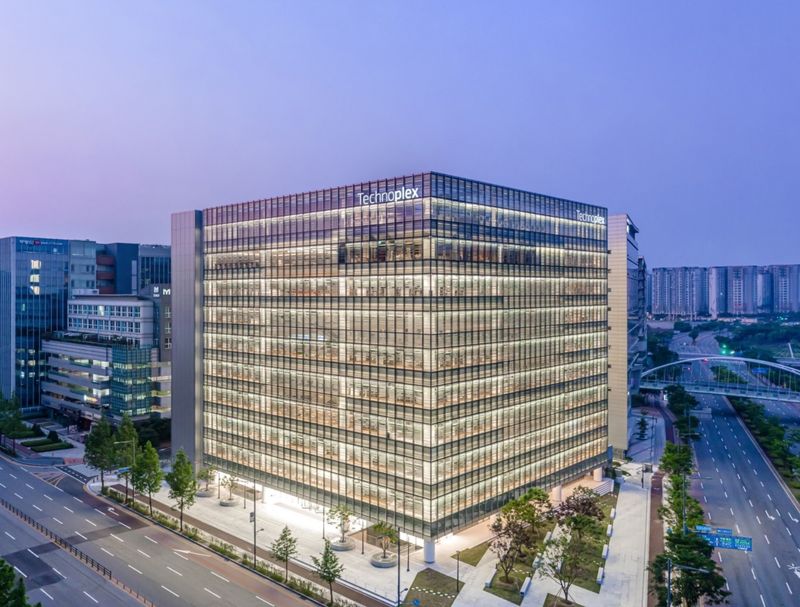
[파이낸셜뉴스]한국타이어앤테크놀로지(한국타이어)의 3·4분기 마진이 일시적으로 하락하겠지만 4·4분기부터 수익성이 회복될 것이라는 전망이 나왔다.
12일 하나증권은 한국타이어의 2·4분기 연결 매출액이 전년 동기 대비 6% 증가한 5조6825억원, 영업이익은 58% 늘어난 5591억원을 기록해 시장 기대치를 5% 상회했다고 밝혔다. 연결 편입된 열관리 부문(한온시스템) 실적이 기대치를 8% 하회했다는 점에서 타이어 부문만의 실적은 기대치를 8% 상회한 것이라는 설명이다.
송선재 하나증권 연구원은 "타이어 부문 매출액과 영업이익은 각각 12%, 39% 증가한 2조8073억원, 4832억원을 기록했다"며 "중량(+2.1%)·판가(+2.1%)·환율(+7.4%) 등이 모두 긍정적으로 기여했고, 18인치 이상 고인치 타이어 비중은 49.5%로 2.2%포인트 상승했다"고 설명했다. 지역별로는 한국(+3%), 유럽(+18%), 북미(+5%), 아시아(+18%) 등 전 지역에서 고르게 성장했다.
아울러 투입원가 및 운임 상승으로 수익성이 3·4분기 일시 하락할 전망이지만, 4·4분기 이후 회복이 예상된다는 분석이다. 원자재 현물(Spot) 가격은 8월 정점을 찍고 하락하고 있고 3·4분기 재료비 계약도 2·4분기 대비 낮춰 체결해 향후 투입원가에서 버퍼 역할을 할 것으로 기대된다.
이에 더해 원가 상승에 대한 대응으로 6월부터 단계적 판가 인상도 추진 중이다. 중동에서는 6월 5% 인상했고, 나머지 시장에서는 7~9월 중 2~4% 인상을 진행할 예정이다.
해상 운임은 하반기 계약분이 상반기 대비 두 자릿수 상승했지만, 4·4분기 리뷰 조건을 활용해 운임을 재인하한다는 목표다. 유럽의 중국산 반덤핑 부과와 관련해서는 한국타이어의 관세율이 상대적으로 낮아 중국 업체들 대비 가격 경쟁력이 개선될 것으로 기대된다.
한편 열관리 부문인 한온시스템의 2·4분기 매출액과 영업이익은 각각 1%, 61% 증가한 2조8752억원, 1037억원을 기록했다. 한온시스템 인수 관련 구매가격배분(PPA) 상각비는 279억원이었다.
[email protected] 김동찬 기자