NHN, AI 데이터센터 실적 기여…목표가 7만원으로↑-NH투자
[파이낸셜뉴스] NHN의 인공지능(AI) 데이터센터 사업이 실적에 반영되면서 이익 성장과 밸류에이션 재평가가 이어질 수 있다는 전망이 나왔다. NH투자증권은 올해 NHN 영업이익이 전년대비 60% 이상 늘어날 것으로 예상하고 목표주가를 기존 5만4000원에서 7만원으로 상향했다.
12일 NH투자증권은 NHN에 대한 투자의견 '매수'를 유지하고 목표주가를 7만원으로 29.6% 올렸다. 전날 종가 5만4200원과 비교하면 상승 여력은 29.2%다.
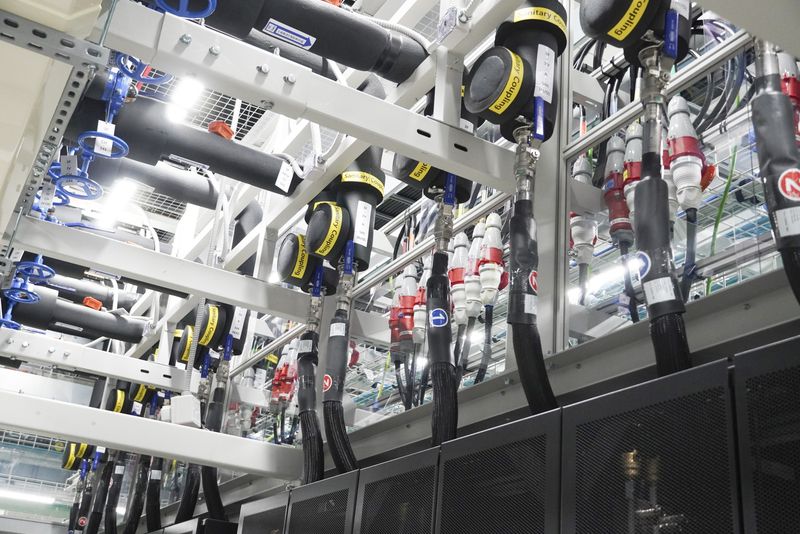
안재민 NH투자증권 연구원은 새로 완공된 양평 데이터센터에서 그래픽처리장치(GPU)를 사용하려는 애플리케이션 업체의 수요가 늘고 있다며 클라우드 사업의 실적 성장과 밸류에이션 재평가 가능성을 제시했다.
NH투자증권은 NHN의 올해 연결 매출액을 3조202억원, 영업이익을 2122억원으로 전망했다. 지난해보다 각각 20.0%, 60.3% 증가한 수준이다.
실적 추정치 상향의 핵심은 기술사업이다. NH투자증권은 NHN의 AI 데이터센터 연간 매출 추정치를 기존 800억원에서 1000억원으로 높였다. 양평 데이터센터에 구축된 GPU의 공급이 시작된 가운데 예상보다 높은 수익성이 확인됐고, 클라우드 사업 특성상 외형 확대가 고정비 부담을 낮춰 영업 레버리지로 이어질 수 있다는 분석이다.
올 2·4분기 실적도 시장 예상치를 웃돌았다. NHN 연결 매출은 7579억원으로 전년 동기보다 25.3%, 전분기보다 12.9% 증가했다. 영업이익은 579억원으로 각각 164.1%, 120.6% 늘었다.
다만 데이터센터 수요 확대가 곧바로 현재 추정치를 웃도는 실적으로 연결된다고 단정하기는 어렵다. NH투자증권은 게임·결제·기술 등 사업영역이 넓어지면서 NHN의 사업 정체성이 상대적으로 불명확해질 수 있다는 점을 지적했다.
[email protected] 김미희 기자