"60% 폭락, 앱 몇번 클릭하고 2000만원 날렸다" 투자하는데 10초, 복구는 '영영' [인생한방에 빠진 청년들②]
[② 모바일 앱으로 낮아진 투자 문턱]
2030 '시드머니' 레버리지·인버스 상품으로 대이동
"너무 쉬워진 투자"...하락기에 걷잡을 수 없는 손실
[파이낸셜뉴스] #. 20대 직장인 A씨는 출근길 지하철에서 증권 애플리케이션(앱)을 열었다. 전날 많이 오른 종목과 레버리지 상장지수펀드(ETF)가 화면 상단에 떠 있었다. 상품 설명은 길었지만 A씨가 먼저 본 것은 수익률 숫자였다. 매수 화면까지 가는 데는 오래 걸리지 않았다. 오늘도 개장 전 프리장부터 참전하고 말았다.
처음에는 국내 대형주만 샀다. 이후 미국 기술주, 2배·3배 레버리지 ETF, 테마형 상품으로 관심이 옮겨갔다. "적은 돈으로 크게 벌 수 있다"는 말은 쉽게 이해됐다. 반대로 움직이면 손실도 커진다는 설명은 알고 있었지만, 실제로 계좌가 흔들리기 전까지는 크게 와닿지 않았다.
A씨는 "예전 같으면 증권사 창구에 가거나 컴퓨터로 오래 찾아봤을 텐데, 지금은 휴대전화에서 바로 산다"고 말했다. 그는 "좋은 종목을 고른다는 느낌보다 빨리 들어가야 한다는 생각이 먼저 들 때가 있다"고 했다.
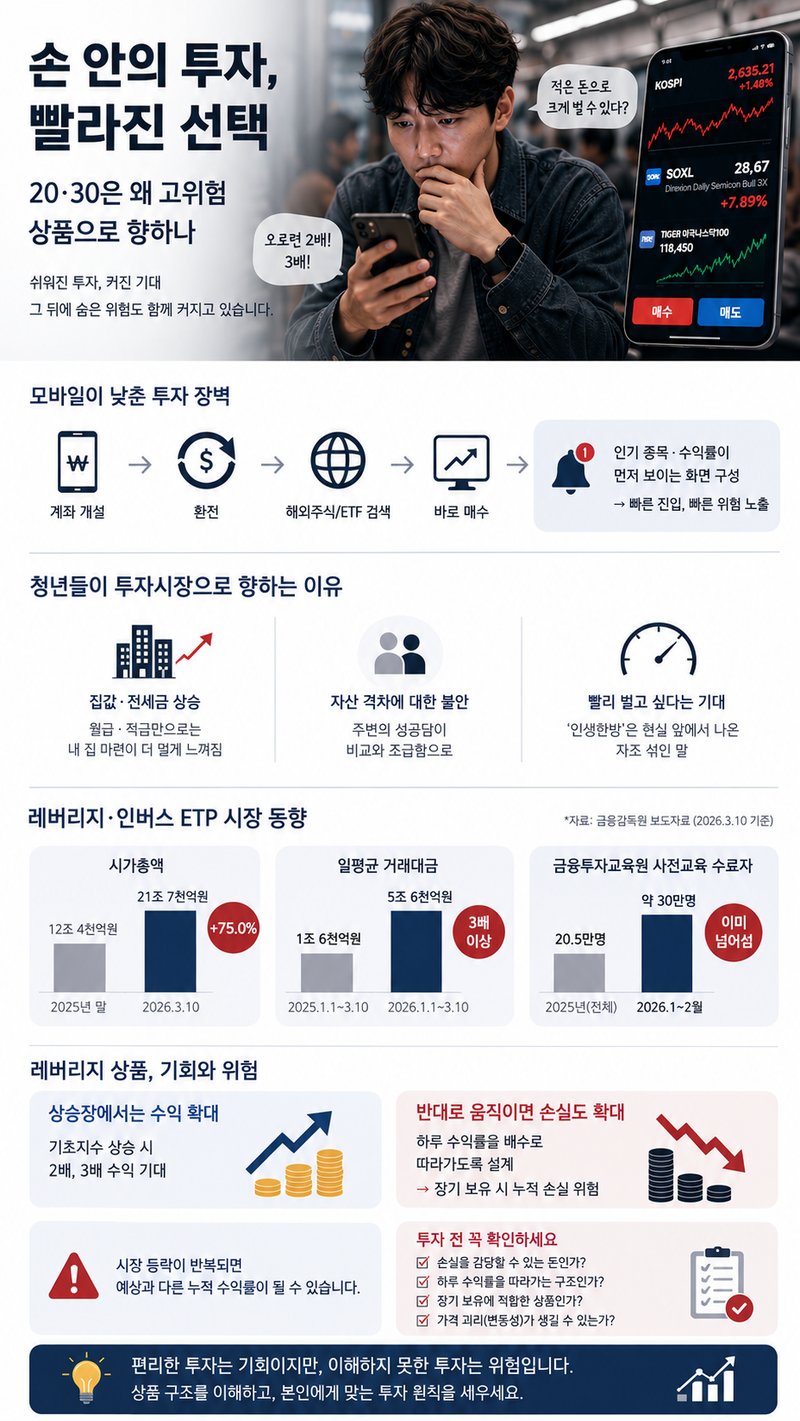
모바일 거래 환경은 청년 투자자의 진입 장벽을 낮췄다. 계좌 개설, 환전, 해외주식 매수, ETF 거래가 하나의 앱 안에서 이어진다. 과거에는 상품 설명을 찾아보고 증권사 화면을 따로 확인해야 했지만, 지금은 인기 종목과 수익률 순위가 먼저 보인다.
문제는 접근성이 높아진 만큼 고위험 상품과 만나는 속도도 빨라졌다는 점이다. 투자 경험이 짧은 사람도 레버리지, 인버스, 단일종목 ETF 같은 상품을 어렵지 않게 검색하고 주문할 수 있다. 상품 구조보다 수익률 숫자와 매수 버튼이 먼저 보이는 환경이다.
30대 직장인 B씨는 지난해부터 레버리지 ETF를 샀다. 처음에는 코스피 지수를 따라가는 2배 상품이었다. 이후 반도체주 상승장이 이어지자 특정 업종 레버리지 상품으로 옮겼다. 그는 "종목을 고르는 것보다 지수가 오를 때 2배로 따라가는 상품이 더 쉬워 보였다"고 말했다.
하지만 하락장에서는 상황이 달라졌다. 기초지수가 3%만 내려도 계좌 손실은 더 크게 움직였다. B씨는 "하루 수익률은 이해했는데, 며칠씩 흔들릴 때 누적 손실이 어떻게 되는지는 제대로 몰랐다"고 했다.
고위험 상품 거래 증가는 실제 수치로도 확인된다. 금융감독원 자료 등에 따르면 지난 3월 10일 기준 국내 주식 기초 레버리지·인버스 상장지수상품(ETP) 시가총액은 21조7000억원이었다. 2025년 말 12조4000억원보다 9조3000억원, 75.0% 늘어난 규모다.
거래도 빠르게 증가했다. 지난 1월부터 3월 10일까지 국내 주식 기초 레버리지·인버스 ETP의 일평균 거래대금은 5조6000억원으로 전년 1조6000억원보다 3배 이상 늘었다. 레버리지·인버스 ETP 투자를 위해 필요한 금융투자교육원 사전교육 수료자도 1~2월 두 달간 약 30만명으로 집계됐다. 이는 2025년 전체 수료자 20만5000명을 이미 넘어선 수준이다.
레버리지 상품은 상승장에서 수익률을 키울 수 있다. 반대로 투자 방향과 다르게 움직이면 손실도 확대된다. 특히 하루 수익률을 배수로 따라가도록 설계된 상품은 장기 보유 때 단순히 기초자산 수익률의 2배, 3배로 움직이지 않을 수 있다. 시장이 오르내리기를 반복하면 누적 수익률이 투자자가 예상한 계산과 달라질 수 있다.
상황이 이렇다 보니 금융위원회도 단일종목 레버리지 상품의 위험을 안내한다. 금융위는 5월 삼성전자와 SK하이닉스를 기초자산으로 한 단일종목 레버리지 ETF·ETN 투자 유의사항을 발표하며, 이 상품이 "특정 종목에 집중투자하고 손익이 증폭되는 구조"라고 설명했다. 금융위는 상품 구조와 투자위험을 명확히 이해하지 못하면 투자하지 않는 것이 바람직하다고 밝혔다.
청년 투자자에게 더 위험한 부분은 상품 구조보다 화면 구성일 수 있다. 앱은 수익률, 거래대금, 인기 순위, 알림을 먼저 보여준다. 설명서와 위험등급은 뒤에 있다. 투자자는 상품을 충분히 이해하기 전에 시장에 들어갈 수 있다.
20대 직장인 C씨는 해외주식 앱에서 3배 레버리지 ETF를 처음 알았다. 화면에는 전날 수익률과 관련 뉴스가 함께 떴다. 그는 "정확히 어떤 구조인지보다, 유명한 기술주가 오르면 같이 크게 오른다는 정도로 이해했다"고 말했다. 이후 손실이 나자 상품설명서를 다시 읽었다. C씨는 "살 때는 쉬웠는데, 빠질 때는 왜 이렇게 빠지는지 뒤늦게 찾아봤다"고 했다.
여기에 모바일 투자는 편리하다. 그러나 편리함이 판단 시간을 줄이기도 한다. 손실을 감수할 수 있는 돈인지, 상품이 하루 수익률을 따라가는지, 장기 보유에 맞는지, 가격 괴리가 생길 수 있는지 확인하지 않은 채 매수하는 경우도 생긴다.
전문가는 디지털 투자 환경이 투자 접근성을 높이는 동시에 고위험 상품 노출을 키울 수 있다고 분석했다. 최지운 자본시장연구원 연구원은 보고서 '디지털 참여 투자 설계 및 유도 관행의 증가와 시사점'에서 모바일과 커뮤니티 기반 투자가 보편화됐다고 설명했다. 최 연구원은 디지털 참여 관행의 예로 "가격 변동 등에 대한 푸쉬 알림, 가장 많이 거래된 목록 노출, 동료집단 정보" 등을 들었다.
최 연구원은 이런 설계가 투자 판단에도 영향을 줄 수 있다고 우려했다. 그는 "차별화된 마케팅 및 모방투자 등은 개인투자자들이 위험하고 복잡한 상품을 단순하게 생각하게 할 여지"가 있다고 밝혔다. 또 디지털 참여 관행에는 접근성 향상이라는 장점이 있지만, 불필요한 거래 빈도 증가와 고위험 투자 노출 증가 같은 단점도 있다고 지적했다.
레버리지 투자 확대에 대한 경고도 나온다. 이효섭 선임연구위원은 보고서 '개인투자자의 레버리지 투자 현황 및 시사점'에서 6월 말 국내 신용거래융자 잔고가 36조7000억원으로 2016년 말 6조7000억원보다 5.5배 늘었다고 분석했다. 같은 기간 국내 레버리지 ETF 순자산총액은 39조4000억원으로 13.1배 증가했다.
이 선임연구위원은 "레버리지 ETF는 기초지수 수익률의 ±2배를 추종하기 때문에 기초지수가 투자 방향과 반대로 움직이면 손실이 2배로 확대된다"고 했다. 이어 신용융자와 미수거래에서 반대매매가 이어지거나 레버리지 ETF 헤지 물량이 장 종가 무렵 집중되면 주식시장 전체 변동성이 커질 수 있다고 분석했다.
[email protected] 한승곤 기자





