
저축銀 중저신용자 자금줄 역할 톡톡... 생활안정대출 평균 879만원 받아가
저축은행 생활안정대출을 이용한 차주들이 최대 한도에 근접한 금액을 빌리고 있는 것으로 나타났다. 생활안정대출이 중·저신용자의 생활자금 수요를 뒷받침하며 저축은행의 포용금융 역할을 넓히고 있다는 분석이다.
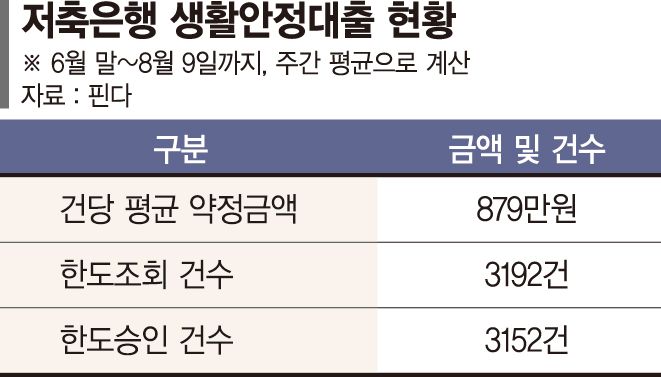
19일 핀다의 저축은행 생활안정대출 데이터를 분석한 결과 차주의 건당 평균 약정금액은 879만원으로 집계됐다. 생활안정대출의 최대 대출한도가 1000만원인 점을 고려하면 차주들이 평균적으로 한도의 88%를 실제 대출로 실행한 셈이다. 집계 기간은 생활안정대출 출시 시점인 6월 말부터 이달 9일까지다.
저축은행 생활안정대출은 금융위원회가 지난 4월 '포용적 금융 대전환' 회의에서 발표한 중금리대출 활성화 방안 중 하나다. 저축은행이 자체적으로 취급하는 중금리 신용대출 상품으로 신용평점 하위 50% 이하 차주가 대상이다. KB·OK·SBI·신한·예가람·한국투자저축은행 등 6개 저축은행이 지난 6월 말부터 생활안정대출을 취급하기 시작했다. 금리는 연 5~15%대로 형성돼 있다.
출시 이후 중·저신용자들의 대출 수요가 꾸준히 이어지고 있다. 핀다 데이터에 따르면 6월 말 상품 출시 이후 주간 한도조회 건수는 평균 3100건을 웃돌았다. 한도승인율 역시 99% 안팎의 높은 수준을 나타냈다.
지난 13일 금융당국이 가계대출 증가율 목표치를 상향하기 전까지 은행권은 신용대출·마이너스통장 한도를 줄이며 대출 문턱을 높여왔다. 이 과정에서 중·저신용자의 자금 조달 선택지가 좁아지면서 생활안정대출이 소액 생활자금 공급 창구 역할을 했다는 평가를 받는다. 최대 대출한도는 1000만원으로 크지 않지만 급전이나 생계비 등 소액 자금이 필요한 중·저신용자의 금융 접근성을 보완하고 있다는 것이다.
다만 향후 안정적인 공급을 지속하기 위해서는 건전성 관리가 관건이다. 생활안정대출은 정책자금이 아닌 민간 금융기관이 자체 신용으로 공급하는 신용대출 상품이다. 중·저신용자를 대상으로 공급되는 만큼 공급액이 누적될수록 연체율과 부실률 등 건전성 지표를 안정적으로 관리하는 것이 중요하다.
저축은행 업계 관계자는 "출시 초기 이용 규모와 실제 약정금액을 보면 생활자금이 필요한 중·저신용자의 수요가 확인되고 있다"며 "앞으로는 건전성을 관리하면서 안정적으로 공급을 이어가는 것이 중요할 것"이라고 말했다.
[email protected] 이현정 기자





