보증금 2억 정부에 맡기면...매달 73만원 '따박따박', 안심신탁, 안착할까?
전월세 안심신탁 장단점 보니
[파이낸셜뉴스] 전세보증금을 보증기관에 맡겨 관리하는 '안심신탁사업'이 윤곽을 드러냈다. 정식 명칭은 '전월세 안심신탁사업'이다. 우선 시세 20억원 이하 주택을 대상으로 운영된다.
21일 국토교통부에 따르면 '전월세 안심신탁 사업'에 대한 공모를 오는 9월말 진행할 예정이다. 전월세 안심신탁은 새롭게 선보이는 유형이다.
■전월세 안심신탁, 어떻게 운영되나
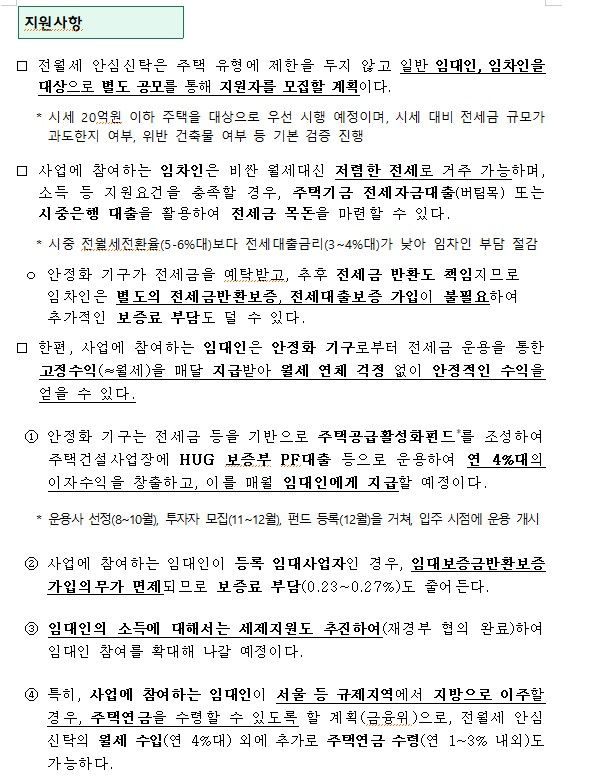
정부에 따르면 전월세 안심신탁은 주택도시보증공사(HUG)와 임대인, 임차인이 3자 계약을 맺고 임차인이 전세금을 HUG에 예치하는 방식이다. HUG는 전세금을 운용해 임대인에게 매달 월세에 해당하는 수익을 지급하고, 임대차계약이 끝나면 임차인에게 전세금을 직접 돌려주는 것이 골자이다.
정부 설명에 따르면 임차인은 비싼 월세대신 저렴한 전세로 거주 가능하다. 안정화기구(HUG)가 추후 전세금 반환도 책임진다. 때문에 임차인은 별도의 전세금반환보증, 전세대출보증 가입이 필요하지 않다는 설명이다.
임대인은 매월 수익을 받는다. HUG는 예치받은 전세금 등을 기반으로 프로젝트파이낸싱(PF) 대출 등에 투자해 연 4%대의 이자수익을 창출해 매달 임대인에게 지급할 계획이다. 투자 손실이 발생하더라도 임차인의 전세금은 전액 보장하고, 임대인에게 약정한 월 수익도 정상 지급할 예정이다.
국토부가 제시한 사례를 보면 전세금 2억원 규모로 사업에 참여할 경우 임대인은 연 4%대 수준인 월 약 73만원의 운용수익을 받을 수 있다. 의무 가입은 아니며 보증부 월세도 가능하다.
■ 안심신탁, 사업 안착 가능?
정부 계획대로 연 4%대 이자수익을 감안하면 시중 은행 금리 보다 높다. 하지만 제도가 안착될 수 있을지는 미지수이다.
우선 현재 전세시장 구조다. 통상 신규 세입자로부터 보증금을 받아 기존 세입자에게 돌려주는 구조이다. 이같은 순환이 제대로 되지 않으면 여러 문제점이 나올 수 있다는 점이다.
비거주 1주택 규제 강화까지 겹치면서 셋집이 사라지고 있는 것도 걸림돌이다. 한 관계자는 "현 정부의 주된 정책 기조 가운데 하나가 실거주"라며 "전월세 자체가 사라지고 있다"고 말했다.
안심신탁을 이용하면 임대인 소득이 그대로 노출된다. 정부는 임대인 소득에 대해 세제지원을 추진한다는 계획이지만 소득 노출을 꺼려하는 집주인들이 적지 않을 것으로 보인다.
수익률도 은행 이자 보다는 높지만 일반 월세 보다는 낮다. 한국부동산원 통계를 보면 지난 7월 기준으로 서울 아파트의 경우 평균 보증금은 1억9556만원, 월세는 162만원이다. 통계를 보면 서울 아파트 전월세 전환율은 4.7%이다. 실제 전환율은 5~6%대이다.
무엇보다 정책 신뢰도이다. 임대사업자 정책이 대표적이다. 한 임대인은 "임대사업자를 갈수록 옥죄고 있는데 과연 정책을 신뢰할 수 있을지 의문"이라고 말했다.
[email protected] 이종배 기자





