한화에어로, 크로아티아 천무 수출로 방산 탑픽…아모레퍼시픽, 세포라→아마존·틱톡 중심 마케팅 강화 [株토피아]
한화에어로스페이스, 유럽 현지화로 수출 장기화 ▶ 한국투자증권 아모레퍼시픽, 더마·헤어 앞세워 3분기부터 본격 성과 ▶ KB증권 오리온, 원화 강세에도 제품력 기반 두 자릿수 성장 전망 ▶ DS투자증권
[파이낸셜뉴스] 9월 14일 오전, 주요 증권사 리포트를 정리해드립니다.
한화에어로스페이스는 크로아티아 천무 수출 계약으로 폴란드 현지화 기반이 유럽 내 추가 수출로 이어지는 장기 수주 지속력을 확인했다며 방산업종 최선호주 의견이 유지됐습니다.
아모레퍼시픽은 더마코스메틱·헤어케어를 성장 동력으로 삼고 마케팅 무게추를 세포라에서 아마존·틱톡으로 옮기며 올해 3분기부터 글로벌 성장 성과가 본격화될 것이라는 분석이 나왔습니다. 오리온은 원화 강세로 환율 효과가 줄더라도 제품력에 기반한 안정적 실적 성장과 창사 첫 분기배당 등 주주환원 확대로 주가 재평가가 기대된다는 평가를 받았습니다.
◆ 한화에어로스페이스 (012450) ― 한국투자증권 / 장남현 연구원
- 목표주가: 200만원 (유지) ㅣ 전일 종가: 108만1000원
- 투자의견: 매수 (유지)
한국투자증권은 한화에어로스페이스의 크로아티아 천무 수출 계약이 단기 수주를 넘어 장기적인 수출 지속 기반을 보여준다며 목표주가 200만원과 방산업종 최선호주 의견을 유지했습니다.
이번 사업에는 폴란드 방산업체 WB일렉트로닉스가 지휘통제체계 공급에 참여하는데, 폴란드에서 구축한 현지 협력 체계가 제3국 사업에 활용되는 첫 사례라는 점에 주목했습니다.
장남현 연구원은 "이번 계약은 기존 한국방산업체의 강점인 우수한 성능과 빠른 납기가 여전히 수출 경쟁력으로 작용한다는 점과 유럽에서 구축한 현지 생산 거점을 기반으로 추가적인 시장 확대가 가능하다는 점에서 의의가 있다"고 평가했습니다.
이어 "서유럽과 미국 등 현지화 요구 수준이 높은 신규 시장에서 수주 진입장벽을 낮추며 제품 경쟁력 중심의 수출에서 현지 생산과 공급망까지 결합한 사업구조로 전환되고 있다"고 말했습니다.
※천무(K239)
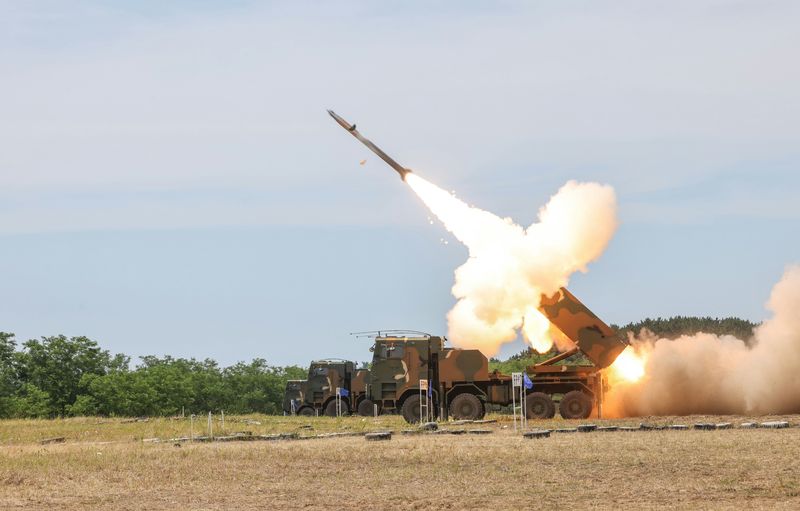
한화에어로스페이스가 만든 한국형 다연장로켓(MRL)입니다. 한 번에 여러 발의 로켓탄을 연속 발사해 넓은 지역을 동시에 타격하는 공격용 무기로, 폴란드에 대규모 수출된 데 이어 이번에 크로아티아까지 도입국이 늘었습니다.
◆ 아모레퍼시픽 (090430) ― KB증권 / 손민영 연구원
- 목표주가: 19만원 (유지) ㅣ 전일 종가: 14만500원
- 투자의견: 매수 (유지)
KB증권은 아모레퍼시픽이 지난 11일 투자자 대상 설명회(인베스터데이)에서 밝힌 전략을 두고 소셜미디어·아마존·틱톡(SAT) 중심 마케팅 강화로 글로벌 성장이 본격화될 것이라며 목표주가 19만원을 유지했습니다.
아모레퍼시픽은 이날 더마코스메틱(에스트라·일리윤)과 헤어케어(미쟝센·라보에이치)를 앞세워 2030년까지 두 사업에서 각각 매출 1조원을 달성하고, 세포라 중심이던 마케팅 투자를 소비자가 실제 제품을 발견하고 구매하는 온라인 채널로 옮기겠다는 계획을 내놨습니다.
손민영 연구원은 "더마코스메틱, 헤어 등 성장성이 높은 제품군에서 제품 경쟁력을 바탕으로 중장기 성장 동력을 확보하고 있다"며 "소셜미디어와 아마존, 틱톡을 중심으로 마케팅을 강화하면서 글로벌 사업을 본격적으로 확대하는 단계"라고 평가했습니다.
이어 "올해 3분기부터 내년 3분기까지 본격적인 성과가 나타날 것"이라고 전망했습니다.
※더마코스메틱(Dermocosmetics)
피부과학을 뜻하는 '더마톨로지'와 '코스메틱'을 합친 말로, 민감성·트러블 피부처럼 피부 고민이 있는 사람을 겨냥해 안전성과 효능을 검증받아 만든 기능성 화장품입니다. 일반 화장품보다 피부과 처방에 가까운 성격이어서 임상 데이터와 원료 기술력이 경쟁력을 좌우합니다.
◆ 오리온 (271560) ― DS투자증권 / 장지혜 연구원
- 목표주가: 18만원 (유지) ㅣ 전일 종가: 11만9300원
- 투자의견: 매수 (유지)
DS투자증권은 오리온의 3분기 매출과 영업이익이 각각 전년 대비 12%, 10% 늘며 두 자릿수 성장을 이어갈 것이라며 목표주가 18만원을 유지했습니다.
장지혜 연구원은 "7-8월 합산 실적은 매출액 6,046억원(+13% YoY), 영업이익 964억원(+8% YoY)을 기록했다"면서 "9월에도 각 국가별 성장 채널 중심 신제품 확대로 외형 성장을 기대한다"고 밝혔습니다.
그러면서 "최근 원화강세로 환효과는 축소되겠으나 동사는 제품력에 기반한 안정적인 실적성장으로 주주환원을 확대하고 있어 리레이팅이 기대된다"고 말했습니다.
오리온은 해외에서 번 돈을 원화로 바꿔 실적에 반영하는 구조라 원화가 강해지면 환산 이익이 줄어드는데, 그럼에도 제품 자체의 힘으로 실적이 안정적으로 늘고 주주환원까지 커지고 있어 주가가 한 단계 높게 평가받을 수 있다는 분석입니다.