"가업승계·부동산 세제는 깐깐해진다"
삼일PwC '2026 세제개편안 설명회'
전략품목 국내 생산·판매 때 세액공제 신설
가업상속 요건 강화…기업 부동산 혜택 축소
"개정 내용 넘어 기업별 대응전략 세워야"
[파이낸셜뉴스] 올해 세제개편으로 반도체·이차전지·인공지능(AI)·로봇 부품 등 전략산업의 국내 생산에 대한 세제 지원은 강화되는 반면 가업승계와 기업 보유 부동산에 대한 과세는 한층 깐깐해질 전망이다. 기업들은 세법 개정에 따른 유불리를 따져 선제적으로 대응전략을 마련해야 한다는 조언이 나온다.
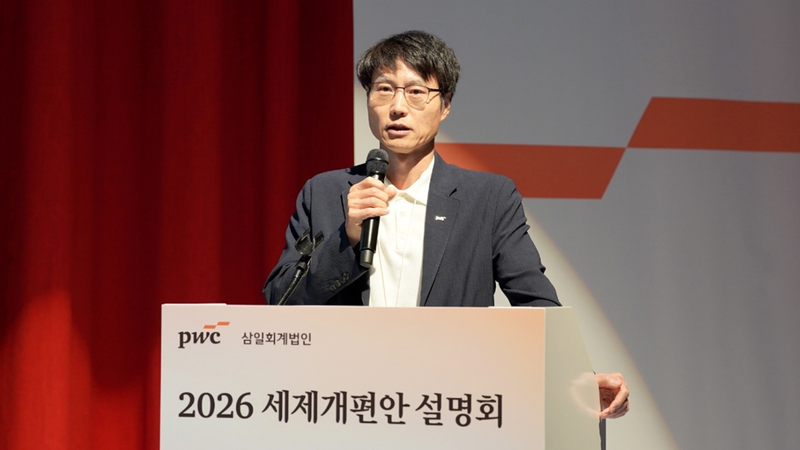
15일 삼일PwC에 따르면 박종우 삼일PwC 파트너는 지난 14일 서울 용산구 삼일PwC 본사에서 열린 '2026 세제개편안 설명회'에서 "반도체·이차전지·AI·로봇 부품 등 전략 품목을 국내에서 생산·판매할 때 세액공제를 제공하는 것이 핵심"이라며 이같이 말했다. 비수도권 기업의 연구개발(R&D)·투자·창업 지원과 벤처투자 세제지원도 강화된다.
반면 가업승계는 문턱이 높아진다. 가업상속공제와 가업승계 증여세 특례의 대상 업종과 경영기간, 사후관리 요건 등이 강화된다. 김운규 파트너는 "전문기술과 경영 노하우 보유 여부까지 심사위원회에서 판단하게 되면서 실무상 불확실성이 커질 수 있다"고 분석했다.
부동산 세제 역시 '보유 주택 수'에서 '가액·실거주' 중심으로 무게추가 이동한다. 고가 주택 보유자와 비거주 1주택자·다주택자의 부담은 커지는 반면 장기 실거주자와 비수도권 이주자 등에 대한 혜택은 확대될 전망이다. 법인이 보유한 토지의 별도합산 요건도 강화돼 기업 부동산의 세제 혜택은 일부 축소된다.
글로벌 기업은 국제조세 변화도 주목해야 한다. 특정외국법인(CFC)의 저율과세 기준이 글로벌 최저한세와 같은 15%로 낮아지고 관련 적용 면제 규정도 신설된다. 이동열 파트너는 "2027년에는 복수의 적용 면제 방식이 병존하기 때문에 기업별 유불리를 면밀히 분석해야 한다"고 조언했다.
정민수 삼일PwC 세무자문 부문 대표는 "향후 국회 소위원회 심의와 시행령·시행규칙 마련 과정에서 세부 내용이 달라질 수 있다"며 "주요 의사결정에 앞서 최신 내용을 반드시 확인해야 한다"고 말했다.
[email protected] 김현정 기자