글로벌 고금리 압박 속 국공채가 자금 흡수… 회사채 '이중고'[고금리 뉴노멀]
(상)
각국 부채 증가에 국채금리 상승
한국도 3년물 30개월만에 4%대
기준금리 추가 가능성 남아 있고
확장 재정에 특수은행채 등 늘어
기관들, 위험 적은 초우량채 쏠림
석화·건설 등 취약업종 리스크 확대
국내 채권시장이 '대외 금리 상승'과 '대내 수급 악화'라는 이중 압박에 놓였다. 밖에서는 국제유가 상승과 인플레이션 우려로 미국 국채금리가 뛰면서 국내 금리를 끌어올리고, 안에서는 국고채와 특수은행채·공사채 등 초우량채 공급이 늘면서 기관투자자의 자금을 흡수하는 구조다.
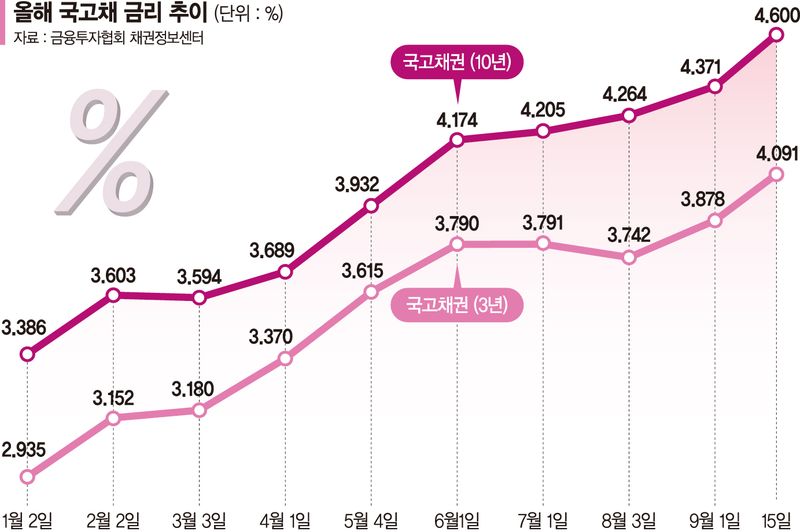
15일 금융투자협회 채권정보센터에 따르면 이날 국고채 3년물 금리는 4.091%를 기록했다. 이는 2023년 11월 1일 연 4.071%를 기록한 이후 2년10개월 만의 최고점이다. 문제는 올라간 금리가 쉽게 떨어지지 않을 것이란 전망이 나오기 때문이다.
■"美금리 더 오른다" 경고
대외적으로 가장 큰 압력은 미국이다. 국제유가 상승으로 인플레이션 우려가 다시 커지는 가운데 미 국채금리가 뛰면서 국내 금리에도 상승 압력을 가하고 있다. 글로벌 금리 추종지표(벤치마크)인 미국 국채 10년물 금리도 지난 14일(현지시간) 장중 5.014%까지 올라갔다. 미국 10년물 국채금리가 장중 5%를 넘긴 것은 2023년 10월 이후 처음이다. 글로벌 금융위기 직전인 2007년 이후로는 두 번째다. 글로벌 부채 증가까지 감안하면 미국 국채금리 상승이 계속될 것이란 전망도 나왔다.
매슈 터틀 터틀캐피털매니지먼트 최고경영자(CEO)는 최근 기자간담회에서 "글로벌 부채가 계속 증가하는 가운데 인플레이션 압력 역시 쉽게 해소되기 어렵다"면서 미 국채금리 상승이 당분간 지속될 것이라고 예상했다.
터틀 CEO는 "전 세계적으로 부채가 너무 많다"며 "정부가 계속 돈을 빌려야 하는 상황에서 채권 공급은 늘어날 수밖에 없고, 이는 결국 금리를 위로 밀어 올리는 요인이 된다"고 말했다. 이 같은 전망이 현실화하면 국내 채권시장도 자유롭기 어렵다.
■국내선 기준금리 단계적 인상
국내에서는 통화정책과 수급 부담이 동시에 금리를 압박하고 있다. 한국은행은 지난달 기준금리를 연 2.75%에서 3.00%로 25bp(1bp=0.01%p) 인상했다. 국제유가 상승이 국내 물가를 다시 자극할 경우 추가 금리인상 가능성을 배제하기 어렵다는 경계감도 채권시장에 남아 있다.
여기에 확장재정에 따른 국고채 공급에 산업은행·기업은행·수출입은행 등 특수은행의 채권 발행이 늘면서 기관이 소화해야 할 초우량채 물량 자체도 커지고 있다. 결국 밖에서는 금리가 밀려오고, 안에서는 국공채가 돈을 빨아들이는 구조다. 앞으로는 공사채 공급도 확대될 전망이다.
하나증권에 따르면 중장기재무관리계획 대상 37개 공공기관의 부채는 올해 778조3000억원에서 2030년 997조4000억원으로 219조1000억원 증가할 전망이다. 김상만 하나증권 연구원은 "공공기관의 늘어나는 부채 가운데 상당 부분은 금융부채를 통한 조달이 불가피한 만큼 공사채 발행 규모 역시 이전보다 확대될 것"이라고 분석했다.
특히 한국토지주택공사(LH)를 비롯한 부동산 공기업이 공급 증가의 중심에 설 전망이다. 주택금융공사 MBS를 제외한 부동산 관련 공기업의 채권 잔액은 2021년 말 91조3000억원에서 올해 6월 말 142조9000억원으로 51조6000억원 증가했다.
문제는 국고채·특은채·공사채의 절대금리가 높아질수록 기관투자자의 선택이 초우량채로 기울 수 있다는 점이다. 신용위험이 낮은 국공채에서 이미 4% 안팎의 금리를 확보할 수 있다면 추가적 신용위험을 감수하면서 회사채를 담을 유인이 떨어질 수 있어서다.
이 같은 '초우량채 쏠림'이 취약기업의 회사채 차환 리스크를 키울 수 있다는 지적이 나오는 이유다. 특히 석유화학·건설 등 업황부진으로 현금창출력이 떨어진 기업에는 금리 상승과 수요 위축이 동시에 덮칠 수 있다. 시장금리 상승에 신용스프레드 확대까지 겹치면 이들 기업의 실제 차환금리는 국고채 금리 상승폭보다 더 가파르게 뛸 수 있다.
[email protected] 김현정 기자