전장·로봇 기대 커지는데 목표가는 19%↓…현대모비스 왜
삼성증권
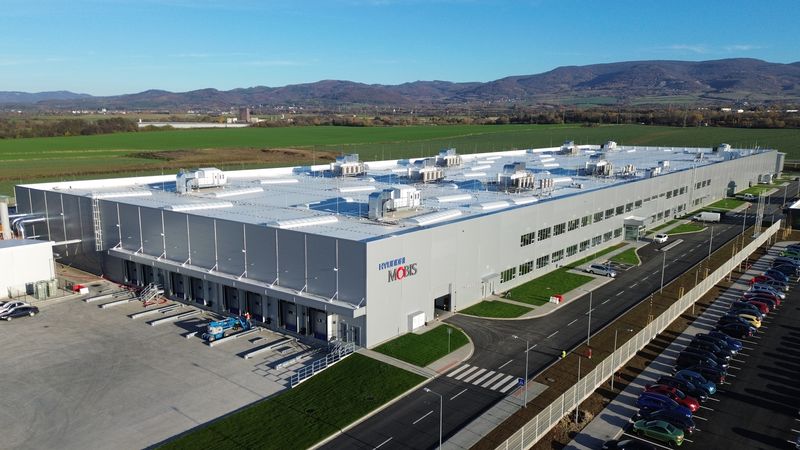
[파이낸셜뉴스] 삼성증권이 원화 강세와 현대차의 판매 둔화 우려를 반영해 현대모비스의 목표주가를 기존 80만원에서 65만원으로 18.8% 하향 조정했다. 다만 전장시스템과 로봇 사업의 중장기 성장 가능성을 감안해 투자의견은 '매수'를 유지했다.
임은영 삼성증권 연구원은 17일 "주요 고객사인 현대차가 하반기 파업 영향과 전쟁 장기화에 따른 고유가로 내연기관차 수요가 둔화하면서 판매가 감소할 것으로 예상된다"고 밝혔다.
이에 삼성증권은 현대모비스의 올해 주당순이익(EPS) 전망치를 기존 4만6218원에서 4만814원으로 11.7%, 내년 전망치는 5만1732원에서 4만1127원으로 20.5% 각각 낮췄다.
최근 급격한 원화 강세도 실적 전망치 하향의 배경이다. 다만 현대모비스는 현대차그룹 내에서 환율 민감도가 상대적으로 낮은 것으로 분석됐다. 전장 부문은 반도체를 달러로 수입하고 모듈 부문은 환율 변동 영향이 중립적이다. A/S 부문은 환율이 1% 움직일 때 영업이익이 1.7% 변동하는 것으로 추산됐다.
실제 삼성증권이 추산한 현대모비스의 달러 순노출액은 64억5900만달러로, 환율이 1% 변동할 때 영업이익 변동 폭은 1.7%다. 현대차 3.3%, 기아 3.4%와 비교하면 절반 수준이다.
올해 현대모비스의 매출액은 전년 대비 2.8% 증가한 62조8550억원, 영업이익은 12.3% 늘어난 3조7690억원으로 전망된다.
중장기 성장동력으로는 전장시스템을 꼽았다. 현대모비스의 전장시스템 매출은 2024년부터 연간 10% 이상 성장하고 있으며 올해 상반기 매출은 약 5조2000억원으로 전년 동기 대비 12% 증가했다. 모듈 부문 매출에서 차지하는 비중도 21%까지 확대됐다. 현대차·기아의 소프트웨어중심차량(SDV) 전환이 진행될수록 현대모비스가 자체 설계한 시스템온칩(SoC)과 전장시스템의 채택이 늘어날 것으로 예상했다.
로봇 사업도 새로운 성장축으로 제시했다. 현대모비스는 보스턴다이내믹스의 휴머노이드 로봇 '아틀라스'에 액추에이터 31개뿐 아니라 헤드 제어기와 그리퍼 등을 공급할 예정이다. 삼성증권은 현대모비스가 아틀라스 하드웨어 원가의 약 60%를 담당할 것으로 예상했으며 로봇 액추에이터 사업이 2030년 이전 흑자 전환할 가능성이 있다고 분석했다.
임 연구원은 "현대차·기아의 실적 둔화에 따른 부품 단가 인하 압력 우려와 전장 부품의 매출 성장 및 수익성 창출 기대가 공존하는 시기"라며 "하반기 핵심부품이 고객사로부터 비용 정산을 받아 수익성이 높아지는지가 중요하다"고 말했다.
[email protected] 배한글 기자