고환율 덕 보던 수출 제조업... 3분기 영업익 전망 '경고등'
칩플레이션·고유가 이어 겹악재
환율 하락에 원화매출 줄어들어
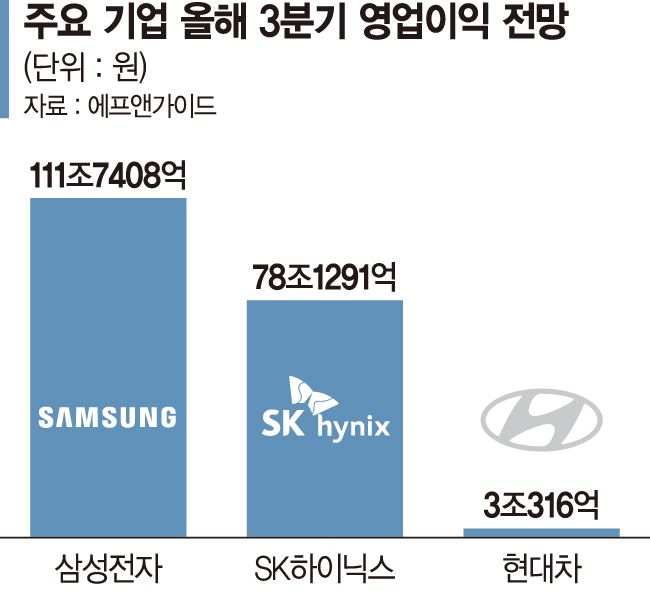
국내 수출 제조업체들의 3·4분기 실적에 먹구름이 드리웠다. 반도체 가격 상승에 따른 '칩플레이션'과 고유가로 비용 부담이 커진 가운데 원·달러 환율 하락으로 수출대금의 원화 환산액마저 줄고 있다. 삼성전자와 SK하이닉스, 현대차의 영업이익 전망치가 일제히 하락하면서 고환율에 기대온 수익성 방어에도 경고등이 켜졌다.
17일 금융정보업체 에프앤가이드에 따르면 삼성전자의 올해 3·4분기 영업이익 컨센서스(증권사 전망치 평균)는 111조7408억원으로 한 달 전 113조9748억원보다 2.0% 감소했다. SK하이닉스는 같은 기간 78조8277억원에서 78조1291억원으로 0.9%, 현대차는 3조1144억원에서 3조316억원으로 2.7% 낮아졌다.
제조업체의 부담은 비용과 매출 사이의 시차에 있다. 높은 환율에 들여온 원재료로 제품을 생산한 뒤 환율이 떨어진 시점에 수출대금을 받으면 원가 부담은 남고 원화 매출은 줄어든다. 원화 강세가 신규 원자재 수입비용을 낮추더라도 실적에 반영되기까지 시간이 걸리는 구조다. 유가 상승은 생산·운송비 부담을 더하고 있다.
반도체 가격 상승도 업종별로 영향을 달리한다. 메모리 제조사에는 판매단가 상승요인이지만 스마트폰·노트북 제조사에는 부품값 인상으로 돌아온다. 완제품 가격을 올리면 수요가 위축되고, 가격을 유지하면 이익률이 떨어지는 딜레마다. DB증권은 삼성전자 모바일경험(MX) 사업부가 부품원가 상승 등으로 3·4분기 1조8000억원의 영업손실을 낼 것으로 추정했다.
반도체 수출 역시 환율 영향에서 자유롭지 않다. JP모건은 SK하이닉스의 3·4분기 환율 가정을 달러당 1460원에서 1400원으로 낮추며 원화 기준 매출과 영업이익 전망을 2~7% 하향했다. 달러 기반 매출 비중이 90%를 넘는 만큼 원화 강세가 실적에 미치는 영향도 크다는 분석이다.
자동차는 국내 생산 수출물량의 채산성 저하가 우려된다. 유안타증권은 9월 평균 환율이 1350원일 경우 3·4분기 평균 환율이 전분기보다 87원 낮은 1415원이 될 것으로 추산했다. 달러로 지급할 품질보증 비용의 원화 평가액 감소가 일부 완충 역할을 하겠지만 수출 수익성 압박은 이어질 전망이다. 김용민 유안타증권 연구원은 "원화 강세로 인한 수출물량의 수익성 하락은 4·4분기에 완전히 반영될 것"이라고 내다봤다.
[email protected] 김동호 기자