하만규 한국주강 대표 "숨은 자산 150억 현금화…신사업·M&A 시동"
군북공장 매각차익 118억, 27년 묵은 '자산가치 현실화'
수주잔고 30% 증가…신사업·M&A로 사업 포트폴리오 확대
[파이낸셜뉴스] "공장 매각에 따른 일회성 이익 자체에 의미를 두고 있지는 않습니다. 중요한 것은 확보한 자금을 잘 활용해 지속적인 성장과 이익으로 연결하는 것입니다."
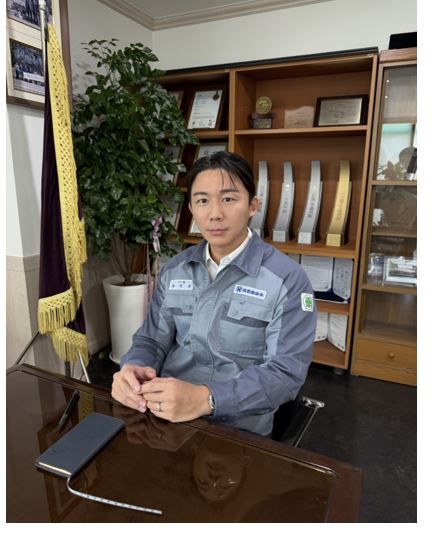
하만규 한국주강 대표(사진) 가 경남 함안 군북공장 매각으로 확보하는 150억원을 신성장 동력 확보에 투입한다. 1987년 설립 이후 대형 주강품에 집중해 온 한국주강이 본업의 업사이클 진입을 계기로 사업 포트폴리오 확장에 나서는 것이다. 자체 신사업뿐 아니라 인수합병(M&A)도 선택지에 올렸다.
하 대표는 18일 파이낸셜뉴스와 만나 "본업이 사이클에 올라타는 시점에 새로운 투자를 위한 재원까지 확보했다"며 "다음 단계를 준비하기 좋은 시점이다. 이번 매각은 그 출발점"이라고 밝혔다.
앞서 한국주강은 지난 15일 군북공장을 최대주주인 한국제강에 150억원에 매각한다고 공시했다. 처분이익은 약 118억원으로 시가총액의 약 40%에 달한다. 부지 대부분은 1988년 취득해 1999년 자산재평가 이후 장부가액이 사실상 유지돼 왔다. 장기간 묶여 있던 자산가치가 이번 거래를 통해 현금화되는 셈이다.
군북공장이 담당하던 후처리 공정은 본사가 있는 법수공장 중심으로 재편한다. 하 대표는 "공정이 두 곳으로 나뉘면서 발생했던 물류·관리 비효율을 줄이기 위한 것"이라며 "생산을 축소하는 것이 아니어서 매출이나 생산능력에 미치는 영향은 제한적"이라고 설명했다.
■ 본업도 업사이클…수주잔고 30%↑
신사업 투자에 나서는 배경에는 '본업의 회복'이 있다. 한국주강의 주강품 수주잔고는 지난해 말 6441t에서 올해 2·4분기 8400t으로 30.4% 증가했다.
주강은 조선사 등의 수주 이후 실제 발주까지 시차가 발생하는 후행 산업이다. 최근 조선업 호황의 효과가 주강품 발주로 넘어오기 시작했다는 게 회사 측 판단이다.
하 대표는 "조선과 발전 양쪽에서 물량이 동시에 늘어나는 국면"이라며 "본업 역시 고부가 제품 중심으로 키워 나갈 것"이라고 말했다.
한국주강은 해양플랜트·해상풍력 시장 진출을 위한 NORSOK 규격 인증을 추진 중이다. 지난 5월에는 가스터빈용 초도품 생산을 완료했고 방산 부문에서도 납품을 이어가고 있다.
■ 150억 재투자…"M&A도 함께 본다"
업계의 관심은 결국 150억원의 용처다. 하 대표는 기존 주강 사업과 시너지를 낼 수 있는 분야를 중심으로 신사업을 검토하고 있다고 밝혔다.
그는 "수십 년간 축적한 대형 소재 설비와 공정 역량을 활용할 수 있는 영역이라면 신규 시장의 진입장벽을 넘기가 훨씬 수월하다"며 "여러 가능성을 검토하고 있으며 연내 구체적인 계획을 말씀드릴 수 있도록 준비하고 있다"고 전했다.
M&A도 테이블 위에 올려놨다. 신규 사업을 처음부터 구축하는 것보다 검증된 기업을 인수하면 시장 진입 시간을 단축할 수 있어서다.
하 대표는 "직접 사업을 만드는 방식과 이미 자리 잡은 회사를 인수하는 방식을 병행해 보고 있다"며 "M&A는 속도 측면에서 장점이 있다"고 설명했다. 다만 "서두르지는 않을 것"이라며 "합리적인 가격과 성장성을 동시에 갖춘 대상을 중심으로 검토하겠다"고 언급했다.
그는 이번 매각차익에 대해 "118억원은 일회성 이익일 뿐"이라며 "중요한 것은 이 재원을 활용해 지속적으로 이익을 창출하는 구조를 만드는 것"이라고 강조했다.
이어 "본업의 경쟁력을 높이는 동시에 새로운 성장축을 확보해 사업 포트폴리오와 기업가치를 함께 키우겠다"고 덧붙였다.
[email protected] 김경아 기자