"간병비에 은퇴 공식 깨져"..실수령 760만원 부부, 12년 뒤 모을 자금 [머니설계사무소]
⑨ 40대: 부모님 지원과 은퇴자금 사이 고민
아버지 병치레, 간병비로 3개월 간 100만원씩
은퇴목적 자금 줄이고, 잉여현금은 모두 사용
60세 은퇴 후 희망 월 생활비 480만원
맞추려면 국민연금 감안해도 월 140만원 부어야
"부모님 주택연금 활용해 현금흐름 늘려야"
[파이낸셜뉴스] 40대가 되면 돌봄의 대상이 두 군데가 된다. 부모와 자녀. 어린 자식들도 돌봐야 하지만, 은퇴 후 수입이 없거나 줄어든 부모도 챙겨야 한다. 동시에 자신의 10~20년 뒤 은퇴도 계산에 넣어야 한다. '3중고'다.
월급 내에서 지원금을 마련했다고 문제가 끝나지 않는다. 아픈 부모의 간병 전후 현금흐름과 자산 변화를 확인하고, 부모 소득과 자산을 함께 활용해 부부의 은퇴 계획을 잡아야 한다.
고등학교 2학년 딸, 중학교 2학년 아들도 뒀다. 맞벌이로 월 실수령액은 760만원이다. 시세 7억원 아파트에 살고 있고, 주택담보대출 2억원이 있다. 금융자산은 2억원인데 비상자금·단기예금(4000만원), 자녀 교육비(3000만원), 은퇴자금(1억3000만원)으로 구성돼있다.
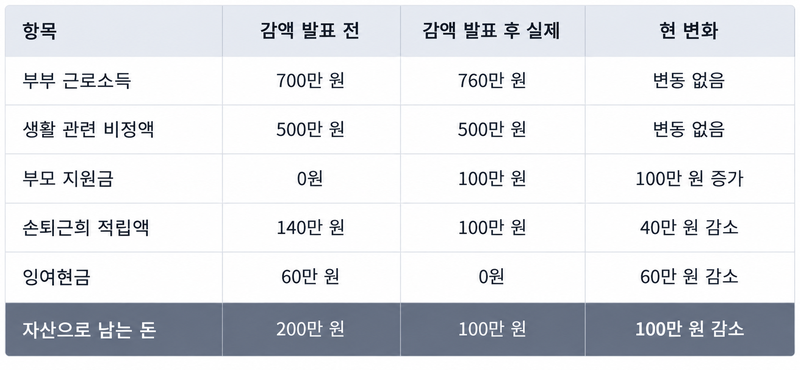
우진씨 아버지 간병 전엔 대출 원리금, 교육비, 생활비, 비정기지출 적립 등에 월 560만원을 배정했다. 은퇴목적 자금에 140만원을 적립하면 60만원이 남았다.
문제는 3개월 전부터 아버지가 투병에 들어간 점 등을 고려해 부모님께 매달 100만원을 보내야 하는 상황이 됐다는 점이다. 이로 인해 은퇴목적 자금은 40만원 줄이고, 잉여현금은 사라졌다. 간병 전 계획대로라면 이 기간 은퇴 적립액(420만원), 잉여현금(180만원)을 합쳐 600만원을 모을 수 있었던 셈이다.
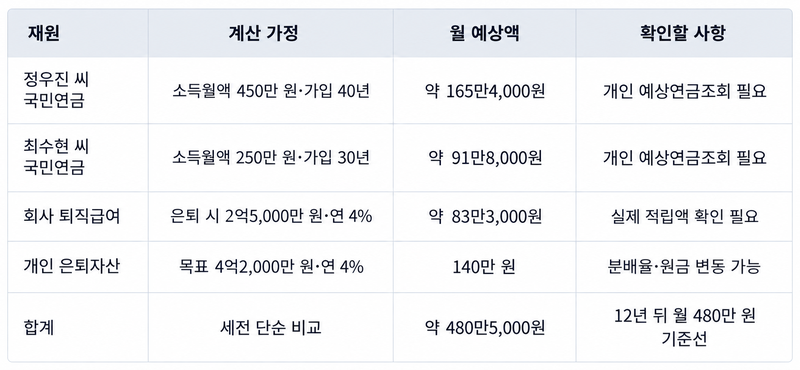
우진씨는 소득월액 450만원(가입 40년)일 때 월 165만400원이 예상된다. 수현씨는 소득월액 250만원(가입 30년) 기준 약 91만8000원으로 나왔다. 이와 별도로 나오는 회사 퇴직금 2억5000만원을 퇴직연금 등으로 운용 시 월 평균 약 83만3000원의 수익을 기대할 수 있다.
희망금액(480만원)에서 이들 금액을 차감하면 140만원 정도가 추가로 필요하다. 연 4% 수익률로 따지면 은퇴자산으로 4억2000만원이 요구된다. 현재 쌓은 1억3000만원에 명목 총수익률 연 3% 기준 월 140만원 적립 시 12년 뒤 약 4억2700만원이 생긴다. 간병 전 방식대로 해야 겨우 그 수준을 맞출 수 있다는 뜻이다.
앞으로 5년 간 월 100만원만 적립한 뒤 그 후 140만원으로 복원해도 모이는 금액은 3억9500만원에 그친다. 목표금액보다 2500만원가량이 부족하다.
현재 어머니 생활·주거비 100만원, 아버지 재활병원·간병비 180만원 등 280만원이 예산으로 책정돼있었다. 여기에 건강보험료·세금·교통비 등 10만원, 비정기 의료·돌봄비 20만원을 더해 총 310만원으로 잡았다. 지금까지는 부모님 소득 130만원에 부부 지원금 100만원을 제외한 80만원을 예금에서 빼 써왔다.
하지만 주택연금을 활용하면 지난 6월 기준 부부 중 연소자(어머니·75세)의 월지급금은 114만3000원으로 산출됐다. 우진씨 부부가 65만7000만원만 지원하면 예금 인출까지 막을 수 있다는 의미다.
조 설계사는 동시에 부부 외식·여가 등 선택 지출을 월 20만원 줄이라고도 권고했다. 그리고 지출 조정, 지원금 감소로 확보한 월 54만3000원 가운데 40만원은 은퇴저축 복원에 쓰도록 했다.
조 설계사는 "앞으로 6개월은 월 100만원, 이후 11년 6개월 간 140만원을 은퇴자금으로 적립하면 연 3% 수익률 기준 약 4억2400만원이 적립된다"며 "부모님을 위한 금전적 지원은 그 액수가 아니라 얼마나 오래 지속할 수 있는지, 자신의 재무목표를 지키는 데 얼마나 영향을 미치는지를 정확히 감안해야 한다"고 설명했다.