다들 최고라는데... "AI 데이터센터株 진짜 대장은 나"
미래에셋증권 "삼성SDS, NHN 최선호주"
"해외대형고객 유치가 중요"
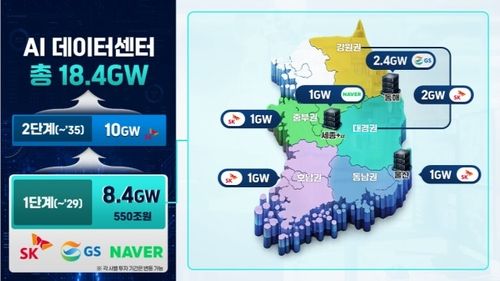
[파이낸셜뉴스] 미래 먹거리로 떠오른 인공지능(AI) 데이터센터 사업자의 투자 매력을 판단할 때 증설 규모보다 안정적인 고객 확보 여부에 주목해야 한다는 분석이 나왔다. 미래에셋증권은 인터넷·소프트웨어 업종 대형주 최선호주로 삼성SDS를 꼽으며 목표주가를 26만원에서 30만원으로 높였다. 중소형주 중에서는 NHN을 최선호주로 목표주가 8만원의 투자의견 '매수(Buy)'를 제시했다.
19일 임희석 미래에셋증권 연구원은 보고서를 통해 "AI 데이터센터 사업자의 장기 경쟁력은 '얼마나 많이 짓는가'보다 '누구의 수요를 확보했는가'에서 결정될 전망"이라며 "수급이 정상화될수록 장기계약과 계열사 수요를 통해 높은 가동률을 유지할 수 있는 사업자와 그렇지 못한 사업자의 차별화가 확대될 것"이라고 밝혔다.
글로벌 AI 연산 수요는 2030년 187기가와트(GW)까지 늘어나는 반면 공급은 129GW에 그칠 것으로 예상했다. AI 학습과 추론 수요가 동시에 확대되지만 데이터센터 공급은 전력 확보와 인허가 등 물리적 제약을 받기 때문이다. 이에 당분간 연산 서비스 단가 상승이 이어질 것으로 내다봤다.
다만 2031년 이후 공급 확대가 빨라지면 사업자별 수익성이 갈릴 수 있다는 판단이다. 임 연구원은 "AI 연산 수요의 성장이 모든 AI 데이터센터 사업자의 성장을 보장하지는 않는다"며 "대규모 설비를 선제적으로 확보하더라도 장기계약을 통해 가동률을 확보하지 못한다면 공급 확대 국면에서 수익성 하락 위험이 커질 수 있다"고 지적했다.
미래에셋증권은 주요 국내 AI 데이터센터 공급 매출생산능력이(CAPA)는 2030년 12.1GW, 2032년 18GW까지 확대될 것으로 봤다. 반면 국내 AI 컴퓨팅 수요는 2030년 3.0GW, 2032년 4.8GW 수준으로 추정돼 계획된 공급 규모를 크게 하회한다.
임 연구원은 "국내 수요만으로는 신규 공급을 모두 소화하기 어려운 만큼, 하이퍼스케일러 및 프론티어랩 등 해외 대형 고객의 수요를 얼마나 유치할 수 있는지가 중요하다"며 "결국 중장기 AI DC 경쟁력은 확보한 CAPA 자체보다 실제 수요를 선점하고 높은 가동률을 유지할 수 있는 사업자의 역량에서 차별화될 전망"이라고 분석했다.
삼성SDS는 삼성 계열사 수요를 확보한 점을 높이 평가했다. 임 연구원은 "회사가 제시한 220MW 규모는 계열사 수요로도 상당 부분 소화가 가능할 전망"이라며 "대형 외부 고객이 필요한 경쟁사 대비 수요 가시성이 높다"고 설명했다. 이어 "자기자본 중심의 투자로 이익 레버리지 효과도 클 전망"이라고 덧붙였다.
NHN은 정부 수요를 선점한 데다 AI 데이터센터 사업의 실적 기여가 먼저 확인됐다는 평가다. 임 연구원은 "대형 외부 고객이 필요한 경쟁사와 달리 정부 기반 수요 가시성이 높다는 점이 장점"이라며 "1차 정부 사업에서 최대 GPU 물량을 운영한 만큼 2027년 추가 정부 사업 수주 가능성이 높다"고 분석했다.
네이버는 대형 외부 고객과의 계약 공개가 기업가치 재평가의 계기가 될 것으로 봤다. 임 연구원은 "초기 200MW 이상의 설비를 요구하는 잠재 고객이 존재한다고 밝힌 바 있다"며 "대형 고객 계약 공개 시 수요 가시성이 빠르게 개선될 수 있다"고 설명했다. LG CNS에 대해서도 데이터센터 설계·구축·운영 경쟁력을 기반으로 GPU 서비스까지 확장하고 있어 추가적인 기업가치 재평가가 가능하다고 판단했다.
[email protected] 주원규 기자