"은퇴 후 10억 모으지 마라"…월 300만원 평생 버는 '3층 연금' 비결
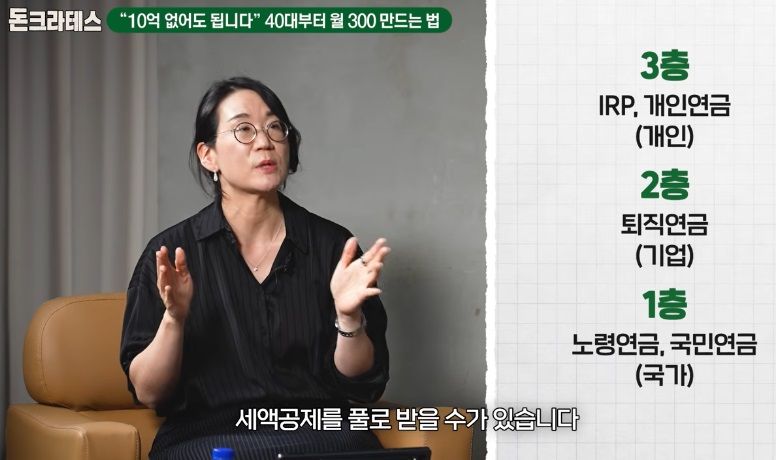
[파이낸셜뉴스] 은퇴 후 필요한 부부 노후 생활비로 월 300만 원이 거론되는 가운데, 거액의 목돈을 모으려 무리하기보다 국민연금·퇴직연금·개인연금으로 이어지는 '3층 연금 현금 흐름'을 구축해야 한다는 전문가 조언이 나왔다.
20일 뉴시스에 따르면 박소현 신영증권 이사는 최근 유튜브 채널 '지식한상'에 출연해 "은퇴 준비는 10억 원이라는 목돈을 쥐는 것보다 매달 10억 원 상당의 가치를 지닌 현금이 안정적으로 나올 수 있는 구조를 설계하는 것이 핵심"이라며 "50세에 시작해도 결코 늦지 않다"고 밝혔다.
박 이사가 제시한 노후 자금 로드맵은 '100만 원 3분할 전략'이다. 은퇴 후 월 300만 원을 목표로 둘 때 국민연금 100만 원, 퇴직연금 100만 원, 개인연금 100만 원을 각각 수령하는 구조다.
특히 40대 직장인이라면 개인연금과 개인형퇴직연금(IRP)의 절세 혜택을 최우선으로 챙겨야 한다고 조언했다. 박 이사는 "개인연금과 IRP를 합쳐 연간 최대 900만 원까지 세액공제를 받을 수 있다"며 "변동 지출을 줄여서라도 이 한도는 반드시 채우는 것이 유리하다"고 강조했다.
실제로 40세부터 60세까지 20년간 매년 900만 원(원금 1억 8000만 원)을 납입하고 연평균 5%의 수익률로 운용할 경우, 60세 시점의 적립금은 약 3억 828만 원(3% 운용 시 약 2억 4623만 원, 7% 운용 시 약 3억 9600만 원)으로 불어난다. 이를 65세부터 연금으로 수령하면 연평균 운용 수익률에 따라 매달 159만~429만 원 수준을 확보할 수 있다는 계산이다.
50대에 이르러 뒤늦게 노후 준비를 시작했다면 '연기연금' 제도를 고려해볼 만하다. 100세 시대에 맞춰 늦게 붓고 늦게 받는 구조로 전환하는 방식이다. 박 이사는 "국민연금 수령 시기를 1년 늦출 때마다 연 7.2%씩 수령액이 불어나며, 최대 5년을 연기하면 원 수령액보다 36%가량 더 늘어난다"고 설명했다. 금융감독원 '통합연금포털'을 통해 연령대별 예상 수령액 그래프를 사전에 점검하고 부족분을 메우는 작업도 필수적이다.
퇴직연금 운용 방식(DB형·DC형)은 임금 상승 추이에 맞춰 선택해야 한다고 짚었다. 퇴직 시점의 임금과 근속연수에 따라 퇴직급여가 정해지는 확정급여형(DB)은 승진과 임금 인상이 이어지는 시기에 유리하다.
반면 임금 상승률이 둔화되거나 임금피크제 진입을 앞둔 시점(차장~부장급)에는 근로자가 직접 적립금을 굴리는 확정기여형(DC)으로의 전환을 검토해야 한다. 다만 DC형은 근로자 본인의 금융 이해도와 운용 책임이 따르므로 사전 학습이 전제돼야 한다.
은퇴를 앞둔 4050 세대의 포트폴리오 전략으로는 '안전자산 60%, 위험자산 40%'의 비중 배분을 권고했다. 변동성이 큰 시기일수록 채권 등 안전자산 중심으로 중심을 잡고, 위험자산은 시장 바닥을 예단하지 않는 '시점 분할 매수'로 리스크를 줄여야 한다는 설명이다.
끝으로 노후 준비 과정에서의 빚투(레버리지 투자)는 절대 금물이라고 경고했다. 박 이사는 "조급한 마음에 일확천금을 노리고 레버리지를 쓰는 경우가 많지만 이는 노후를 망치는 지름길"이라며 "확실한 10%의 수익을 10번 쌓아 견고한 100%를 만들어가는 정공법이 필요하다"고 당부했다.
[email protected] 문영진 기자