증권
증권일반
"클라우드株 싸게 살 기회…NHN, 4분기 매출 가파른 성장 전망"
메리츠증권
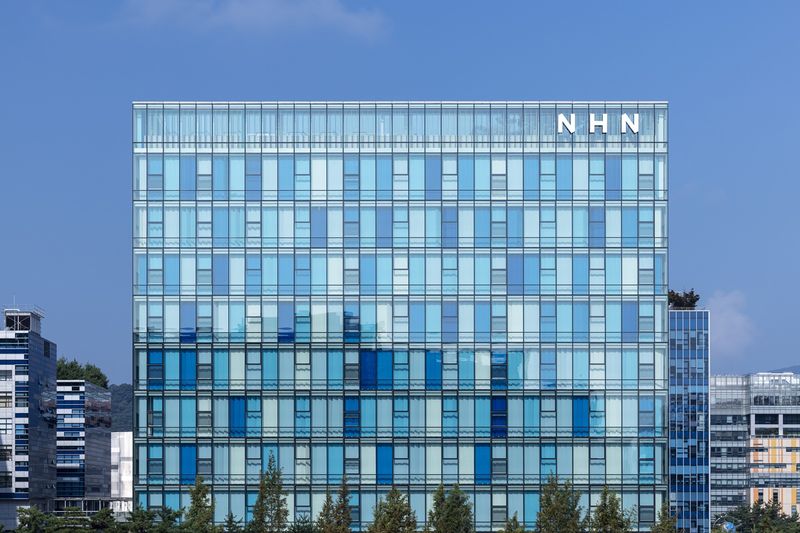
[파이낸셜뉴스] 메리츠증권은 NHN이 4·4분기부터 국가 프로젝트 관련 매출이 가파르게 성장할 것으로 봤다. 이에 투자의견 '매수'를 유지하고, 목표주가를 기존 6만4000원에서 8만원으로 상향 조정했다.
이효진 메리츠증권 연구원은 21일 "NHN의 3·4분기 연결 기준 매출은 7668억원, 영업이익은 536억원으로 각각 전년 동기 대비 22.6%, 93.8% 성장할 것"이라고 밝혔다.
웹보드 결제 한도 상향과 클라우드 부문 성장은 긍정적이다. 하지만 2·4분기 이벤트가 부재했던 것과 달리, 3·4분기는 도쿄게임쇼 참가 등으로 비용이 정상화되며 직전 분기 대비 이익 성장은 다소 쉬어가는 분위기라는 평가다.
다만 4·4분기부터 클라우드 부문의 성장세가 본격화될 것이란 전망이다. 이 연구원은 "이미 양평은 올해 전체 가동 계약이 완료된 것으로 보이기 때문에, 하반기 성장은 광주와 판교 등 기존 사업장에서 발생할 것"이라며 "국가 프로젝트 매출 비중이 큰 기존 사업장 성격을 고려했을 때 관련 매출 성장은 4·4분기 재차 가팔라질 것"이라고 내다봤다.
이어 "3·4분기 쉬어가는 분기가 끝나면 내년부터 계약을 본격적으로 시작할 것"이라며 "공급자 우선 시장에서 네오 클라우드 사업자를 2027년 예상 주가수익비율(PER) 11.7배에 살 수 있는 기회로, 여전히 매력적인 가격"이라고 덧붙였다.
[email protected] 임상혁 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지