"대주주 44% 이미 쥐었는데 50%+1주만 공개매수"…운용사들 긴급 '제동' [fn마켓워치]
"일반주주 매각 기회 극히 제한"
경영권 변경 43%는 대주주 지분 이미 50% 넘어
"선행매수 허용하면 경영권 프리미엄 대주주 독식"
이창환 "30년 전 제도보다 후퇴"…김민국 "이중가격 법제화 우려"
18개 국내외 운용사, 본회의 앞두고 재논의 촉구
[파이낸셜뉴스] "지배주주는 평균 44%의 지분을 이미 보유하고 있습니다. 공개매수 의무가 50%+1주까지라면 일반주주에게 돌아가는 몫이 얼마나 되겠습니까."
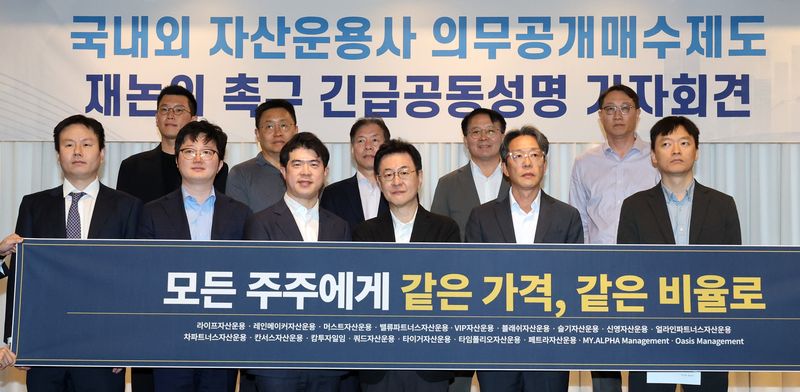
이창환 얼라인파트너스자산운용 대표는 30일 서울 여의도 켄싱턴호텔에서 열린 '의무공개매수제도 정무위안에 대한 자산운용사 공동성명' 간담회에서 "코스피200 기업의 지배주주 평균 지분율을 분석하면 약 44%에 달한다"며 이같이 말했다.
이 대표는 "인수자가 지배주주 지분 44%를 먼저 인수한 뒤 50%+1주까지 공개매수한다면 추가로 사야 하는 물량은 약 6%에 불과하다"며 "나머지 56%를 보유한 일반주주들이 6%의 공개매수 물량을 놓고 안분하게 되는 셈"이라고 설명했다. 이어 "같은 가격에 공개매수한다고 하더라도 실제로 매각할 수 있는 비율에는 큰 차이가 생긴다"고 지적했다.
특히 지배주주의 기존 지분율이 높을수록 일반주주에게 돌아가는 공개매수 기회가 줄어들 수 있다는 게 이 대표의 주장이다. 그는 "인수자가 경영권 프리미엄을 얹어 지배주주 지분을 먼저 인수한 결과 50%+1주를 넘기게 되면 일반주주 주식을 추가로 공개매수할 필요가 없어질 수 있다"고 말했다. 50%에 미달하더라도 부족한 물량만 공개매수하면 되는 만큼 일반주주가 실제 매각할 수 있는 지분은 제한될 수 있다는 설명이다.
이 대표는 이를 단순히 공개매수 대상 주식 수의 문제로만 볼 수 없다고 강조했다. 경영권 인수자가 50%+1주를 확보한 이후에는 남아 있는 일반주주 지분의 의결권 가치에도 변화가 생길 수 있다는 논리다.
이를 뒷받침하는 지표로 지배주주 지분율에 따른 주가순자산비율(PBR) 차이도 제시했다. 운용사 측 분석에 따르면 지배주주 지분율이 50% 이상인 상장사 756곳의 평균 PBR은 1.31배인 반면 지배주주 지분율이 30% 미만인 746곳은 2.64배로 집계됐다.
이 대표는 "기업가치에는 다양한 변수가 작용하기 때문에 이 수치만으로 인과관계를 단정할 수는 없다"면서도 "지배주주가 과반을 확보하면 일반주주가 모두 뭉쳐도 주주총회에서 과반 결의를 저지하기 어려워지는 만큼 거버넌스 권리의 가치가 달라질 수 있다"고 설명했다.
김민국 VIP자산운용 대표는 이번 개정안이 이른바 '코리아 디스카운트'와 관련해 지배주주와 일반주주 사이의 주식 가치 차이를 고착화할 가능성이 있다고 주장했다.
김 대표는 "코리아 디스카운트를 들여다보면 결국 상장주식, 특히 일반주주가 보유한 주식의 디스카운트 문제"라며 "지배주주는 주식을 매각할 때 경영권 프리미엄을 인정받지만 같은 보통주를 가진 일반주주는 경영권이 넘어가는 순간에도 그 프리미엄을 받을 수 없는 구조"라고 말했다.
이어 "지배주주의 한 주와 일반주주의 한 주가 같은 보통주인데도 경영권 거래에서는 서로 다른 가격을 적용받는 이중가격 구조가 발생한다"며 "이번 법안이 그대로 통과되면 그동안 관행으로 존재했던 이중가격 구조를 제도적으로 고착화하는 결과를 낳을 수 있다"고 주장했다.
한편, 이날 간담회에는 라이프자산운용, 얼라인파트너스자산운용, VIP자산운용 등 국내외 18개 자산운용사가 의견을 모아 의무공개매수제도 도입안의 재논의를 촉구했다.
[email protected] 김현정 기자