"공급 차질로 운임 강세, HMM 영업이익 정점" NH투자證
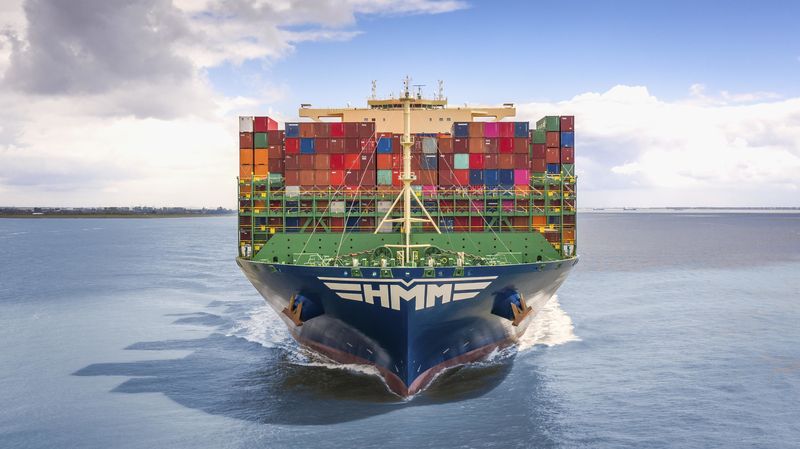
[파이낸셜뉴스]HMM 영업이익이 시장 컨센서스를 상회할 것이라는 전망이 나왔다. 다만 계절적·지정학적 요인에 따른 공급 차질로 일시적인 운임 강세 덕분이라 3분기에 정점을 찍고 하향 곡선을 그릴 것이라는 예상이다.
4일 NH투자증권에 따르면, HMM 3분기 매출액은 4조원을 넘고 영업이익은 9395억원에 달할 전망이다. 영업이익을 기준으로 시장 컨센서스를 42% 상회하는 수치다. 원·달러 환율 하락에도 불구하고 컨테이너와 유조선 운임 강세가 이익을 끌어올렸다는 분석이다.
다만 현재 운임 강세의 원인이 글로벌 물동량 증가보다 공급 감소라는 점에서 일시적이라고 봤다. 미국과 이란 전쟁으로 인한 호르무즈 해협이 막히고, 가뭄으로 파나마운하 통행이 줄었다. 태풍으로 중국 항만 적체도 심화됐다. 이상기후가 이어지더라도, 컨테이너 비수기 진입에 홍해 통행량은 늘고, 지정학적 변수는 완화될 것으로 보여 운임은 하락세에 접어들 공산이 크다.
정연승 애널리스트는 "최근 컨테이너 시황은 장기 공급 부담이 있음에도 외부 변수로 인해 호황이 단기에 압축적으로 강하게 나타나는 경향"이라며 "수요 증가보다 공급 감소 효과가 더 크게 작용하고 있다고 판단한다"고 짚었다.
글로벌 컨테이너 선사들의 대규모 신조 발주도 운임을 떨어뜨릴 요인이다. 정 애널리스트는 "머스크는 1만8600TEU(20피트 컨테이너 1개 단위) 초대형 컨테이너선 26척, 코스코는 2만2000TEU급 12척을 중국 조선소에 발주했고 대만 양밍은 1만3600TEU 6척을 한화오션에 발주했다"며 "2029~2030년에 걸쳐 인도될 예정이고, 2027~2029년 본격적인 공급 증가가 예정된 상황에서 추가 발주까지 이어지면 공급 증가에 따른 운임 하방 압력이 장기화될 것"이라고 내다봤다.
[email protected] 김윤호 기자