삼전닉스, 환율하락에 흔들… 내년 실적 눈높이 낮아진다
원화 환산한 매출 줄어드는 탓
삼성전자 4분기 영업이익 전망
한달 전 예상보다 2.85% 감소
SK하이닉스도 1% 이상 줄어
"호황지속땐 실적 개선" 의견도
삼성전자와 SK하이닉스의 실적 발표를 앞두고 시장의 실적 눈높이가 낮아지고 있다. 올해 4·4분기뿐 아니라 내년 상반기 매출과 영업이익 전망치도 동반 하향 추세다.
5일 금융정보업체 에프앤가이드에 따르면 삼성전자의 올해 3·4분기 영업이익 전망치는 105조1968억원으로, 한 달 전 106조9435억원보다 1조7467억원(1.63%) 감소했다. 당기순이익 전망치도 85조4640억원으로 한 달 전 89조7836억원보다 4조3196억원(4.82%) 낮아졌다. 환율하락이 이익 추정치 감소의 주 요인으로 지목됐다.
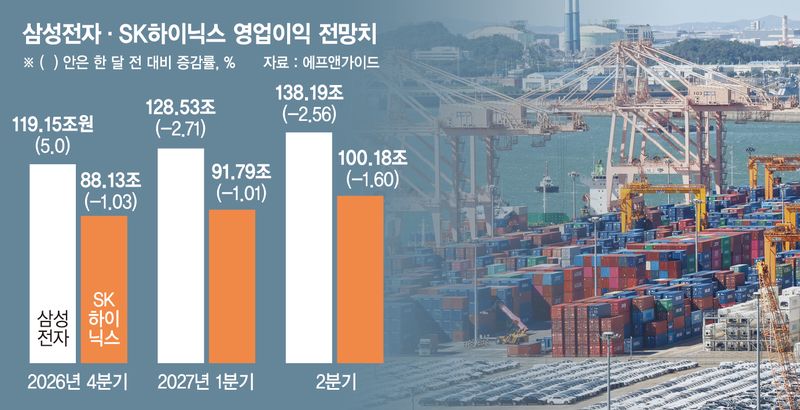
문제는 이같은 실적 추정치 감소가 4·4분기 이후에도 이어지고 있다는 점이다. 삼성전자의 4·4분기 영업이익 전망치는 119조1464억원으로, 한 달 전 122조6383억원보다 3조4919억원(2.85%) 감소했다. 이어 내년 1·4분기는 132조1051억원에서 128조5307억원으로 2.71%, 2·4분기는 141조8205억원에서 138조1858억원으로 2.56% 낮아졌다.
SK하이닉스도 같은 흐름이다. 올해 4·4분기 영업이익 컨센서스는 한 달 전 89조493억원에서 88조1321억원으로 9172억원(1.03%) 감소했다. 내년 1·4분기는 92조7242억원에서 91조7884억원으로 1.01%, 2·4분기는 101조8098억원에서 100조1779억원으로 1.60% 하향됐다.
두 회사의 올해 4·4분기부터 내년 2·4분기까지 영업이익 전망치 하향분을 합하면 14조1859억원에 달한다. 해당 세 분기의 전망치는 모두 3개월 전보다도 낮아졌다.
매출 눈높이도 내려갔다. 삼성전자의 올해 4·4분기 매출 컨센서스는 한 달 전보다 1.72%, 내년 1·4분기와 2·4분기는 각각 2.67%, 3.18% 하향됐다. SK하이닉스 역시 같은 기간 각각 1.14%, 1.19%, 1.94% 낮아졌다. 이익뿐 아니라 외형에 대한 기대도 조정되고 있는 셈이다.
실적 눈높이를 낮추는 배경으로는 환율 부담이 거론된다. 달러 기준 메모리 가격이 올라도 원·달러 환율이 하락하면 원화로 환산한 매출 증가 효과는 줄어들 수 있다. 지난해 말 반도체 가격과 환율이 함께 상승했던 데 따른 높은 비교 기준도 향후 성장률에 부담이다.
김성노 BNK투자증권 연구원은 "4·4분기부터는 반도체 가격상승률 둔화와 원·달러 환율 하락이 동반될 가능성이 높다는 점에서 코스피 제조업 매출성장률 둔화는 불가피해 보인다"고 분석했다.
반면 공급 부족에 따른 호황이 이어지면서 실적 전망치가 다시 높아질 수 있다는 분석도 나온다. 대신증권은 마이크론의 2026회계연도 4·4분기 실적과 가이던스가 모두 컨센서스를 웃돌았다며 메모리 사이클의 추가 확장을 전망했다. 고객의 구매 경쟁에 따른 서버 D램 가격 상승과 판매 가능 물량 확대가 실적 개선을 뒷받침할 수 있다는 설명이다.
류형근 대신증권 연구원은 "수익성 개선 속도 둔화에 대한 과도한 경계심을 지양할 필요가 있다"며 "가격과 물량 단에서 오는 서프라이즈 효과를 감안할 필요가 있다"고 강조했다.
[email protected] 최두선 기자