건전성 부담에 후순위채 안 찍는 보험사들
한때 자본확충 수단 '후순위채'
보완자본 분류돼 K-ICS에 불리
유상증자·배당축소 대안 떠올라
기존 주주 반발 불가피 부담 커
내년 기본자본 건전성 규제 시행을 앞두고 보험사들의 후순위채 발행이 사실상 중단됐다. 보험사들의 자본확충 수단이던 후순위채가 보완자본으로 분류돼 '기본자본 지급여력(K-ICS) 비율' 상향에는 도움이 되지 않기 때문이다. 결국 고금리 신종자본증권(영구채)을 찍거나 유상증자·배당 축소 등을 선택할 수밖에 없어 보험사 부담이 가중될 전망이다.
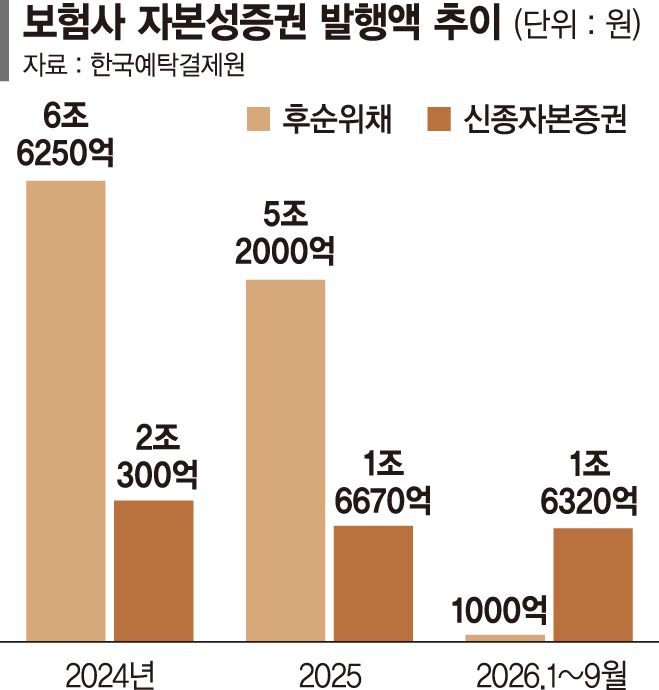
5일 한국예탁결제원 증권정보포털 세이브로에 따르면 올해 후순위채를 발행한 보험사는 지난 3월 31일 흥국화재(1000억원)뿐이다. 아직 10월이지만 지난해 발행 건수(16건)의 6.3%, 발행액(5조2000억원) 기준으론 2%가 채 되지 않는다. 2024년(22건·6조6250억원)과 비교하면 더 미미하다.
후순위채와 함께 자본성증권으로 묶이는 신종자본증권 사정도 마찬가지다. 2024년 2조300억원에서 이듬해 1조6670억원으로 줄었고, 올해는 1조6320억원이 그쳤다.
내년부터 시행되는 '기본자본 K-ICS비율'이 주요인으로 꼽힌다. 지난 2023년 새 국제회계기준(IFRS17) 도입과 함께 들어온 K-ICS비율은 요구자본 대비 가용자본의 비중을 뜻한다. 금융당국은 K-ICS비율이 130% 밑으로 떨어지지 않도록 관리하고 있다.
이런 가운데 내년부터 기본자본 K-ICS를 함께 본다. 가용자본은 손실흡수성이 높은 '기본자본'과 역량이 제한적인 '보완자본'으로 나뉘는데, 전자만 따로 떼서 점검하겠다는 것이다. 금융당국은 이 비율이 50% 미만이면 적기시정조치를 내릴 예정이다.
하지만 후순위채는 대개 보완자본으로 분류되고, 신종자본증권도 △즉각적 손실흡수 △중도 상환 제한 △변제 후순위성 등의 요건을 맞춰야만 기본자본으로 인정된다. 기존 K-ICS비율 관리를 위한 방식은 효용성이 없어지는 셈이다.
신종자본증권의 경우 기본자본이 되려면 배당이나 이자도 제약된다. 한 보험사 관계자는 "중도 이자 지급이 제한되면 투자 유인도 사라지게 될 것"이라며 "이를 상쇄할 만한 고금리를 제시해야 하는데 결국 조달비용 증가"라고 말했다.
기본자본을 충분히 채우지 못한 중소형 보험사들은 대안을 찾아야 하는 상황이다. 나이스신용평가에 따르면 지난 6월말 기준 기본자본 K-ICS비율 50% 미만 보험사는 총 9곳(생보 6곳, 손보 3곳)이다.
결국 보험사에 주어진 대안은 크게 두 가지다. 일단은 대주주가 참여하는 유상증자다. 신주를 발행해 배정하고 대가로 자금 수혈을 받는 방식이다. 다만 이는 지분율 하향, 주가 하락 등에 따른 기존 주주들의 반발에 부딪힌다.
아니면 본업을 잘 해 순이익을 확대하고, 이를 쌓아 이익잉여금을 확보하는 방안이다. 이 역시 배당 축소에 따른 주주 저항을 감당해야 한다. 보험업계 관계자는 "기본자본 K-ICS비율은 금융당국이 원하는 '숫자 맞추기'"라며 "결국 보험료 등 소비자 부담으로 전가되고, 요양병원 설립 같은 미래 자산 투자도 위축시킬 것"이라고 지적했다.
[email protected] 김태일 기자