스페이스X, 이틀째 급등…모건스탠리 "300달러 목표주가 유효"
[파이낸셜뉴스]
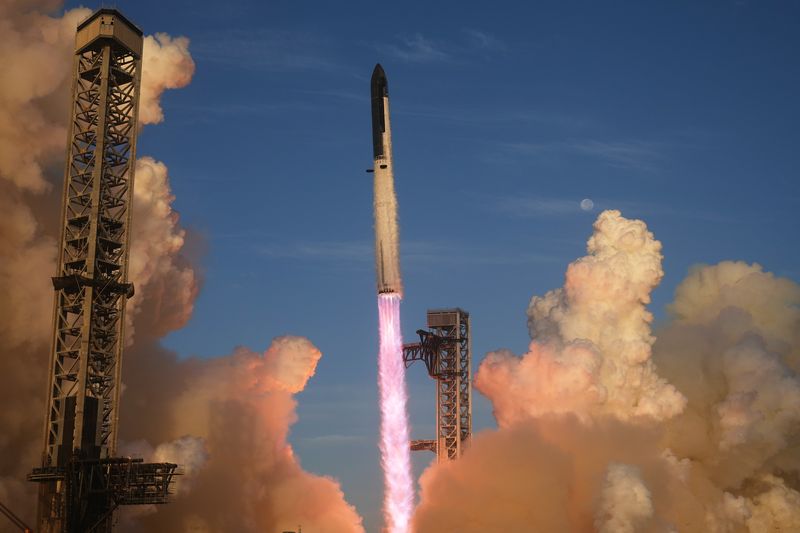
일론 머스크의 우주·인공지능(AI) 업체 스페이스X 주가가 5일(현지시간) 이틀째 급등세를 이어갔다. 모건스탠리가 300달러 목표주가를 고수한 것이 기폭제가 됐다. 모건스탠리 전망대로라면 스페이스X는 앞으로 주가가 2배 가까이 뛴다.
야후파이낸스에 따르면 모건스탠리의 스타 애널리스트인 애덤 조나스는 이날 분석노트에서 '시장수익률 상회(매수)' 투자의견과 300달러 목표주가를 재확인했다. 조나스는 조만간 스페이스X가 이정표에 도달할 것이라면서 매수 기회는 불과 수 주일 안에 사라질 것이라고 강조했다.
지난 2일 7.4% 폭등한 스페이스X는 이날 6.2% 급등하며 169달러 수준으로 치솟았다.
조나스는 "(15번째 스타십 발사를 앞두고) 향후 수 주일에 걸쳐 투자자들은 이례적으로 싸 보이는 스페이스X 주식을 매수할 수 있는 독보적인 기회를 갖게 될 것"이라며 그 뒤에는 주가가 급등해 올라타는 것이 어려울 수 있다고 말했다.
스페이스X는 지난주 14번째 스타십 시험발사가 성공하면서 주가 상승 발판을 마련했다는 평가를 받고 있다. 당시 시험발사에서 스타십 로켓은 처음으로 지구 저궤도에 도달해 스타링크 위성들을 전개하는 데 성공했다.
조나스는 아울러 앞으로 수개월에 걸쳐 투자자들이 스페이스X의 AI와 반도체 제조에 대해 후한 평가를 내리기 시작할 것으로 전망했다. 주가 급등을 낙관하는 또 다른 배경이다.
다만 조나스는 스페이스X가 직면한 문제가 얼마나 어려운 것인지를 투자자들이 이해하지 못해 선뜻 매수에 나서지 못한다고 지적했다.
그는 "스타십의 열 차폐라는 공학적 난제나 전동류 단계식 연소 로켓 엔진의 내부 작동 원리를 정확히 이해해 시험 발사를 제대로 평가할 수 있는 사람은 전 세계를 통틀어 손에 꼽을 정도이고, 에이전트형 토큰 수요 증가에 따라 연산 비용이 어디로 향할지 예측할 수 있는 사람은 그보다 더 적다"고 말했다.
조나스는 스페이스X 가치를 순전히 AI 연산 관점이나 스타링크와 연관된 통신 관점에서만 평가하면 주가가 비싸 보일 수 있다면서 복잡한 로켓 발사 사업을 감안해야 진정한 가치를 평가할 수 있다고 지적했다.
이어 "미래 AI 제품 발표, 스타십 진전, 계속해서 와트당 30~50달러 비용으로 가격이 책정된 추가 네오클라우드 계약을 통해 스페이스X 주가는 목표가인 주당 300달러에 더 가까워질 것"이라고 강조했다.
[email protected] 송경재 기자