증권
기업·종목분석
"美 원전 수혜 기대 속 주택 부문 실적 개선"…현대건설 목표가 17만원
NH투자증권 "내년 이후에도 실적 개선세 지속"
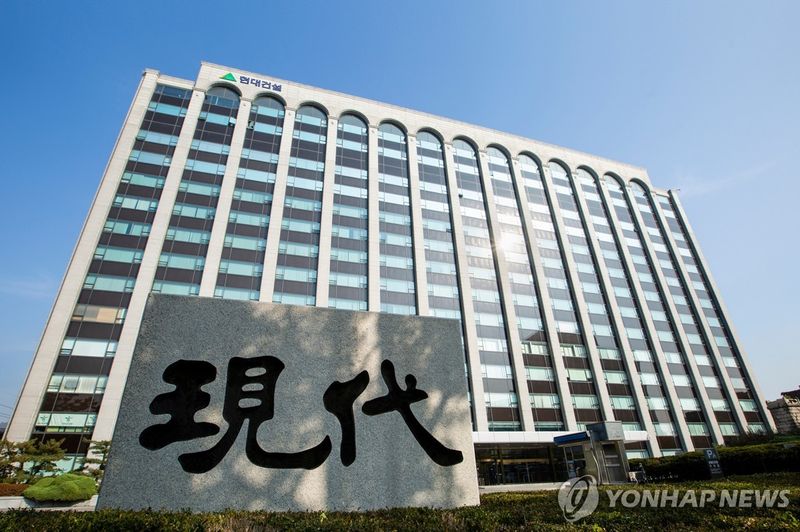
[파이낸셜뉴스] NH투자증권은 7일 현대건설에 대해 미국 원전 수혜 속 실적 개선세를 기대하며 투자의견 '매수'와 목표주가 17만원을 제시했다.
이은상 NH투자증권 연구원은 "테라파워 초도호기 참여 윤곽이 연내 구체화될 것"이라며 "현대건설은 테라파워, 홀텍, 웨스팅하우스 등 대형 원전과 소형모듈원자로(SMR)를 아우르는 다수의 미국 원자로 개발 기업과 시공 협력 체계를 구축 중이다"고 짚었다.
그러면서 "테라파워 초도호기 사업장은 지난달 기존 시공사인 벡텔과의 계약 해지로 현대건설의 대체 투입 가능성이 한층 높아졌다"며 "미국 현지 시공사를 대체해 투입될 경우, 미국 내 경쟁력을 재입증하는 계기가 될 것"이라고 봤다.
특히 해당 현장이 이미 착공된 상태이므로 시공권과 확정되면, 즉각적인 수주 및 매출 인식이 가능하다는 점을 긍정적으로 봤다.
주택 부문 실적 개선세에도 주목했다. 올해 영업이익은 9550억원, 내년에는 1조1000억원을 기록할 것으로 전망했다.
이 연구원은 "2·4분기 주택 부문 매출총이익률(GPM)은 일회성 이익 없이도 고원가 현장 축소에 따른 믹스 개선으로 13%를 기록했다"며 "내년 이후에도 고원가 현장의 추가 소진뿐 아니라 수의계약 비중 확대, 분양가 인상 효과 등에 힘입어 실적 개선세가 이어질 것"이라고 봤다.
[email protected] 서민지 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지