'MASGA 효과' 어디 갔나…한화오션 목표가 25% 하향
LS증권
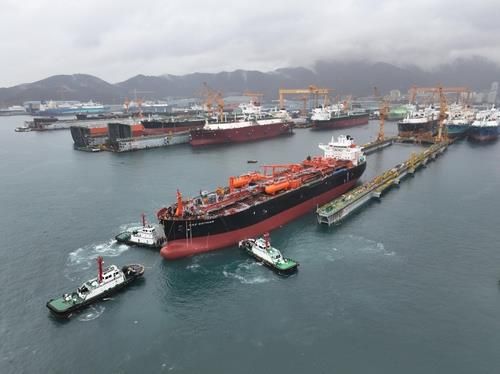
[파이낸셜뉴스] LS증권이 한화오션의 3·4분기 영업이익이 전년 동기 대비 74% 증가할 것으로 전망하면서도 목표주가를 기존 12만원에서 9만원으로 25% 하향 조정했다. 환율 하락으로 실적 기대치가 낮아진 데다 한미 조선업 협력 프로젝트인 마스가(MASGA)의 상승동력이 약화됐다는 분석이다. 투자의견은 '매수'를 유지했다.
이재혁 LS증권 연구원은 14일 "액화천연가스(LNG) 운반선의 안정적인 건조 물량과 컨테이너선의 단계적 투입으로 상선 부문의 이익 창출 능력은 지속될 것"이라면서도 "조업일수 감소와 원·달러 환율 급락으로 실적 기대치 하향 조정이 불가피하다"고 분석했다.
LS증권은 한화오션의 3·4분기 연결 매출액을 3조6861억원, 영업이익을 5046억원으로 전망했다. 전년 동기 대비 각각 21.9%, 74.1% 증가한 규모다. 다만 영업이익은 시장 전망치인 5633억원을 약 10.4% 밑돌 것으로 예상했다.
상선 부문은 안정적인 수익성을 이어갈 전망이다. 지난 2022년 수주한 LNG 운반선의 인도가 진행되고 2024년 수주한 LNG 운반선의 건조가 시작되면서 수익성 높은 선박의 비중이 유지되고 있다는 설명이다. 여기에 2028년 인도 예정인 컨테이너선의 건조 물량도 단계적으로 투입될 것으로 내다봤다.
반면 특수선 부문의 고정비 부담은 실적 개선을 제한하는 요인으로 꼽혔다. 3·4분기 특수선 부문은 20억원의 영업손실을 기록할 것으로 추정했다. 상선 부문에서 이익이 늘어나더라도 특수선의 수익성 회복까지는 시간이 필요하다는 분석이다.
한화오션의 주가 상승을 이끌었던 마스가 프로젝트의 동력도 약해졌다는 평가다. 지난 8월 도널드 트럼프 미국 대통령이 해군 조선업 개혁을 위한 국가안보 각서에 서명하고 한화필리조선소의 운영이 점차 안정화되고 있지만, 관련 기대감은 상반기보다 크게 줄어든 상황이다.
이 연구원은 "미국·이란 전쟁에 따른 지정학적·정책적 변동성 확대와 미국 중간선거를 앞둔 정치적 불확실성이 마스가 관련 모멘텀 축소의 배경"이라며 "중간선거 이후 관련 법령 개정과 미국 행정부 주도의 조선업 부양 정책이 본격화되면서 상승동력이 점차 회복될 것으로 기대한다"고 설명했다.
미국 조선업 지원 정책의 구체화 여부가 향후 주가 흐름을 좌우할 변수로 꼽힌다. 미국 내 군함 건조와 관련된 번즈-톨레프슨 수정법, 미국 연안 운송에 미국 건조 선박 등을 사용하도록 규정한 존스법의 개정이 추진되면 한화오션의 미국 사업 확대 기대감도 다시 커질 수 있다는 전망이다.
해외 함정 수주 기회도 남아 있다. 캐나다 초계잠수함 사업(CPSP) 수주에 실패한 점은 아쉽지만, 올해 태국 수상함과 사우디아라비아 호위함 등 글로벌 함정 수주 일정이 이어질 것으로 예상했다.
이 연구원은 마스가 관련 기대감이 당장은 약화됐지만 미국의 조선업 육성 정책과 해외 함정 수주가 향후 주가 상승동력을 회복시키는 계기가 될 것으로 내다봤다.
[email protected] 배한글 기자