"금호타이어, 관세 부담에 생산 재편…2028년 신공장으로 성장동력 확보"하나證
한국·베트남 생산 전환으로 유럽 관세 대응
북미·유럽 완성차 납품 확대…매출 성장 지속
함평·폴란드 공장 완공 뒤 수익성 반등 기대
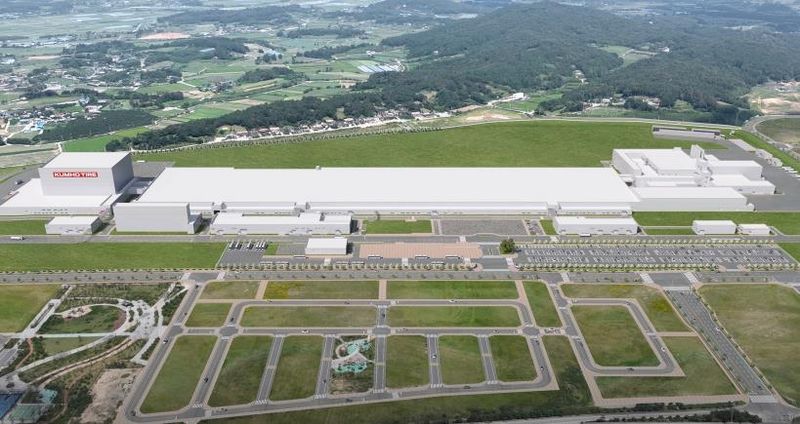
[파이낸셜뉴스]금호타이어가 유럽의 중국산 타이어 반덤핑 관세에 맞서 글로벌 생산체제 재편에 속도를 낸다. 한국·베트남 공장을 활용해 유럽 수출 물량의 생산지를 조정하고, 북미·유럽 완성차 업체 공급을 확대해 외형 성장을 이어간다는 구상이다. 2028년 함평·폴란드 신공장 완공을 계기로 생산능력과 수익성이 함께 회복될 것이라는 전망도 나온다.
19일 하나증권에 따르면 금호타이어의 올해 3·4분기 매출액은 전년 동기 대비 9% 늘어난 1조2190억원, 영업이익은 1% 증가한 1096억원으로 추정된다. 영업이익률은 9.0%로 전년 동기보다 0.8%포인트 낮아질 전망이다.
외형 성장은 북미·유럽 시장이 이끌고 있다. 글로벌 완성차 업체에 공급하는 신차용(OE) 타이어 물량이 늘었고, 교체용(RE) 타이어 신규 거래선도 확대됐다. 고인치 타이어 비중 확대와 판매가격 인상도 매출 증가에 힘을 보탰다. 하나증권은 글로벌 타이어 수요가 정체된 상황에서도 금호타이어 판매 물량이 5% 안팎 증가할 것으로 예상했다.
변수는 유럽 관세다. 유럽연합(EU)이 지난 7월 8일부터 중국산 타이어에 부과한 반덤핑 관세로 금호타이어 중국 공장 생산분에는 24.4%의 세율이 적용된다. 유럽 매출의 약 절반이 중국 공장 생산분인 만큼 3·4분기 400억원, 4·4분기 477억원의 비용이 발생할 것으로 추산됐다. 원재료 가격과 해상운임 상승, 환율 하락도 단기 수익성에 부담이다.
금호타이어는 한국과 베트남 공장의 생산 물량을 재배치해 관세 노출을 단계적으로 축소할 계획이다. 지난해 말 미국에서 판매가격을 7% 올린 데 이어 올해 유럽·아시아와 북미 일부 지역에서도 3~5% 인상을 단행했다. 가격 인상 효과는 시차를 두고 실적에 반영될 전망이다.
중장기 성장의 분기점은 2028년이다. 함평과 폴란드 공장 완공으로 생산능력이 확대되면 유럽 공급망을 다변화하고 판매 증가에 대응할 여력이 커진다. 하나증권은 금호타이어의 매출액이 올해 4조9941억원에서 2027년 5조2341억원, 2028년 5조6239억원으로 늘 것으로 내다봤다. 영업이익도 관세 부담이 집중되는 2027년을 저점으로 2028년 5399억원까지 회복할 것으로 예상했다.
송선재 하나증권 연구원은 "생산지 재배치로 관세 노출이 점차 줄고 신공장 완공으로 중장기 성장동력이 강화될 것"이라고 분석했다.
[email protected] 김동호 기자