포스코퓨처엠, 재무부담 속 최대 2000억 회사채 발행 도전 [fn마켓워치]
2·3년물 1000억원 모집…흥행 시 2000억원 증액
11월 4일 수요예측·12일 발행 예정
개별민평 대비 ±30bp 금리밴드 제시
수익성 회복에도 차입금 상환능력 부담 여전
AA- 신용등급 유지…채권시장 투자심리 시험대
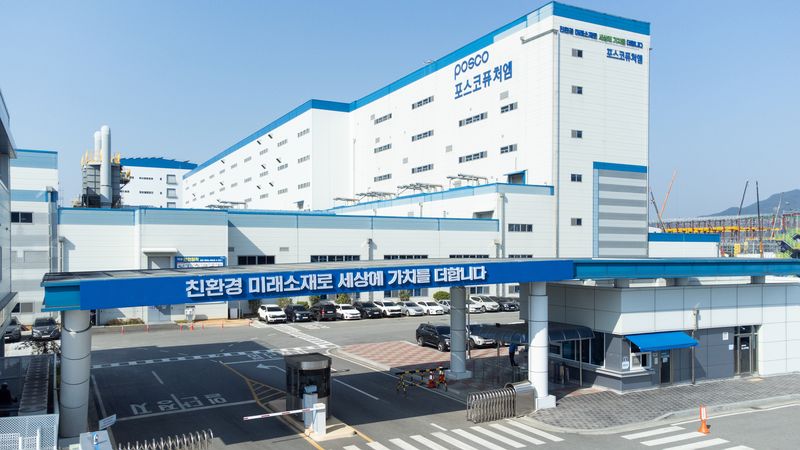
[파이낸셜뉴스] 포스코퓨처엠이 최대 2000억원 규모의 공모 회사채 발행에 나선다. 이차전지 업황 부진에 따른 재무부담이 이어지는 가운데 채권시장에서 자금 조달에 나서는 것이다. 수익성 개선에도 차입금 상환 부담이 신용등급 하향 검토 기준을 크게 웃돌면서 회사채 발행을 앞두고 재무건전성이 주요 변수로 떠올랐다.
19일 투자은행(IB)업계에 따르면 포스코퓨처엠은 다음달 4일 회사채 발행을 위한 기관투자자 대상 수요예측을 진행할 예정이다. 2년물과 3년물로 나눠 총 1000억원을 모집하며, 수요예측 결과에 따라 최대 2000억원까지 증액할 계획이다. 발행 예정일은 11월 12일이다.
대표 주관사는 NH투자증권, KB증권, 한국투자증권, 키움증권, 삼성증권 등 5곳이다. 희망금리밴드는 개별민평금리 대비 -30bp~+30bp(1bp=0.01%포인트)로 제시할 예정이다.
포스코퓨처엠은 올해 1월에도 공모 회사채 시장에서 자금을 조달했다. 당시 2500억원 모집에 6300억원의 기관투자자 주문이 몰렸지만 최종 발행금리는 3년물과 5년물에서 각각 개별민평금리 대비 18bp, 24bp 높은 수준으로 결정됐다. 모집액을 웃도는 투자 수요를 확보했음에도 조달금리에는 가산금리가 붙은 셈이다.
이번 수요예측에서도 기관투자자들의 주문 규모뿐 아니라 최종 발행금리가 주요 관심사로 떠오르고 있다. 특히 개별민평금리를 기준으로 상하 30bp의 금리밴드를 제시한 만큼 시장이 포스코퓨처엠의 재무부담을 어느 정도 금리에 반영할지가 관건이다.
포스코퓨처엠의 신용등급은 AA-/안정적 수준이다. 다만 대규모 설비투자 이후 높아진 차입금 부담은 신용도 관리의 핵심 변수로 꼽힌다.
신용평가사 등급 트리거 자료에 따르면 포스코퓨처엠의 총차입금/EBITDA(상각전영업이익)는 올해 6월 말 기준 14.8배로 집계됐다. NICE신용평가가 제시한 등급 하향 검토 기준인 8배를 크게 웃도는 수준이다.
총차입금/EBITDA는 영업활동을 통해 창출하는 현금성 이익에 비해 차입금이 얼마나 많은지를 나타내는 지표다. 수치가 높을수록 영업현금창출력 대비 차입금 상환 부담이 크다는 의미다.
포스코퓨처엠의 해당 지표는 2021년 5.4배, 2022년 5.7배에서 2023년 17.3배로 급등했다. 2024년에는 19.8배까지 높아졌다가 지난해 16.8배, 올해 6월 말 14.8배로 낮아졌다. 개선 흐름에도 신용평가사의 하향 검토 기준을 상당 폭 웃돌고 있는 셈이다.
반면 수익성 지표에서는 회복 조짐이 나타나고 있다. EBITDA/매출액 비율은 2023년 3.6%에서 지난해 8.0%, 올해 6월 말 9.8%로 상승했다. 신용평가사가 제시한 상향 검토 기준인 10%에 근접한 수준이다.
수익성은 회복되고 있지만 차입금 상환능력 개선은 상대적으로 더딘 모습이다. 다만 개별 재무지표가 등급 트리거를 초과했다고 해서 신용등급이 자동으로 조정되는 것은 아니다. 신용평가사는 사업경쟁력과 향후 현금흐름, 재무정책 등을 종합적으로 고려해 등급을 결정한다.
결국 이번 수요예측은 포스코퓨처엠의 실적 회복세와 여전히 높은 차입금 부담을 채권시장이 어떻게 평가하는지 확인하는 계기가 될 전망이다.[email protected] 김현정 기자