"삼성전기, 실적 눈높이 오르는데…주가가 못 따라간다"
IBK투자증권 "삼성전기, 3분기 전망치 상회하는 실적"
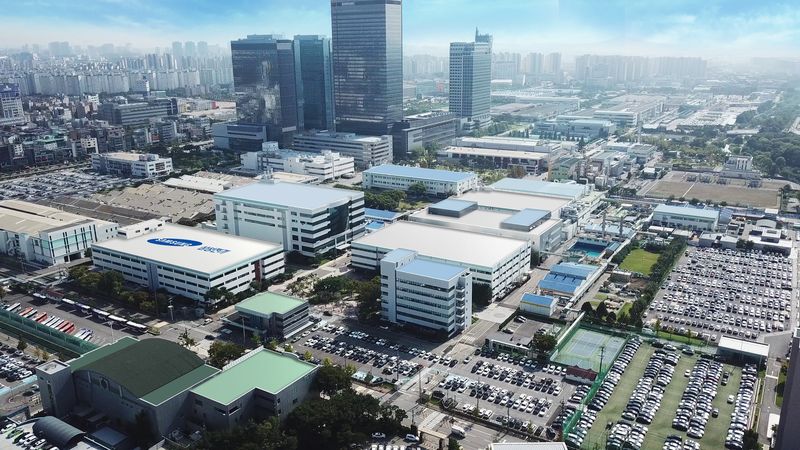
[파이낸셜뉴스] IBK투자증권은 20일 삼성전기에 대해 실적 개선세가 이어질 것으로 보고, 투자의견 '매수'와 목표주가 175만원을 유지했다.
김운호 IBK투자증권 연구원은 "3·4분기 삼성전기 매출액은 3조8000억원, 영업이익은 6668억원으로, 전망치를 상회할 것으로 기대한다"며 "올해 연간 매출액과 영업이익은 각각 14조4600억원, 2조1900억원으로, 이전 전망 대비 상향 조정했고, 2027, 2028년 영업이익도 상향했다"고 말했다.
이어 "패키지 사업부와 컴포넌트 사업부의 실적이 제품믹스, 단가 인상을 통해 외형과 수익성이 동반 개선되고 있고, 투자를 통한 생산 능력 개선도 동반될 것으로 예상된다"고 덧붙였다.
최근 주가 부진은 인공지능(AI) 투자 우려에 따른 것으로 파악했다. 강한 수요에 따른 공급 부족에도 금리인상, AI 고점론 등의 불확실성이 주가에 반영됐다는 설명이다.
김 연구원은 "삼성전기는 올해 하반기 발표한 MLCC 관련 수주 공시는 실리콘 커패시터를 포함하면 4조원에 이르고, 내년 MLCC 물량만 2조4000억원 수준"이라며 "공급 부족을 확인할 수 있는 지표라 판단하며, 패키지 키판은 투자 공시를 통해 공급 부족을 밝혔다"고 짚었다.
그러면서 "시점이 2028년 이후라는 점은 더 고무적인데, 최근 불거지고 있는 메모리 수요 정점이 내년일 것이라는 것과 배치된다"며 "하지만 금리인상과 대형 AI 모델의 성장성 둔화로 매출 전망에 대한 불확실성이 커지고 있다"고 분석했다.
[email protected] 서민지 기자