"방산주, 왜 갑자기 급락했나"…수주 지연·美 국방비 우려 따져보니
대신증권 "방산주 낙폭 과도…내년 수주 기회 여전"
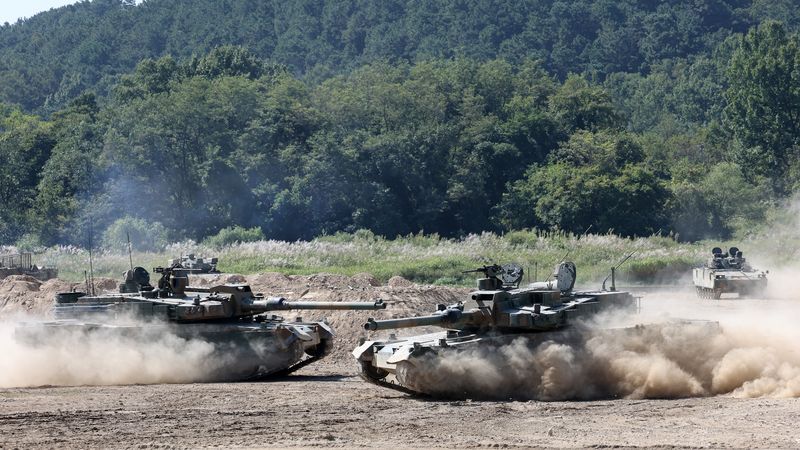
[파이낸셜뉴스] 국내 방산주가 수주 지연과 미국 국방비 축소 우려로 급락했지만, 낙폭이 과도하다는 분석이 나왔다. 주요 수출국의 무기 도입 수요와 내년 수주 기회가 여전해 성장 둔화를 우려하기는 이르다는 진단이다.
21일 대신증권에 따르면 전날 현대로템과 한화시스템 주가는 각각 15.3%, 15.1% 하락했다. 한화에어로스페이스는 12.5%, LIG D&A는 9.2%, 한국항공우주는 7.3% 떨어졌다. 글로벌 방산업체들의 주가가 견조한 가운데 국내 주요 방산주에 하락세가 집중됐다.
하락 배경으로는 수주 지연과 미국 국방비 감소 우려가 꼽힌다. 현대로템의 올해 3·4분기 실적 발표 이후 국내 방산업체들의 신규 계약이 늦어질 수 있다는 경계감이 커졌고, 오는 11월 미국 중간선거 이후 국방비 지출이 줄어들 수 있다는 전망도 부담으로 작용했다는 분석이다.
다만 미국의 국방비 변화가 국내 방산업체 실적에 미칠 단기 영향은 제한적이라는 게 증권업계 관계자들의 판단이다. 국내 업체들의 전체 매출에서 미국 사업이 차지하는 비중이 아직 작고 미국 자주포·장약 사업도 정권 변화와 무관하게 추진돼 왔다는 이유다.
각국의 방위산업 자립 움직임도 수출 기회로 꼽힌다. 자국 내 무기 생산과 공급망 확보를 원하는 국가가 늘면서 현지 생산과 기술 협력을 추진하는 국내 업체들의 사업 기회가 이어질 수 있다는 것이다.
내년 주요 수주 후보도 남아 있다. 한화에어로스페이스는 사우디아라비아 국가방위부(MNG) 사업과 미국 차륜형·궤도형 자주포 양산 사업이 기대 요인이다. LIG D&A는 라인메탈과의 합작법인 사업, 한화시스템은 중거리·장거리 지대공 유도무기용 다기능레이더와 천광 수출 등이 거론된다.
최정환 대신증권 연구원은 "각 국가들의 방위산업 자립화는 구조적인 변화"라며 "해당 자립화 수요에 맞춰 영업활동 진행 상황이 업체별 밸류에이션 격차를 만들어 낼 것"이라고 밝혔다.
한국항공우주는 올해 4·4분기 KF-21 최초 수출이 기대되는 업체로 제시됐다. 필리핀과 아랍에미리트(UAE) 등 여러 국가가 관심을 보이고 있다는 설명이다. 현대로템은 내년 페루 K2 전차 도입 사업과 루마니아·이라크 영업활동 재개 가능성이 주목할 대상으로 꼽혔다.
최 연구원은 "최근 국내 방위산업체들의 적극적인 현지화 전략에 따라 글로벌 동종업종 대비 할인 받을 근거는 없다고 판단한다"라고 강조했다.
[email protected] 최두선 기자