기업 10곳 중 4곳은 이자도 못 낸다..한계기업 역대 최고
한국은행, 2025년 기업경영분석 결과
외형 성장은 둔화, 영업이익률 5.2%↑
반도체·대기업 쏠림, 이익 성장세 가속
이자 못 내는 한계기업↑ '양극화 심화'
[파이낸셜뉴스] 지난해 국내 기업들의 평균 수익성과 재무 안정성이 개선됐으나, 벌어들인 돈으로 이자조차 갚지 못하는 한계기업의 비중은 역대 최고치를 갈아치웠다. 반도체 등 일부 주력 업종과 대기업의 가파른 성장 이면에 양극화가 심화되는 양상이다.
21일 한국은행이 발표한 2025년 연간 기업경영분석 결과에 따르면, 국내 비금융 영리법인기업(총 98만2767개) 가운데 이자보상비율 100% 미만인 한계기업 비중은 2024년 42.8%에서 지난해 42.9%로 상승해 역대 최고치를 경신했다. 이자보상비율은 영업이익으로 이자 비용을 감당할 능력을 뜻한다.
이자는커녕 아예 본업에서 영업적자를 기록한 이자보상비율 0% 미만 기업의 비중 역시 2024년 33.9%, 지난해 34.4%로 늘어 부실 위험이 가중된 것으로 나타났다.
다만 지난해 전체 평균 이자보상비율은 244.1%에서 292.7%로 크게 상승했다. 반도체, 조선 등 대기업을 중심으로 영업이익이 큰 폭 개선되면서 이자보상비율 500% 이상인 고수익 기업 비중(29.4%→29.5%)도 증가했다.
이는 중간 체급 이하 기업들의 수익성은 약화하는 반면, 대기업은 원가 절감과 수익 창출 능력이 확대돼 기업 간 체력 격차가 더욱 벌어지고 있는 것으로 풀이된다.
이미주 한은 기업통계팀장은 "유가증권 평가액 상승과 배당 증가 등으로 반도체와 조선 등 대기업 중심으로 수익성 개선이 집중된 측면이 있다"고 설명했다. 기업의 매출액증가율은 전년도 3.7%에서 2.4%로 하락하며 전체적인 외형 성장세는 둔화됐다.
제조업의 매출액증가율은 2024년 4.6%에서 지난해 2.4%로 내려앉았는데, 이는 코크스·석유정제품(1.4% → -7.6%)이 국제유가 하락에 따른 석유제품 가격 하락 때문이다.
비제조업 역시 2.9%에서 2.3%로 증가세가 꺾였다.
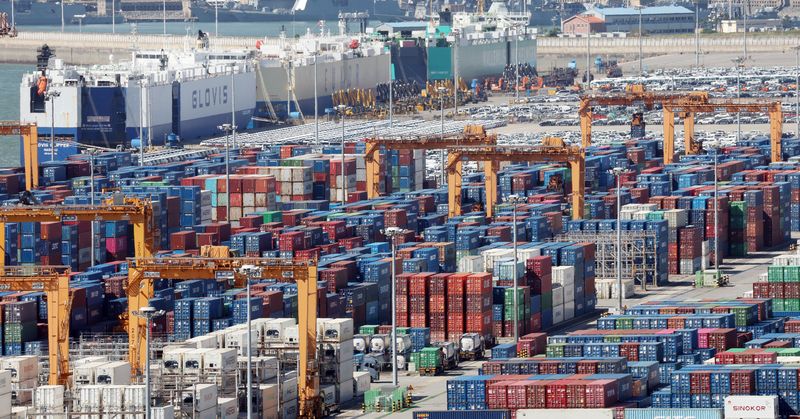
운수·창고업(11.6% → 2.6%)은 해상운임 하락으로 운송수입 증가세가 둔화됐다. 건설업(-2.8% → -7.6%)은 업황 부진이 길어지면서 매출 감소 폭이 컸다.
이러한 감소 흐름은 대기업(3.4%→2.0%)과 중소기업(4.1%→3.0%)이 비슷했다.
외형 성장은 주춤했지만 기업들의 수익성과 재무안정성은 개선됐다. 기업들이 지난해 경기 위축과 불확실성 확대로 적극적인 투자보다 내실에 중점을 둔 영향으로 풀이된다.
매출액영업이익률은 전년 4.6%에서 지난해 5.2%로, 매출액세전순이익률 역시 4.3%에서 5.2%로 동반 상승했다. 특히 영업이익률 5.2%는 지난 2021년(5.6%) 이후 가장 높은 수준이다.
기업 규모별로는 대기업이 영업이익률(5.6% → 6.7%)을 크게 끌어올렸다. 반면 중소기업은 영업이익률(3.0%→2.8%)이 소폭 하락했으나, 세전순이익률(2.4%→2.5%)은 소폭 개선되는 모습을 보였다.
기업들의 재무 건전성을 가늠하는 안정성 지표들도 개선됐다.
기업의 부채비율은 2024년 119.9%에서 지난해 116.2%로 하락해 2019년(115.6%) 이후 최저치를 기록했다. 차입금의존도 역시 31.0%에서 30.4%로 낮아졌다. 부채비율과 차입금의존도는 대기업과 중소기업, 제조업과 비제조업 모두 하락했다.
전문가들은 지난해 불확실한 대내외 환경 속에서 기업들이 무리한 외형 확장보다는 비용을 통제하고 리스크를 관리하는 내실 경영에 집중했다고 평가했다. 그러나 반도체 등 주력 부문과 대기업에 이익 성장이 편중되는 기업 간 구조적 양극화는 심화되고 있다는 지적이다.
[email protected] 정상균 기자