코오롱인더·HS효성첨단소재, 전기차 타이어 소재 고도화
아라미드·나일론 결합한 고부가 타이어코드 확대
3Q 실적 둔화 전망…AI·방산 소재로 사업 다각화
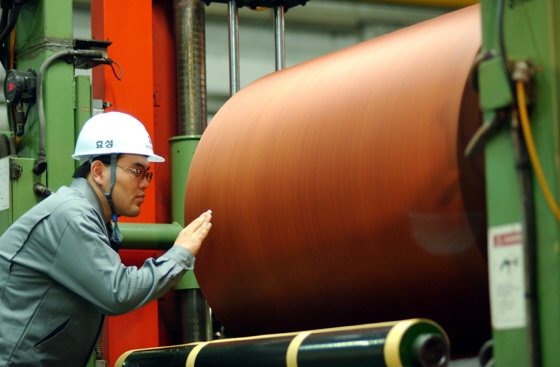
[파이낸셜뉴스]코오롱인더스트리와 HS효성첨단소재가 전기차용 고성능 타이어 소재 시장 공략을 확대하고 있다. 전기차의 높은 중량과 구동력에 대응해 기존 나일론보다 강도와 탄성률을 높인 하이브리드 타이어코드 등 고부가 제품을 강화하는 전략이다. 다만 원화 강세, 원료가격 상승, 중국발 공급과잉 등으로 단기 실적은 둔화할 전망이다.
30일 업계에 따르면 HS효성첨단소재는 글로벌 폴리에스터(PET) 타이어코드 시장에서 점유율 약 50%로 1위를 차지하고 있다. 코오롱인더스트리는 국내 아라미드 생산능력 1위 업체로서 타이어코드와 아라미드, 타이어용 석유수지 등을 공급하고 있다.
양사가 주목하는 제품은 아라미드와 나일론을 결합한 하이브리드 타이어코드다. 타이어코드는 타이어 내부에서 형태를 유지하고 하중을 지탱하는 보강재다. 전기차는 배터리 탑재로 차량 중량이 크고 초기 구동력이 높아 타이어의 내구성과 하중 지지력이 중요하다.
하이브리드 타이어코드는 기존 나일론 제품보다 강도와 탄성률이 높아 고속 주행 시 타이어 내부 벨트 변형을 억제하는 데 유리하다는 평가다. HS효성첨단소재의 하이브리드 타이어코드 평균판매가격도 기존 나일론 제품의 약 5배 수준이다. 현재 프리미엄 전기차용 타이어 등에 적용되고 있으며 공급 확대에 따른 수익성 개선이 기대된다.
다만 고부가 제품 확대가 당장 실적 개선으로 이어지기는 어려운 상황이다. 신한투자증권은 코오롱인더스트리의 올 3·4분기 영업이익을 전분기 대비 55% 감소한 444억원으로 추정했다. 산업자재 부문 영업이익은 47% 줄어든 119억원으로 예상했다. 원화 강세에 따른 수출 채산성 악화와 아라미드 적자 확대, 타이어코드 수익성 하락 등이 주요 원인이다.
같은 기간 HS효성첨단소재 영업이익도 전분기 대비 32% 감소한 526억원으로 전망했다. 주력하고 있는 타이어보강재 영업이익은 원료가격 상승과 판매가격 인하 영향으로 29% 줄어든 457억원으로 추정했다. 탄소섬유·아라미드 등 슈퍼섬유 부문은 적자가 지속되지만 영업손실 규모는 전분기 130억원에서 58억원으로 줄어들 전망이다.
양사는 타이어 소재 외 신사업도 확대하고 있다. 코오롱인더스트리는 최근 경북 김천의 개질 폴리페닐렌옥사이드(mPPO) 2공장을 가동해 연간 생산능력을 매출액 환산 기준 800억원에서 2000억원 규모로 늘렸다. mPPO는 인공지능(AI) 서버용 동박적층판(CCL)에 사용되는 소재로, 국내외 고객사를 대상으로 품질 인증을 진행 중이다. 투명 폴리이미드(CPI) 사업도 폴더블폰 수요 확대에 대응하고 있다.
HS효성첨단소재는 베트남 탄소섬유 생산거점과 아라미드 사업을 기반으로 방산·드론 등 신규 수요처 확보를 추진하고 있다. 다만 중국발 공급과잉과 탄소섬유 업황 부진 등에 따른 수익성 부담은 여전하다.
업계 관계자는 "전기차용 타이어의 고성능화로 하이브리드 타이어코드 수요가 늘어날 것으로 보고 있다"며 "다만 실제 수익성 개선은 고객사 공급 확대와 생산설비 가동률에 달려 있다"고 말했다. [email protected] 김미희 기자