반등 기다렸더니 퇴출 걱정까지…코스닥 투자자는 괴롭다 [증시는 왜]
한 주 새 5.42% 하락…코스피 낙폭의 두 배 넘어
시총 300억 미만 기업 89% 급증…승강제 쏠림 우려도
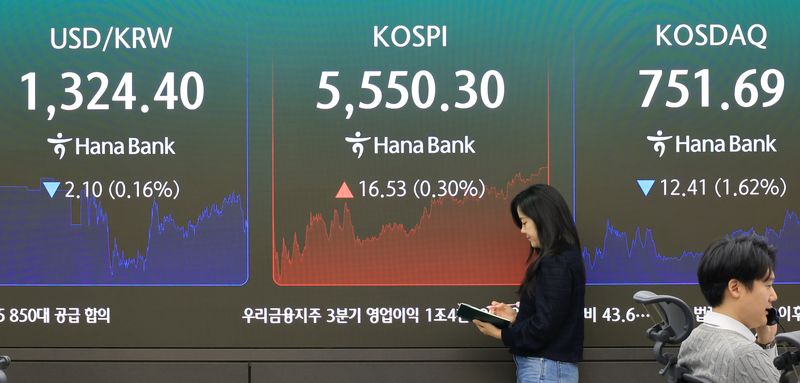
[파이낸셜뉴스] 코스닥지수가 한 주 새 5% 넘게 하락하며 반등 기대에 제동이 걸렸다. 대형주에 쏠린 자금이 중소형주로 이동할 수 있다는 전망에도 투자자들은 웃지 못하고 있다. 시장 약세로 시가총액 기준에 미달하는 기업이 늘어난 데다, 코스닥 승강제가 일부 우량주로의 자금 쏠림을 키울 수 있다는 우려까지 겹쳤다.
코스닥은 지난 16일 하루 4.46% 상승했으나 이후 한 주 만에 당시 상승분을 모두 내줬다. 지난해 말 925.47보다 18.78%, 올해 1월 말 1149.44보다 34.60% 낮다. 52주 최고치 1229.42를 되찾으려면 현재 수준에서 63.55% 올라야 한다.
글로벌 금융위기 당시 코스닥은 2008년 52.85% 하락한 뒤 2009년 54.67% 상승했다. 그러나 2009년 말 지수는 513.57로 위기 직전인 2007년 말 704.23보다 27.07% 낮았다. 최근에도 2022년 34.30% 하락한 뒤 2023년 27.57% 반등했지만 2021년 말 수준을 회복하지 못했고, 2024년에는 다시 21.74% 밀렸다.
반등의 계기로는 대형주에 집중됐던 자금의 이동이 꼽힌다. 강현기 DB증권 연구원은 "일반적으로 코스닥은 대형주의 수급 집중이 완화되는 시기에 상대 강세를 보인다"고 설명했다.
강 연구원은 "인공지능(AI) 기업 간 경쟁 심화로 서비스 이용료가 낮아지는 반면 인프라 투자 확대에 따른 이자비용은 커지고 있다"라며 "금리 상승까지 겹쳐 AI 관련주가 쉬어가는 국면에 들어서면 코스닥을 비롯한 중소형주가 대안 투자처로 부각될 수 있다"고 전망했다.
상장폐지 제도 강화는 부실기업을 정리해 시장 신뢰를 높이려는 취지다. 그러나 시장 전체가 하락하면 개별 기업의 경영 노력과 별개로 시총 기준에 미달하는 기업이 늘어날 수 있다. 시총 300억원 미만이라는 이유만으로 곧바로 상장폐지되는 것은 아니지만, 약세장이 길어질수록 상장 유지에 대한 부담이 커질 수 있다.
업계 한 관계자는 "기업 입장에서는 연구개발 성과가 나오기까지 시간이 필요한데, 당장 시총 기준을 맞추는 데 매달리다 보면 장기 투자보다 단기 주가 대응이 앞설 수밖에 없다"라며 "성장 가능성이 있는 기업에는 이를 입증할 시간도 줘야 한다"고 지적했다.
코스닥 승강제 역시 기대와 위험을 함께 안고 있다. 우량기업을 프리미엄 기업군으로 구분하면 신뢰도를 높이고 기관, 외국인 자금을 유치하는 데 도움이 될 수 있다. 반면 프리미엄 종목과 관련 상장지수펀드(ETF)에 투자가 집중되면 나머지 중소형주는 거래 위축과 자금 조달 부담을 겪을 수 있다.
엄수진 한화투자증권 연구원은 "제도 도입에 따른 부작용보다는 긍정적인 효과가 더 클 것이라 예상한다"라면서도 "당장 매출과 이익이 부족한 바이오 및 기술 기업이 단기 실적 기준에 따라 불리한 평가를 받을 수 있다"고 전했다.
증권업계 관계자는 "실적 추정치 상향과 순매수가 이어지고 거래대금 증가가 여러 업종으로 확산한다면 상승의 지속성을 판단할 근거가 될 수 있다"며 "신용융자와 반대매매 부담이 완화되는지도 함께 살펴야 한다"고 강조했다.
[email protected] 최두선 기자