中 반도체 장비투자 세계 40% 차지…삼일PwC "韓 범용 메모리 수익성 방어해야"
중국, 글로벌 파운드리 생산능력 25% 이상 확보
범용 D램·낸드 공급 확대…글로벌 가격 경쟁 변수
HBM·AI 메모리는 초격차 유지…고부가 제품 전환 시급
"기술력만으론 한계…수요산업 생태계 확보해야"
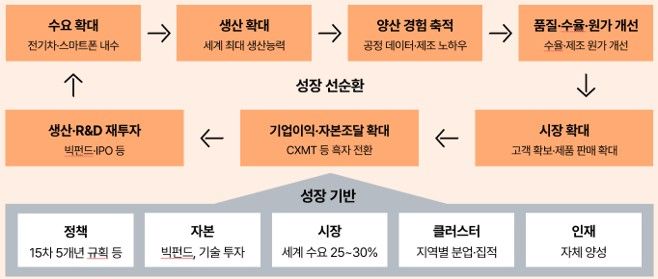
[파이낸셜뉴스] 중국이 글로벌 반도체 장비 투자의 40% 이상을 차지하며 생산능력을 빠르게 확대하면서 한국 반도체 산업의 범용 메모리 수익성 방어가 주요 과제로 떠오르고 있다. 중국이 고대역폭메모리(HBM)와 첨단 공정에서는 기술적 격차를 보이고 있지만, 범용 D램과 낸드플래시에서는 대규모 생산능력과 내수시장을 기반으로 글로벌 가격 경쟁을 심화시킬 수 있다는 분석이다.
26일 삼일PwC가 발간한 '중국 반도체 굴기의 실체: 중국 반도체 부상이 한국에 던지는 과제' 보고서에 따르면 중국은 2024년 기준 글로벌 전자제품 생산의 약 3분의 1을 담당하고 있다. 글로벌 파운드리 생산능력의 25% 이상, 반도체 후공정 생산능력의 30% 이상을 보유하고 있으며 글로벌 반도체 장비 투자의 40% 이상도 중국에서 이뤄지고 있다.
보고서는 "중국 반도체 산업의 경쟁력이 개별 기술보다 생산능력과 내수시장, 정책 지원이 결합된 산업 생태계에서 나온다"고 분석했다. 중국은 스마트폰과 전기차, 인공지능(AI) 등 자국 수요산업을 기반으로 반도체 생산과 제품 검증을 확대하고 있다. 특히 자국 수요를 자국 반도체 공급망으로 연결하는 '중국을 위한 중국(China for China)' 전략을 통해 양산 경험과 원가 경쟁력을 축적하고 있다는 평가다.
삼일PwC는 "중국의 시장 영향력이 최첨단 반도체보다 범용 메모리와 성숙공정 파운드리, 후공정 등에서 먼저 확대될 것"이라고 전망했다. 이들 분야는 이미 생산 기반과 고객 수요가 형성돼 있어 공급 확대가 글로벌 반도체 가격과 수급에 영향을 미칠 가능성이 높기 때문이다.
반면 HBM과 선단공정에서는 여전히 기술적 과제가 남아 있다. HBM은 고객사 검증과 안정적인 상업 공급이, 선단공정은 수율과 제조원가 경쟁력 확보가 관건으로 꼽혔다. 첨단 장비와 소재, 패키징 분야에서도 기술 및 양산 경험의 격차를 좁혀야 한다는 분석이다.
이에 따라 한국 기업들은 범용 메모리의 원가 경쟁력과 수익성 관리에 집중하는 동시에 HBM과 AI 메모리, 첨단 패키징 등 고부가가치 분야에서 기술 우위를 강화해야 한다는 제언이 나왔다. 중국의 생산량 확대에 맞서 단순 점유율 경쟁을 벌이기보다 고부가 제품 비중을 높이고 글로벌 고객사와의 공동 개발을 확대해야 한다는 것이다.
삼일PwC는 기술 경쟁력뿐 아니라 반도체 수요산업 육성도 강조했다. AI와 데이터센터, 로봇, 자율주행 등 반도체를 실제로 구매하고 활용하는 산업을 키우고, 국내 소재·부품·장비 기업들이 생산라인에서 제품을 검증할 수 있도록 테스트베드 개방과 초기 구매 지원을 확대해야 한다고 제언했다.
이주형 PwC컨설팅 반도체 섹터 리더(파트너)는 "중국이 키우고 있는 것은 개별 반도체 기업이 아니라, 반도체가 반복적으로 채택되고 개선될 수 있는 시장과 산업 생태계"라며 "향후 반도체 경쟁에서는 더 많은 고객과 수요산업, AI 인프라를 확보한 국가가 유리하다"고 말했다. 이어 "한국도 기술 강국을 넘어 기술을 시장과 산업으로 연결하는 생태계 강국으로 나아가야 한다"고 강조했다.
[email protected] 김현정 기자