신약 팔아 번 돈으로 다음 신약 키운다…온코닉의 바이오 '선순환'
자큐보 처방 확대에 실적 개선
목표주가 2만22500원 제시해
전일 종가 대비 상승여력 82%
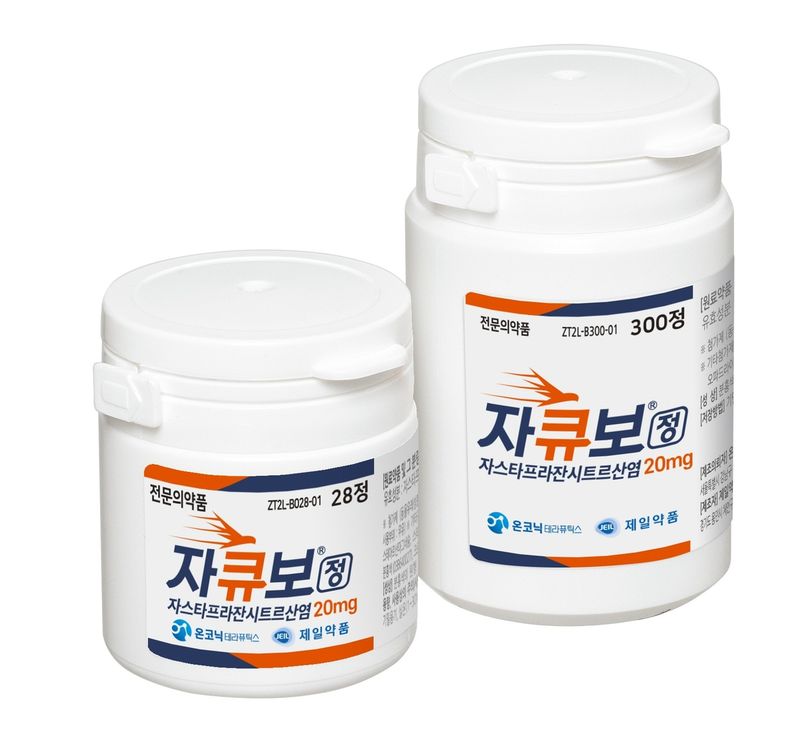
[파이낸셜뉴스] 온코닉테라퓨틱스가 위식도역류질환 치료제 '자큐보'의 상업화 성과를 바탕으로 후속 신약 개발에 속도를 내고 있다.
기존 바이오기업들이 임상 개발과 기술수출을 위한 자금 조달에 의존하는 경우가 많은 것과 달리, 상업화 제품에서 확보한 수익을 항암제와 비만 치료제 연구개발에 재투자할 수 있다는 점이 차별화 요소로 꼽힌다.
27일 IBK투자증권은 온코닉테라퓨틱스에 대한 투자의견 '매수'와 목표주가 2만2500원을 제시하며 신규 분석을 개시했다. 전날 종가인 1만2350원과 비교하면 상승 여력은 82.2%다.
정이수 IBK투자증권 연구원은 자큐보의 처방 확대와 해외 진출이 회사의 현금창출력을 강화하고, 이를 바탕으로 후속 파이프라인의 임상 진척과 유의미한 데이터 확보가 가능하다는 점에 주목했다.
단기적인 이익률 변화보다 상업화 신약을 통해 후속 후보물질 개발을 자체적으로 뒷받침하는 사업 구조에 초점을 맞춰야 한다는 분석이다.
온코닉테라퓨틱스가 지난 2024년 10월 출시한 자큐보는 국내 세 번째 칼륨경쟁적 위산분비억제제(P-CAB)다. 출시 첫 온전한 연간 실적인 지난해 원외처방액은 481억원을 기록했다.
제일약품과 동아에스티의 생산·영업 기반을 활용하는 공동판매 구조로 시장에 안착하고 있으며, 추가 적응증 확보를 위한 국내 임상 3상도 진행 중이다.
IBK투자증권은 자큐보의 처방 확대에 힘입어 온코닉테라퓨틱스의 올해 매출액이 1075억원으로 전년보다 101.4% 증가할 것으로 전망했다. 영업이익은 212억원으로 68.0% 늘어날 것으로 추정했다. 2026년 상반기에는 매출 474억원, 영업이익 74억원을 기록했다.
해외 사업도 중장기 성장 변수다. 온코닉테라퓨틱스는 2023년 중국 리브존과 자큐보의 중화권 개발·상업화 권리를 두고 계약금 200억원을 포함해 총 1600억원 규모의 기술수출 계약을 체결했다.
중국에서는 품목허가 심사가 진행 중이며, IBK투자증권은 올해 말부터 내년 1·4분기 사이 허가를 예상했다. 허가 시 약 60억원의 마일스톤 유입도 기대했다. 인도에서는 지난 8월 품목허가를 획득해 내년 초 출시가 예상된다.
후속 파이프라인의 핵심은 항암 후보물질 네수파립이다. 네수파립은 암세포의 DNA 복구를 차단하는 PARP와 암세포 성장 신호를 조절하는 탱키라제를 동시에 억제하는 기전을 갖췄다.
기존 PARP 저해제가 주로 특정 유전자 변이를 가진 환자에게 사용되고 내성 문제가 발생할 수 있다는 점에서, 치료 대상 확대 가능성이 개발의 핵심이다.
올해 미국임상종양학회(ASCO)에서 공개된 췌장암 임상 1b상 중간 결과에서는 네수파립과 젬시타빈·나브파클리탁셀 병용군의 객관적반응률이 53.8%, 질병조절률이 92.3%로 나타났다.
다만 소규모 초기 임상 결과인 만큼 이를 확증적인 치료 효과로 해석하기는 어렵다. 향후 환자 추적관찰과 후속 임상에서 효과와 생존기간 개선 가능성이 재확인되는지가 중요하다.
정 연구원은 특히 내년 상반기 예정된 췌장암 임상 후속 관찰 및 2상 중간 데이터에 주목했다. 초기 항암 활성이 후속 데이터에서도 유지되고 생존기간 연장 가능성이 뒷받침된다면 네수파립의 신약가치가 높아질 수 있다는 전망이다.
비만 치료제 후보물질 OCN-501도 새로운 기대 요인이다. 회사는 11월 비만 관련 학회인 'ObesityWeek'에서 OCN-501의 작용기전과 전임상 데이터를 처음 공개할 예정이다.
IBK투자증권은 GLP-1 계열 비만 치료제의 체중감량 과정에서 발생할 수 있는 근손실을 줄일 가능성이 확인될 경우 후속 파이프라인에 대한 기대도 높아질 것으로 봤다. 다만 아직 전임상 단계인 만큼 실제 임상 효능과 안전성은 추가 검증이 필요하다.
[email protected] 강중모 기자