"내년 M&A 시장 양극화 뚜렷, 중견기업 사업재편 매물 늘듯" [인터뷰]
원정준 삼정회계법인 M&A 센터장
고금리에 알짜 M&A도 무산 … 중소형 PE '딜맥경화' 심화
자금조달 부담에 펀딩 장기화
반도체는 성장기대 온도차 커
수출길 뚫린 방산·조선 유망
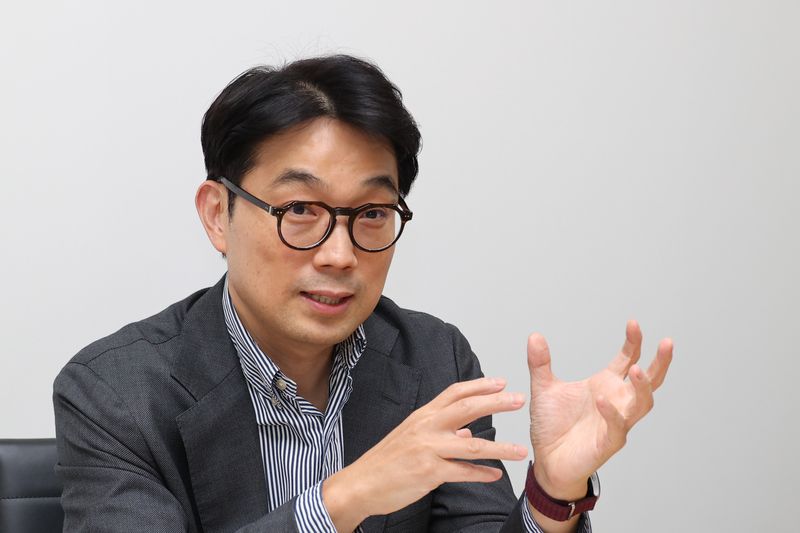
"내년 인수합병(M&A) 시장은 대형 거래와 중소형 거래 간 양극화가 더욱 뚜렷해질 것으로 보입니다. 글로벌 사모펀드(PE)와 국내 대형 운용사들은 투자할 곳을 찾고 있지만, 중소형 PE는 인수금융과 프로젝트펀드 자금 모집이 어려워 거래 자체가 지연되고 있습니다."
원정준 삼정KPMG M&A센터장은 27일 파이낸셜뉴스와의 인터뷰에서 2027년 국내 M&A 시장의 핵심 변수로 자금조달 여건과 투자자 간 양극화를 꼽았다. 대형 운용사들은 풍부한 투자 재원을 바탕으로 거래를 추진하는 반면 중소형 운용사들은 높은 금융비용과 투자자 모집의 어려움으로 고전할 것이라는 전망이다.
원 센터장은 "최근 자문했던 약 1500억원 규모의 매각 거래에서 인수금융 금리가 7.8%에 달했다"며 "정상적인 기업을 인수하는 거래에서도 이 정도 금리가 적용되면 투자 수익성을 확보하기 쉽지 않다"고 말했다.
금융기관의 대출 심사 강화도 부담이다. 그는 "과거에는 인수금융을 기업의 상각전영업이익(EBITDA)의 4~5배 수준까지 조달하는 사례가 있었지만 앞으로는 3~4배 수준으로 낮아질 가능성이 있다"며 "대출 가능 금액이 줄어드는 만큼 PE들이 추가로 확보해야 하는 자기자본은 늘어나게 된다"고 설명했다.
프로젝트펀드 모집도 장기화하고 있는 점도 우려되는 사항으로 꼽았다. 원 센터장은 "과거에는 좋은 매물이 나오면 2~3개월 만에 자금 모집을 마치는 경우가 많았지만 지금은 6개월 이상 걸리고, 길게는 1년까지 협상이 이어지거나 거래가 무산되는 사례도 발생하고 있다"고 전했다. 특히 1000억~2000억원대 중소형 거래에서는 자금조달 차질이 인수가격 인하나 인수지분 축소 등 거래조건 재협상으로 이어질 수 있다고 내다봤다.
내년에는 M&A 매물 공급 구조에도 변화가 예상된다. 최근 3년간 대기업들의 사업재편이 상당 부분 진행된 만큼 중견기업의 자산 매각과 PE 보유 포트폴리오 기업의 투자금 회수(엑시트)가 중요해질 것이라는 분석이다. 그는 "대기업들은 사업 포트폴리오 효율화를 위해 자산을 매각했다면 중견기업들은 유동성을 확보하거나 새로운 성장동력을 마련하기 위해 사업재편에 나서는 경우가 많다"며 "일부 기업은 사업재편이 지연되면 유동성 부담이 커질 수 있다는 점에서 성격이 다르다"고 진단했다.
산업별로는 방산 부품업체를 유망한 M&A 대상으로 지목했다. 유럽과 미국의 방산 공급망 재편으로 국내 부품업체들의 수출 기회가 확대되고 있다는 판단이다. 원 센터장은 "국내 방산 부품업체들은 오랫동안 군수 수요를 기반으로 생산과 연구개발 역량을 유지해 왔다"며 "해외 수출이 늘어나면서 과거 내수시장에 의존하던 중소형 부품업체들의 수익성이 크게 개선될 가능성이 있다"고 말했다. 이어 "PE들도 방산 부품기업 인수를 위해 적극적으로 시장을 살펴보고 있다"고 덧붙였다.
한편 조선 기자재 기업도 관심 대상으로 꼽았다. 그는 "창원과 부산 지역의 조선 기자재 업체들은 과거 업황 악화로 어려움을 겪었지만 최근 실적이 회복되면서 매각이나 외부 투자 유치를 검토하는 기업들이 늘고 있다"고 설명했다.
반면 반도체는 산업 전망과 M&A 시장의 온도 차이가 클 것으로 예상했다. 원 센터장은 "반도체 기업들의 실적 개선 기대가 높아 매도자들은 높은 기업가치를 요구하지만 매수자들은 불확실성을 반영해 보수적으로 접근하고 있다"며 "매도자와 매수자 간 가격 눈높이 차이가 커 거래 성사가 쉽지 않다"고 분석했다.
원 센터장은 "내년에는 특정 산업 하나가 M&A 시장 전체를 주도하기보다 산업별로 거래가 분산될 가능성이 높다"며 "대형 거래에서는 글로벌 PE와 국내 대형 운용사들의 경쟁이 치열해지는 반면 중소형 거래에서는 자금조달 능력이 거래 성패를 좌우할 것"이라고 전망했다.
[email protected] 김현정 기자[email protected] 김현정 기자