HD현대일렉트릭, 환율·수주 둔화에 이익률↓…"LG이노텍, 악재는 대부분 노출"
HD현대일렉트릭, 3분기 영업익 컨센서스 7% 하회 ▶ 신한투자증권
LG이노텍, 4분기 영업익도 시장 기대 크게 밑돌 전망 ▶ SK증권
셀트리온, 3개 분기 연속 어닝 서프라이즈 ▶ 현대차증권
[파이낸셜뉴스] 10월 28일 오전, 주요 증권사 리포트를 정리해드립니다.
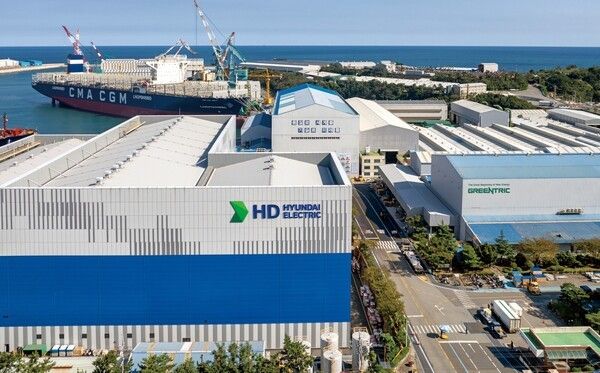
HD현대일렉트릭은 3분기 사상 최대 매출에도 원화 강세와 수주 감소로 이익률이 후퇴했지만, 빅테크 신규 공급계약이 확정되면 수주 모멘텀이 회복될 것이라는 전망이 나왔습니다.
LG이노텍은 환율 영향으로 3분기 영업이익이 눈높이를 크게 밑돌았고 4분기도 부진이 이어지겠지만, 악재가 대부분 노출된 만큼 시장 기대치 하향이 마무리되는 시점부터 주가 저점을 고민할 때라는 진단이 나왔습니다.
셀트리온은 옴리클로 등 신규 바이오시밀러와 위탁생산 물량에 힘입어 3개 분기 연속 시장 기대를 웃도는 실적을 냈다는 평가를 받았습니다.
◆ HD현대일렉트릭(267260) ― 신한투자증권 / 이동헌 연구위원
- 목표주가: 85만원 (15.0% 하향, 기존 100만원) ㅣ 전일 종가: 45만원
- 투자의견: 매수 (유지)
신한투자증권은 HD현대일렉트릭이 3분기 사상 최대 매출을 냈지만 원화 강세와 수주 감소로 이익률이 후퇴했다며 목표주가를 85만원으로 낮췄습니다. HD현대일렉트릭의 3분기 영업이익은 2845억원으로 시장 기대치를 7% 밑돌았습니다.
이동헌 연구위원은 "데이터센터 투자 정점 우려와 원화 강세, 3분기 수주 감소(9억8000만달러, 전년 동기 대비 -19%)로 주가가 52주 고점 대비 69% 하락했다"고 진단했습니다. 목표주가 하향에 대해서는 "원화 강세와 수주 감소를 반영해 이익률 추정치를 1%p 낮추고, 빅테크 추가 계약이 확인되기 전까지 할증을 축소했다"고 설명했습니다.
다만 수주 모멘텀은 회복될 수 있다는 분석입니다. 이 연구위원은 "빅테크 B·C·D사와의 신규 공급계약이 확정되면 수주 모멘텀이 회복될 것으로 기대한다"고 밝혔습니다. 계약은 11월 말까지 확정될 것으로 예상했습니다.
여기에 11월 울산 변압기 신공장이 본격 양산에 돌입하고, 2027년에는 배전 변압기 매출이 두 배 이상으로 늘어날 것이라는 회사 측 전망도 덧붙였습니다. 리스크 요인으로는 원화 강세와 계약 지연을 꼽았습니다.
※배전 변압기
송전망에서 받은 전력을 최종 사용처에서 쓰는 전압으로 낮추는, 전력 공급의 마지막 단계 변압기입니다. 리포트는 빅테크 A사 프로젝트로 배전 변압기 매출이 2027년 두 배 이상으로 늘 것이라는 회사 전망을 전했습니다.
◆ LG이노텍(011070) ― SK증권 / 박형우 연구원
목표주가: 60만원 (40.0% 하향, 기존 100만원) ㅣ 전일 종가: 37만4500원
투자의견: 매수 (유지)
SK증권은 LG이노텍의 3분기 영업이익이 948억원으로 3개월 전 시장 눈높이(3,000억원)를 크게 밑돌았다며 목표주가를 60만원으로 내렸습니다.
박형우 연구원은 "부진의 대부분은 환율 영향"이라며 "당초 환율 가정 대비 원화가 강세로 전환되며 약 2,000억원의 이익 차이가 발생했다"고 분석했습니다. 사업 자체에 대해서는 "출하량과 판가는 안정적이었다"며 "광학 출하량과 판가 인하 이슈는 없고, 중화권 경쟁사들과의 점유율 구도도 안정적"이라고 짚었습니다.
4분기 영업이익 역시 시장 기대치(3900억원)를 크게 밑도는 1849억원으로 전망돼 눈높이 하향이 불가피하다는 판단입니다. SK증권의 밸류체인 점검에서 복수 업체의 오더컷 움직임이 감지돼, 고객사 재고조정이 남은 변수로 꼽혔습니다.
그럼에도 박 연구원은 "악재는 대부분 노출됐다"며 "재고조정 변수가 반영돼 컨센서스 하향이 마무리되는 시점부터는 저점에 대한 고민이 필요하다"고 밝혔습니다. 아울러 "카메라의 발전은 미래에도 지속된다"며 2027년 부품 업그레이드와 탑재율 확대가 공급단가 인상 요인으로 작용할 것이라는 시각을 내놨습니다.
※오더컷(Order Cut)
완성품 업체가 부품 협력사에 넣었던 주문량을 줄이는 것입니다. 스마트폰 등 세트 수요 둔화의 선행 신호로, 부품업체의 매출과 가동률에 직접 영향을 미칩니다.
◆ 셀트리온(068270) ― 현대차증권 / 김현석 연구원
- 목표주가: 30만원 (7.1% 상향, 기존 28만원) ㅣ 전일 종가: 18만8600원
- 투자의견: 매수 (유지)
현대차증권은 셀트리온이 3개 분기 연속으로 시장 기대를 웃도는 실적을 냈다며 목표주가를 30만원으로 올렸습니다. 셀트리온의 3분기 매출액은 1조5,755억원, 영업이익은 5,253억원으로 각각 전년 동기 대비 53%, 74% 늘었고, 신규 제품군과 미국 일라이 릴리 대상 의약품 위탁생산(CMO) 물량이 성장을 이끌었습니다.
현대차증권 김현석 연구원은 "기존 제품들의 시장점유율이 견조하게 유지되는 가운데 신규 제품군의 성장과 일라이 릴리향 CMO 물량 증가가 매출 성장을 견인했다"며 "신규 제품이 이끄는 구조적 성장은 지속된다"고 평가했습니다.
특히 바이오시밀러 매출 중 신규 제품 비중이 67%까지 확대됐으며, 유럽에서만 1,321억원의 매출을 올린 '옴리클로'는 "4분기 미국 시장 출시로 다시 한 번 큰 폭으로 성장할 전망"이라고 내다봤습니다. 다만 3분기 당기순이익은 환율 하락으로 외화채권의 원화 환산손실이 영업외손실로 반영되면서 시장 기대를 밑돌았습니다.
※옴리클로(Omlyclo)
셀트리온이 개발한 알레르기 질환 치료제로, 만성 두드러기·천식 등에 쓰이는 노바티스 '졸레어'(성분명 오말리주맙)의 바이오시밀러입니다. 지난 5일 미국에 출시됐으며, 졸레어 바이오시밀러 가운데 미국 시장에 처음 진입한 제품입니다.
※위탁생산(CMO, Contract Manufacturing Organization)
제약사의 의뢰를 받아 의약품을 대신 생산하는 사업입니다. 리포트는 일라이 릴리 대상 CMO 물량 증가를 신규 제품 성장과 함께 3분기 매출 성장 요인으로 꼽았습니다.
※처방약급여관리업체(PBM, Pharmacy Benefit Manager)
미국에서 보험사를 대신해 제약사와 의약품의 보험 적용 여부와 약가를 협상하는 중간 업체입니다. PBM 처방집에 선호의약품으로 등재되면 경쟁 제품보다 우선 처방되기 때문에 바이오시밀러의 미국 매출을 좌우하는 요인으로 평가됩니다.