SKC, 3Q 영업손실 496억…전분기比 적자 확대
매출 6389억·전년比 26% 증가…동박 사업 544억 손실
[파이낸셜뉴스]SKC가 올해 3∙4분기 매출 6389억원, 영업손실 496억원을 기록했다. 매출은 전년 동기 대비 26% 증가했고 영업손실은 53억원 줄었다. 다만 전 분기와 비교하면 영업손실이 352억원 확대됐다. 반도체 소재와 화학 사업이 흑자를 기록한 반면 동박 사업에서는 544억원의 영업손실이 발생했다.
SKC는 28일 이 같은 내용의 3∙4분기 경영실적을 발표했다.
사업별로 보면 동박 사업은 전기차(EV) 수요 회복과 북미 에너지저장장치(ESS) 시장 성장에 힘입어 매출 2482억원을 기록했다. 다만 국내 생산시설 효율화 과정에서 발생한 일회성 비용과 말레이시아 공장 가동에 따른 고정비 부담 등이 반영되면서 영업손실 544억원을 냈다.
동박 사업을 담당하는 SK넥실리스는 말레이시아 중심의 생산·판매 체제 전환을 마무리했다. SKC는 전기차용 동박 판매 개선과 북미 ESS 수요 확대, 인상된 판매가격의 순차적 반영 등을 바탕으로 말레이시아 법인이 4∙4분기 영업이익 흑자로 전환할 것으로 전망했다.
반도체 소재 사업은 매출 718억원, 영업이익 218억원을 기록했다. 인공지능(AI) 데이터센터용 고부가 제품 비중 확대와 자동차·로보틱스 등 비메모리 분야 매출 증가, 기존 메모리 제품의 수익성 개선 등이 실적에 반영됐다.
화학 사업은 매출 3173억원, 영업이익 134억원을 거두며 3분기 연속 흑자를 기록했다.
재무구조는 유상증자와 자본성 자금 조달을 통해 개선됐다. SKC는 올해 상반기 유상증자를 실시한 데 이어 SK넥실리스의 대규모 자본성 자금 조달을 완료했다. 이에 따라 부채비율은 지난해 말 233%에서 3분기 122%로 111%p 낮아졌다.
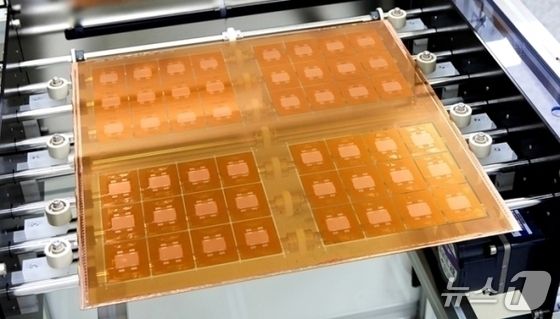
글라스기판 사업에서는 임베딩(내장형) 제품의 신뢰성 평가와 수율 확보에 집중할 계획이다. 논임베딩(비내장형) 제품은 모바일 통신용으로 개발 중인 제품에 대해 고객사와 기술검증(PoC)을 협의하고 있으며, 복수의 고객사와 신규 프로젝트 개발도 추진하고 있다.
SKC 관계자는 "사업별 펀더멘털 개선과 턴어라운드 윤곽이 한층 뚜렷해지고 있다"며 "본격적인 턴어라운드를 위한 준비를 마친 만큼, 앞으로 사업 경쟁력 강화와 수익성 개선을 통해 가시적인 성과를 만들어 나가겠다"고 말했다.
[email protected] 김미희 기자