SKC 3분기 영업손실 496억…시장 예상의 2.7배-삼성증권
동박사업 544억 적자…이차전지 소재 내년 상반기까지 손실 전망
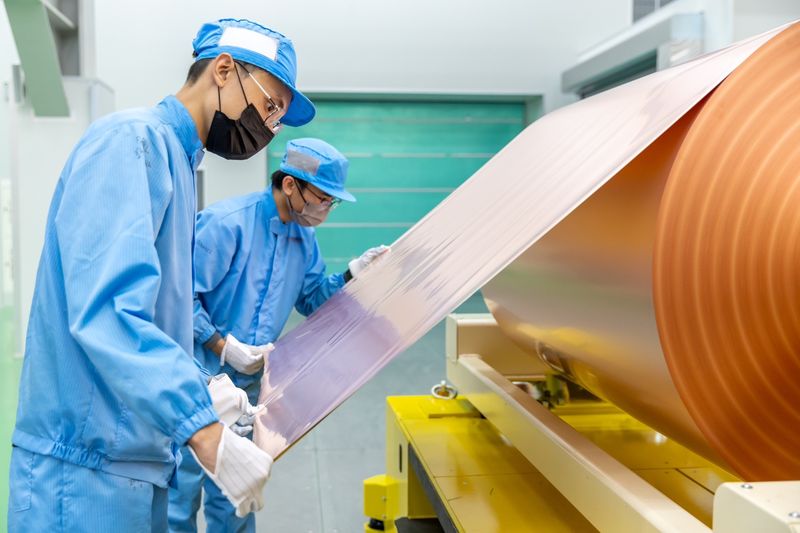
[파이낸셜뉴스]SKC의 동박사업을 둘러싼 수급 여건이 개선되고 가공마진도 인상된 것으로 추정되지만, 이차전지 소재 사업부의 영업적자는 내년 상반기까지 이어질 것이란 전망이 나왔다. 올 3·4분기 연결 영업손실이 시장 예상치를 웃돈 가운데 삼성증권은 흑자 전환의 뚜렷한 징후가 확인되기 전까지 투자의견 '중립(HOLD)'과 목표주가 9만4000원을 유지한다는 입장이다.
29일 삼성증권은 SKC의 3·4분기 실적을 분석한 보고서를 통해 동박 수급 개선과 글라스기판 개발 진척 등을 고려하면 내년 실적 개선 가능성이 높다고 평가했다. 다만 조현렬 삼성증권 수석연구원은 이차전지 소재 사업부의 영업적자가 내년 상반기까지 지속될 것으로 예상했다.
SKC의 3·4분기 연결 영업손실은 496억원으로 전분기보다 적자 폭이 352억원 확대됐다. 시장 예상 영업손실 183억원보다도 313억원 많았다. 매출은 6389억원으로 전분기보다 1.0% 감소했지만 전년 동기보다는 26.0% 증가했다. 동박 자회사인 SK넥실리스의 영업손실은 544억원으로 전분기보다 236억원 늘었다.
적자 확대에는 동박 생산기지 이전 과정에서 발생한 일회성 비용이 주로 영향을 미쳤다. SK넥실리스는 국내 공장 가동 중단 과정에서 일시적인 판매 차질을 겪었다. 또 말레이시아 공장 가동에 따른 고정비 부담도 반영됐다. 삼성증권은 3·4분기 동박 판매량이 전분기보다 1% 감소한 것으로 분석했다. SK넥실리스의 영업이익률은 전분기 -12.1%에서 -21.9%로 하락했다.
다만 동박 수급은 개선되고 있다는 분석이다. 국내 배터리업체의 북미 에너지저장장치(ESS)용 배터리 생산 확대와 최근 2~3년간 글로벌 동박 증설이 제한적으로 이뤄진 영향이다. 삼성증권은 SKC도 올 4·4분기부터 동박 가공마진을 인상한 것으로 추정했다. ESS 수요 강세로 SK넥실리스의 4·4분기 판매량이 전분기보다 20% 늘고 가공마진 인상 효과가 반영되면서 영업손실은 308억원으로 축소될 것으로 전망했다. SKC는 말레이시아 법인의 올 4·4분기 영업이익 흑자 전환을 예상하고 있다. 다만 삼성증권은 말레이시아 법인을 포함한 SK넥실리스 전체로는 적자가 이어질 것으로 추정했다.
반도체 소재 사업은 3·4분기 영업이익 218억원을 기록해 전분기보다 2% 증가했다. 인공지능(AI) 관련 고부가 제품 판매 확대가 수익성 개선에 기여했다. 반면 화학사업은 프로필렌글리콜(PG)과 스티렌모노머(SM)의 스프레드 약세로 영업이익이 전분기보다 56% 감소한 134억원에 그쳤다.
삼성증권은 SKC의 4·4분기 연결 영업손실이 149억원으로 축소될 것으로 전망했다. 다만 시장 예상 영업손실 61억원보다는 적자 폭이 클 것으로 내다봤다. 연간 영업이익은 올해 1080억원 적자에서 내년 530억원 흑자로 전환할 것으로 추정했다.
[email protected] 김미희 기자