현대차, 판매 급감에도 '실적 선방'…3분기 영업익 5.5% 증가(상보)
3분기 영업익 2조6772억
파업 여파 글로벌 판매 11%↓
연간 영업이익률 5.5~6.5%로
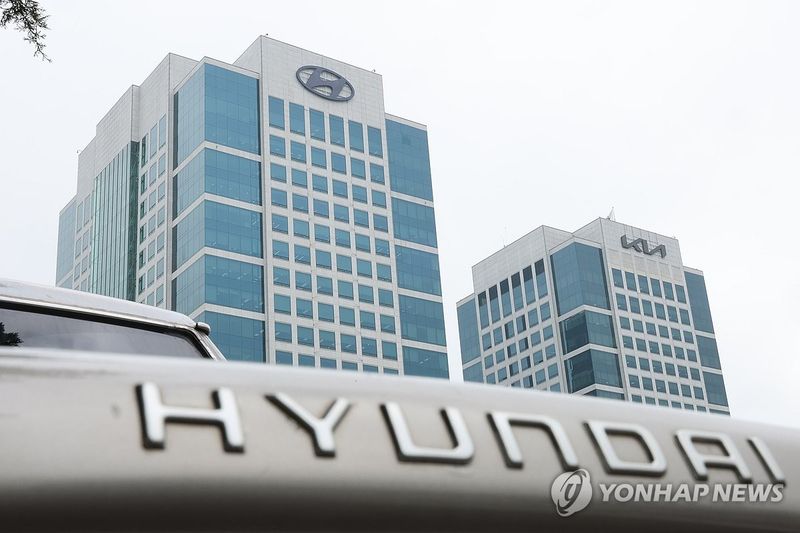
[파이낸셜뉴스]현대자동차가 3·4분기 글로벌 판매량이 11% 넘게 급감했지만 하이브리드차(HEV) 판매 확대와 환율 효과 등에 힘입어 영업이익을 5.5% 늘렸다. 다만 생산 차질과 원자재 가격 상승, 글로벌 수요 둔화 등이 겹치면서 올해 연간 판매 목표를 400만대로 낮추고 영업이익률 전망치도 최대 0.8%포인트 하향 조정했다. 4·4분기 생산 정상화와 신차 판매 확대를 통해 수익성 회복에 나선다는 전략이지만 대미 관세 등 대외 불확실성이 변수로 꼽힌다.
3·4분기 글로벌 도매 판매량은 92만710대로 전년 동기 대비 11.3% 감소했다. 추석 연휴에 따른 영업일수 감소와 국내 공장 파업으로 인한 생산 차질이 주요 원인으로 작용했다.
국내 판매량은 13만1468대로 전년 동기 대비 27.2% 급감했다. 해외 판매도 글로벌 자동차 수요 위축과 파업에 따른 수출 차질 등으로 8.0% 줄어든 78만9242대에 그쳤다.
판매 감소에도 수익성을 방어한 것은 고부가가치 차종인 하이브리드차 판매 확대와 우호적인 환율 영향이 컸다. 3·4분기 평균 원·달러 환율은 1423원으로 전년 동기 대비 2.8% 상승했다. 여기에 전사적인 원가 최적화와 비용 절감 등 비상 대응계획(컨틴전시 플랜)도 실적 개선에 기여했다.
실제 원자재 가격 상승으로 매출원가율은 전년 동기 대비 1.5%포인트 높아진 83.8%를 기록했지만, 매출액 대비 판매관리비 비율은 2.0%포인트 낮아진 10.3%로 집계됐다.
특히 하이브리드차가 실적 버팀목 역할을 했다. 3·4분기 글로벌 전동화 차량 판매량은 24만5540대로 전년 동기 대비 2.7% 감소했지만, 이 가운데 하이브리드차는 16만7414대로 지난해 같은 기간보다 약 6000대 늘었다. 반면 순수 전기차(EV) 판매량은 6만9117대를 기록했다.
전체 판매에서 전동화 차량이 차지하는 비중은 26.7%로 전년 동기 대비 2.4%포인트 상승했다. 하이브리드차 비중 역시 18.2%로 2.7%포인트 높아지면서 고부가가치 차종 중심의 판매 구조 개선이 이어졌다.
현대차 관계자는 "3분기에는 영업일수 감소와 국내공장 생산 차질 등으로 판매 물량이 감소했으나, 환율효과와 원가 최적화 활동, HEV 판매 확대 등으로 수익성을 방어했다"고 설명했다.
연간 글로벌 도매판매 목표는 기존 415만8300대에서 400만대로 15만8300대 낮췄다. 연결 기준 영업이익률 목표도 기존 6.3~7.3%에서 5.5~6.5%로 상·하단을 각각 0.8%포인트씩 하향 조정했다. 다만 연간 매출액 성장률 목표는 기존 1.0~2.0%를 유지했다.
자동차 부문 투자계획도 기존 17조8000억원에서 16조원으로 1조8000억원 축소했다. 투자 우선순위와 집행 시기를 재점검해 자금 운용의 효율성을 높이겠다는 방침이다.
현대차 관계자는 "이번 가이던스 조정은 본질적인 사업 경쟁력이나 수익 창출력의 악화를 의미하는 것이 아니라, 원자재 가격 상승과 생산 차질 등 당초 예상하기 어려웠던 요인을 연간 전망에 현실적으로 반영하기 위한 조정"이라고 설명했다.
4·4분기에는 생산 정상화와 신차 효과를 앞세워 실적 회복에 집중한다. 지난 9월부터 국내 공장 생산이 정상화된 만큼 디 올 뉴 아반떼와 디 올 뉴 투싼 등 주요 신차 판매를 확대하고, 글로벌 시장에서도 지역별 수요에 맞춘 상품 전략을 강화할 계획이다.
다만 글로벌 자동차 수요 둔화와 업체 간 경쟁 심화, 원자재 가격 상승, 대미 관세 부담 등은 수익성 회복의 변수로 남아 있다. 현대차는 생산 확대와 함께 전사적인 비용 절감 및 원가 구조 개선을 지속해 실적 변동성을 최소화한다는 방침이다.
현대차 관계자는 "다양한 파워트레인과 지역별 시장 상황에 최적화된 상품 포트폴리오를 바탕으로 수요 변화에 탄력적으로 대응할 것"이라며 "생산 정상화와 신차 판매 확대, 지속적인 원가 개선을 통해 어려운 경영환경을 극복하고 중장기 경쟁력을 강화해 나가겠다"고 말했다.
한편 현대차는 실적 전망치 하향 조정에도 기존 주주환원 정책을 유지하기로 했다. 2024년 8월 발표한 밸류업 프로그램에 따라 보통주와 우선주에 대해 전년과 동일한 주당 2500원의 3·4분기 배당을 실시한다. 배당 기준일은 다음달 30일이며 지급일은 12월 30일이다.
현대차 관계자는 "어려운 경영환경 속에서도 주주가치 극대화를 위해 약속한 주주환원 정책을 충실히 이행해 나가겠다"고 밝혔다.
[email protected] 김동호 기자