SK하이닉스, 신용등급 상향 가시권 [fn마켓워치]
한신평, SK하이닉스·SK스퀘어 등급전망 '긍정적' 상향
HBM 장기공급계약 확대…실적 변동성 완화 기대
과거 수준 실적 급감에도 재무완충력 유지 전망
SK스퀘어 동반 상향 가능성…AI 투자·중국 추격 변수
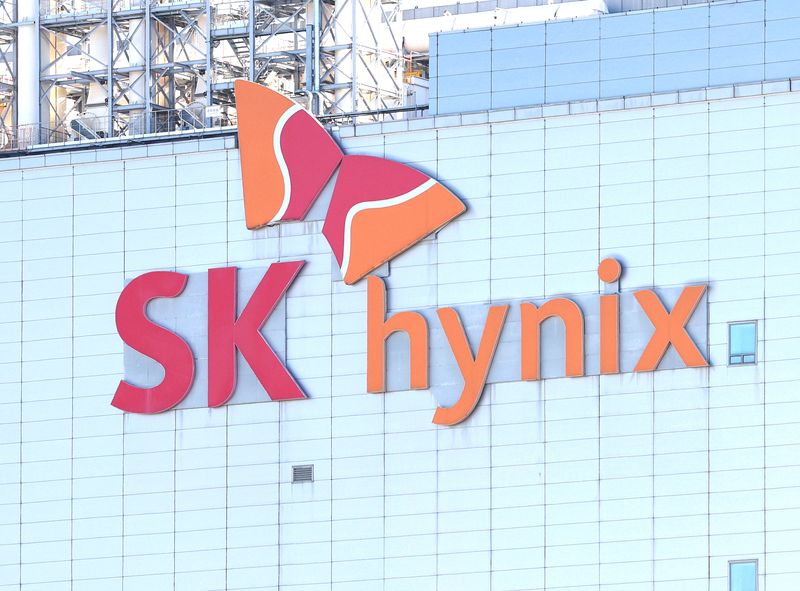
[파이낸셜뉴스] SK하이닉스가 인공지능(AI) 메모리 시장에서 확보한 경쟁력과 강화된 재무체력을 바탕으로 신용등급 상향 가시권에 들어섰다. 특히 과거 반도체 불황기와 같은 급격한 실적 악화가 재현되더라도 우수한 재무건전성을 유지할 수 있다는 신용평가사의 분석이 나왔다.
29일 신용평가업계에 따르면 한국신용평가는 전날 SK하이닉스의 무보증사채와 SK스퀘어의 발행사 신용등급을 각각 'AA+'로 유지하면서 등급전망을 '안정적'에서 '긍정적'으로 변경했다.
이번 등급전망 변경의 핵심은 SK하이닉스의 재무체력이 과거 반도체 호황기보다 한층 강화됐다는 판단이다. 한국신용평가에 따르면 SK하이닉스의 올해 9월 말 잠정실적 기준 순현금은 98조7000억원, 총차입금/상각전영업이익(EBITDA)은 0.1배다. 총차입금/EBITDA는 2023년 말 5.3배에서 2024년 말 0.7배, 2025년 말 0.4배로 낮아졌다. 대규모 설비투자에도 2027년까지 예상되는 영업현금창출력을 감안하면 순현금 규모는 추가로 확대될 전망이다.
김정훈 한국신용평가 연구원은 "SK하이닉스는 2026~2027년 실적 및 재무완충력 전망치를 기준으로 향후 과거 다운사이클 수준의 급격한 EBITDA 감소를 가정하더라도 우수한 재무완충력을 유지할 수 있을 것으로 추정된다"고 분석했다.
HBM 중심의 사업구조 변화도 신용도 개선을 뒷받침하고 있다. HBM은 고객사의 제품개발 단계부터 메모리 제조사가 참여하고 장기간의 인증 절차를 거쳐야 해 공급업체 교체와 단기 공급 확대가 제한된다. 장기공급계약 확대가 반도체 산업 특유의 실적 변동성을 완화하는 요인으로 작용할 수 있다는 의미다.
그는 "SK하이닉스는 HBM 시장에서 선두권의 시장지위와 고부가가치 제품 중심의 사업 구조, 확대된 장기공급계약을 바탕으로 업황 하강기에도 과거 대비 높은 영업실적 저점을 나타낼 것"이라고 전망했다.
SK하이닉스의 신용도 개선 가능성은 SK스퀘어로도 확산됐다. SK스퀘어는 올해 6월 말 별도 기준 총차입금이 없고 부채비율도 5.1%에 불과하다.
한국신용평가는 SK하이닉스의 등급전망 상향으로 SK스퀘어의 통합기준신용도 상향 가능성이 확대됐다고 평가했다. 풍부한 유동성과 계열사 지분에 기반한 재무융통성을 고려하면 지주회사 채무의 구조적 후순위성이 심화될 가능성도 낮다는 판단이다.
다만 AI 인프라 투자 수익화 지연과 미국 정부의 현지 생산기반 확충 요구, 중국 메모리 업체의 기술 발전은 향후 신용도를 좌우할 변수로 꼽힌다.
[email protected] 김현정 기자