"실적 좋다는데 더 버텨?"…하루 10% 널뛰는 삼전닉스에 개미들 '비명' [증시는 왜]
예탁금 한 달 새 16.4조 감소…신용잔고도 30조 밑돌아
주주환원·빅테크 투자 부담에 출렁…증권가는 장기 수요 주목
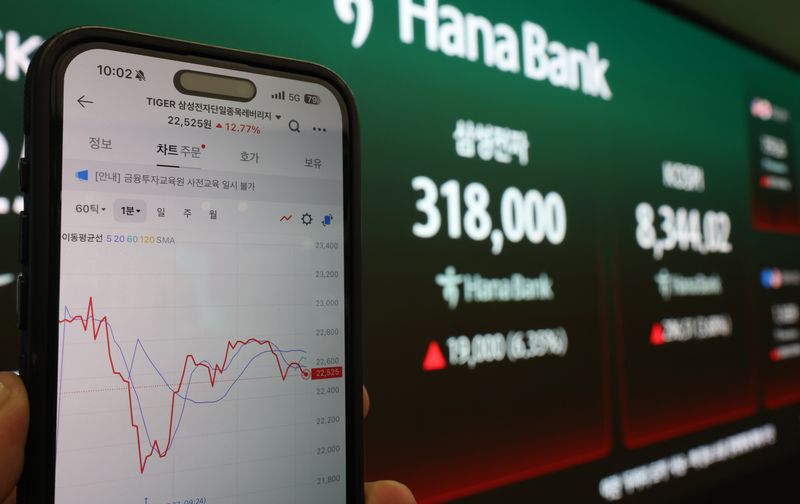
[파이낸셜뉴스] 사상 최대 실적에도 주가는 떨어지고 하루 10% 안팎 급등했다가 이튿날 다시 밀린다. 삼성전자와 SK하이닉스의 급등락에 투자자들의 고민이 깊어지고 있다. 실적을 믿고 보유하자니 변동성이 부담이고 저가 매수에 나서자니 추가 하락이 걱정되는 장세다.
증시 대기자금인 투자자예탁금과 신용거래융자 잔고도 함께 줄고 있다. 개인의 매수 여력이 약해진 가운데 시장은 당장의 실적을 넘어 주주환원 실행 시점과 미국 빅테크의 인공지능(AI) 투자 지속 가능성까지 따지고 있다.
투자자들의 부담을 키우는 것은 하락 과정에서 나타나는 큰 폭의 등락이다. 삼성전자는 지난 13일 7.39%, 15일 9.48% 떨어졌다. SK하이닉스는 같은 날 각각 10.09%, 11.06% 급락했다. 반면 28일에는 삼성전자가 9.01%, SK하이닉스가 10.89% 뛰었다. 시가총액 상위 대형주에서도 하루 만에 평가금액이 10% 안팎 오르내린 것이다.
반등도 오래가지 못했다. 29일 삼성전자는 4.13% 하락했고 SK하이닉스는 2.62% 상승했지만, 30일에는 두 종목이 동반 약세로 돌아섰다. 반등을 확인하고 매수한 투자자도 곧바로 가격 하락을 감당해야 하는 흐름이다.
증시로 들어올 대기자금도 줄었다. 금융투자협회에 따르면 지난 28일 투자자예탁금은 88조2975억원으로, 전날보다 1조8055억원 감소했다. 26일 90조원을 밑돌았다가 27일 회복했지만 하루 만에 다시 내려앉았다.
예탁금은 지난 13일 100조원 아래로 떨어진 뒤 28일까지 이를 회복하지 못했다. 9월 말 104조6644억원과 비교하면 16조3669억원, 15.64% 줄었다. 주가 하락 때 추가 매수에 투입할 수 있는 대기자금이 그만큼 감소한 셈이다.
빚을 내 주식을 산 잔고도 감소했다. 유가증권시장과 코스닥시장을 합친 신용거래융자 잔고는 28일 29조3290억원으로, 27일에 이어 2거래일 연속 30조원을 밑돌았다. 지난 12일 기준 34조2887억원보다 4조9597억원, 14.46% 줄어든 수치다.
증권업계 관계자는 "신용잔고 감소는 향후 강제 매도 부담을 낮출 수 있지만 예탁금까지 함께 줄고 있다는 점은 개인의 추가 매수 여력도 약해졌음을 시사한다"라며 "반도체 대형주의 급등락을 받아낼 수급 여건이 여전히 넉넉하지 않은 상황이다"라고 말했다.
지난 29일 삼성전자와 SK하이닉스의 주가를 가른 것도 주주환원 정책이었다. 삼성전자는 잔여재원의 최종 환원 규모와 구체적인 실행 방안을 내년 1월 말 확정한다는 방침이 시장 기대에 못 미쳤다는 평가를 받았다. 반면 추가 자사주 매입과 대규모 주주환원 계획이 구체화된 SK하이닉스는 상승했다.
여기에 미국 빅테크의 현금흐름 악화가 반도체주 전반에 부담을 더했다. AI 관련 매출이 늘더라도 대규모 투자에 필요한 자금을 계속 감당할 수 있느냐는 우려다. 반도체 공급사의 실적뿐 아니라 고객사의 투자 여력까지 확인하려는 경계심이 커진 셈이다.
양현경 iM증권 연구원은 "미국 빅테크는 AI 매출 성장에도 대규모 투자에 따른 현금흐름 악화가 부담으로 작용했다"며 "향후 반등은 주주환원 실행과 함께 AI 투자 수익성에 대한 신뢰가 유지되는지에 달려 있다"고 진단했다.
다만 증권가에서는 이러한 단기 불안 속에서도 메모리 산업의 장기 수요를 주목하고 있다. 고객사와의 장기 공급계약이 확대되면서 향후 판매 물량과 실적을 예측할 수 있는 여지가 커졌다는 분석이다.
김영건 미래에셋증권 연구원은 "SK하이닉스 주주환원 확대보다 중요한 점은 2029년까지의 중장기 수요 안정성에 대한 확신을 제시했다는 점"이라며 "주요 고객 14개사와 통상 5년의 장기 공급계약을 체결했고 협의 중인 물량까지 더하면 2029년까지 D램과 고대역폭메모리(HBM)의 고객 배정이 사실상 완료됐다"고 설명했다.
삼성전자 역시 장기 공급계약 확대와 유연한 설비투자 대응이 향후 실적을 뒷받침할 요인으로 꼽힌다. 류영호 NH투자증권 연구원은 "메모리 산업은 과거와 다른 구조적 변화 진행 중이다"라고 진단한 뒤 "인프라를 확보한 뒤 시장 상황에 따라 투자를 조절하는 방식이 과거와 같은 급격한 하락 사이클을 제한할 수 있다"고 분석했다.
[email protected] 최두선 기자