中이 84% 장악한 ESS 시장…승부처는 배터리 밖 '53%'
글로벌 ESS 시장 2035년까지 2.6배 성장 전망
AI 데이터센터용 UPS 시장은 10년간 20배 급증
中 기업 점유율 83.6%…CATL 독주 속 공급망 재편
배터리 외 시스템 원가 비중 53%…수익 경쟁 본격화
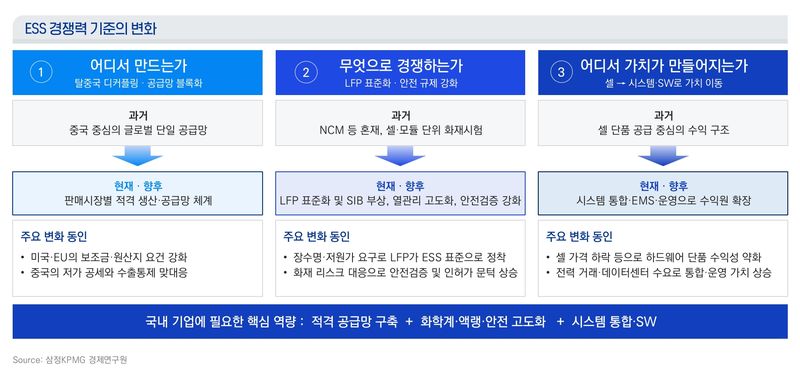
[파이낸셜뉴스] 중국 기업들이 글로벌 에너지저장장치(ESS) 시장의 84%를 장악한 가운데 경쟁의 무게중심이 배터리 가격에서 공급망과 시스템 운영 역량으로 이동하고 있다는 분석이 나왔다. 특히 배터리 외 시스템 구성요소가 전체 배터리 시스템 원가의 53%를 차지하면서 셀 제조 기술만으로는 시장 경쟁력을 확보하기 어려워졌다는 진단이다.
2일 삼정KPMG가 발간한 '커지는 ESS 시장, 달라지는 경쟁력의 기준' 보고서에 따르면 글로벌 ESS 시장은 지난해 548GWh에서 2035년 1447GWh로 약 2.6배 성장할 전망이다. 특히 인공지능(AI) 데이터센터와 연계된 무정전전원공급장치(UPS)용 ESS 시장은 같은 기간 15GWh에서 297GWh로 약 20배 확대될 것으로 예상됐다.
보고서는 재생에너지 확대와 AI 데이터센터의 전력 수요 증가가 ESS 시장의 성장을 이끌고 있다고 분석했다.
지난해 글로벌 ESS 신규 설치량은 전년 대비 48% 증가한 112GW로 처음 100GW를 넘어섰다.
전력망용 ESS는 2035년에도 전체 시장의 약 67%를 차지할 것으로 전망됐다.
시장 주도권은 중국 기업들이 쥐고 있다. 보고서에 따르면 올해 1·4분기 중국계 기업의 글로벌 ESS 시장점유율은 83.6%에 달했다. CATL이 29.8%로 선두를 유지했다. 다만 미국과 유럽연합(EU)의 보조금·원산지 규제 강화로 가격 경쟁력뿐 아니라 현지 생산과 비중국계 공급망 확보가 새로운 경쟁 변수로 부상했다고 보고서는 진단했다.
특히 보고서는 ESS 산업의 경쟁력이 배터리 셀 제조에서 시스템 전반으로 확대되고 있다고 강조했다. 전력변환시스템(PCS)과 냉각설비, 에너지관리시스템(EMS) 등 배터리 외 구성요소가 배터리 시스템 원가의 53%를 차지하기 때문이다. 이에 따라 시스템 통합(SI)과 운영·유지보수(O&M), 전력시장 연계 서비스 등으로 수익원을 다변화해야 한다고 제언했다.
배터리 기술 측면에서는 리튬·인산·철(LFP) 경쟁력과 안전성 확보가 핵심 과제로 꼽혔다. 신규 ESS 설치의 93%가 LFP 배터리로 구성된 만큼 국내 기업들은 원가 경쟁력과 수명, 열관리 기술을 고도화하는 동시에 나트륨이온배터리(SIB) 등 차세대 기술에도 대응해야 한다고 보고서는 밝혔다.
정양기 삼정KPMG 전무는 "ESS 산업의 경쟁력은 더 이상 배터리 가격만으로 결정되지 않는다"며 "공급망 적격성은 시장 진입의 조건이 되고, 안전·인증과 시스템 운영 역량은 기업의 수익성을 좌우하는 핵심 요소가 될 것"이라고 말했다.
[email protected] 김현정 기자