영업익 32% 늘었는데 목표가는 줄하향…한국항공우주 발목잡은 이것
DB·SK·삼성·키움·대신증권, 목표주가 조정
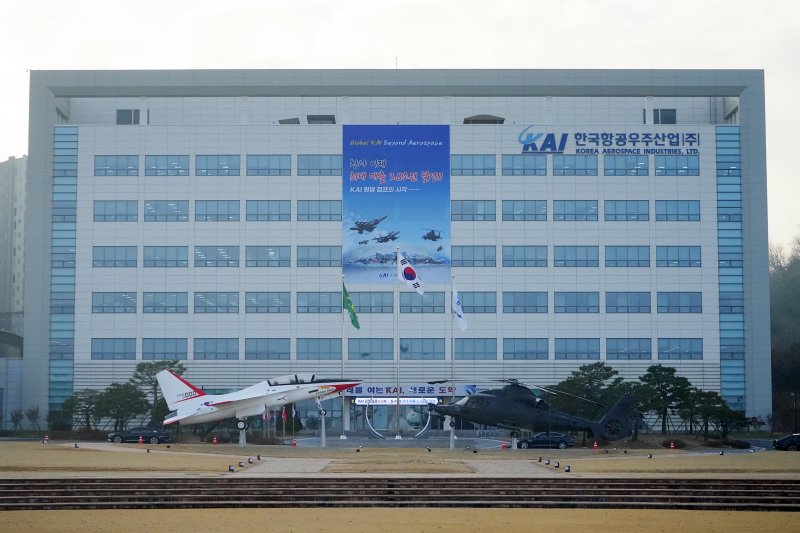
[파이낸셜뉴스] 한국항공우주(KAI)가 3·4분기 시장 기대치를 웃도는 영업이익을 기록했지만 증권사들이 목표주가를 잇달아 낮추고 있다. 원화 강세에 따른 수익성 개선과 완제기 수출 재개는 긍정적이지만, 연간 수주 목표 달성률이 20%에 그치면서 신규 계약 확보 여부가 향후 주가 흐름을 좌우할 것이라는 분석이다.
4일 금융정보업체 에프앤가이드에 따르면 이날 한국항공우주의 실적을 분석한 DB증권, SK증권, 삼성증권, 키움증권, 대신증권 등 5개 증권사 가운데 삼성증권을 제외한 4곳이 목표주가를 하향 조정했다. 삼성증권은 목표주가를 기존 14만1000원에서 12만4000원으로 낮추면서도 투자의견은 '중립'에서 '매수'로 상향했다. 목표가를 낮춘 증권사들의 목표주가 중에서는 DB증권이 12만5000원으로 가장 낮았고 키움증권이 18만5000원으로 가장 높았다.
한국항공우주의 3·4분기 매출액은 1조643억원으로 전년 동기 대비 51.6% 증가했다. 영업이익은 794억원으로 31.9% 늘어나 시장 전망치인 753억원을 웃돌았다. 원화 강세로 수입 기자재 비용이 낮아지면서 완제기 수출 부문의 예정원가가 개선된 영향이다. 다만 이라크 사업 관련 대손충당금 등 약 300억원의 일회성 비용도 반영됐다.
한영수 삼성증권 연구원은 "이번 실적의 긍정 요인은 대규모 수출 수주 계약 성공과 전년 동기 대비 52%의 매출 성장"이라며 "수출 수주 공백 관련 우려가 완화될 것"이라고 평가했다.
실적 개선에도 신규 수주 부족은 부담으로 꼽힌다. 한국항공우주의 올해 수주 목표는 약 10조4000억원이지만 3·4분기 누적 신규 수주는 2조2000억원으로 목표의 20% 수준에 머물렀다. 다만 4·4분기에는 약 3조원 규모의 소형무장헬기(LAH) 3차 양산 계약과 인도네시아 KF-21 수출 계약 등이 기대되고 있다.
이한결 키움증권 연구원은 "4·4분기 국내외 수주 기대 사업들을 감안하면 올해 목표치 달성에 근접할 가능성이 있다"고 분석했다. 특히 인도네시아와 협의 중인 약 4조원 규모의 KF-21 전투기 16대 공급 계약이 핵심이라고 평가했다.
증권가에서는 내년부터 본격적인 실적 성장도 기대하고 있다. KF-21의 국내 납품이 확대되고 폴란드·말레이시아 수출 프로젝트의 매출 인식이 본격화될 전망이다. 키움증권은 내년 영업이익을 6133억원으로 올해 예상치보다 67.9% 증가할 것으로 내다봤다.
한 연구원은 "한국항공우주도 낮은 기저를 바탕으로 경쟁사들과 유사한 이익 성장을 기대해 볼 수 있는 상태"라며 "최근 주가 조정으로 밸류에이션 부담이 완화된 점도 긍정적"이라고 평가했다.
[email protected] 배한글 기자