본업보다 짭짤… 자산운용 키우는 보험사들
생보사 14곳 투자수익 1조8700억
보험수익 대비 수익률 100% 넘겨
단순 손해율 관리 영역 벗어난 셈
국내 보험사 수익 구조에서 자산운용 비중이 커지고 있다. 생명보험업계에선 이미 채권 등을 운용해 취득한 이익이 보험료 수익을 넘어섰다. 보험시장 포화로 영업을 통한 본업의 성장 여력이 제한된 데다 새 회계기준 도입으로 자산운용의 중요성이 한층 높아졌기 때문이다.
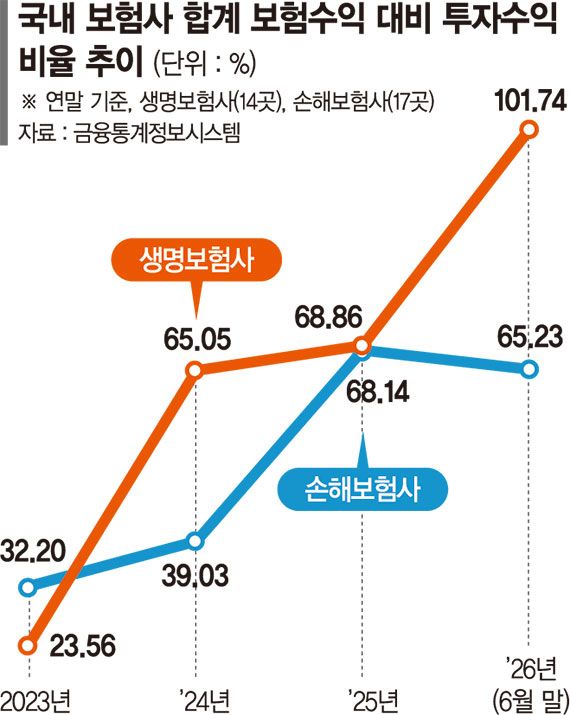
8일 금융통계정보시스템에 따르면 지난 2·4분기 14개 국내 생명보험사의 합계 투자수익은 1조8700억원, 보험수익은 1조8379억원으로 집계됐다. 보험수익 대비 투자수익율로는 101.74%다. 해당 지표가 100%를 넘는다는 것은 본업인 보험 계약을 통해 보험료로 벌어들이는 수익보다 채권 등 금융자산을 운용해 올리는 이익이 크다는 뜻이다.
앞서 3년 전인 2023년 2·4분기만 해도 해당 수치는 73.43%였다. 이후 분기별로 한 차례를 제외하고는 2024년까지 20~60% 수준을 유지했다. 그러다 지난해 첫 분기 90%대로 올라섰고 이후 등락을 거치다 올해 1·4분기 146.93%로 치솟았다.
손해보험업계도 비슷한 양상이다. 17개 국내 손보사(서울보증보험·코리안리 포함)의 올해 2·4분기 투자수익은 2조7063억원, 보험수익은 4조1490억원으로 비율은 65.23%다. 2023년 2·4분기 38.24% 이후 20~30% 수준을 유지하다 지난해 1·4분기 67.86%로 대폭 뛰었다. 지난해 3·4분기엔 75.49%까지 올랐다.
보험업계에서 전통적으로 투자손익은 보험손익을 보완하는 영역으로 취급됐다. 본업에서 손해율 관리를 통해 수익을 지키고, 쌓은 보험료로 국채 등을 안정적으로 운용해 이자 수익을 더하는 수준이었다.
하지만 저출산, 고령화 등으로 인해 국내 보험시장의 성장 여력이 줄어드는 구조적 한계에 직면하면서 투자수익을 키워야 할 동기가 커졌다. 본업에서 과거만큼 수익을 확보하기 어려운 만큼 보유자산의 활용도를 최대한 끌어올려야 한다는 뜻이다.
특히 보험사는 운용자산 규모가 커 작은 수익율 변동에도 절대치가 크게 달라질 수 있다. 지난 2·4분기 말 기준 국내 주요 10개 손보사 합계 운용자산은 348조7134억원이다. 운용 수익률 1%p가 약 3조5000억원에 해당된다.
보험사 관계자는 "국내는 시장 수요에 비해 보험사나 상품이 과도하다"며 "해외 금융사 인수합병(M&A)이나 운용 성과 극대화 등의 영향 때문"이라고 짚었다.
지난 2023년 국제회계기준(IFRS)17 도입도 한몫했다. 보험사는 보험부채를 줄이면서 수익을 인식하는데, 최초 보험계약 당시 산출한 부채 할인률을 계속 적용하는 원가 방식에서 분기별로 따져 평가하는 시가 방식으로 바뀌었다. 이때 할인률은 시장금리 등에 연동되기 때문에 보험사는 영업력뿐 아니라 외부 환경에 의해 수익이 결정되는 상황에 놓이게 된 것이다.
김현수 상상인증권 책임연구원은 "자산·부채 만기나 금리 민감도를 고려한 자산·부채종합관리(ALM)로 양쪽을 다 챙겨야 하는 상황"이라며 "본업에서 보험계약마진(CSM)의 양보다 손해율과 유지율, 사업비, 예실차 등 품질을 높여 안정적 기반을 확보하고 축적된 운용자산으로 추가 수익을 만들어내는 능력이 중요해졌다"고 평가했다.
[email protected] 김태일 기자