[글로벌 리포트] 점포 늘리는 美은행… 디지털화 역행 아닌 전략적 선택
오프라인 필요성 약화 예측 빗나가
2012년 美은행 지점 8만2965개 정점
이후 13년 동안 감소… 디지털화 주력
2025년 535개 늘어 작년 말부터 순증
디지털 채널보다 점포 고객 예금 크고
계좌 잔고도 오래 유지하는 경향 확인
일률적 확장보다는 선택적 재배치
고성장 기대되는 남부지역 집중 확대
인구·기업투자 저조한 중동부는 줄여
지점 네트워크가 신뢰 향상에 긍정적
간단한 은행 업무는 앱에서 처리하고
복잡한 의사 결정은 점포서 상호보완
【파이낸셜뉴스 뉴욕=이병철 특파원】 지난 수십 년간 디지털 금융의 확산은 전 세계 은행들의 영업점 지도를 바꿔놓았다. 미국과 한국을 가리지 않고 은행들은 오프라인 점포를 줄여 비용을 절감하는 대신 모바일뱅킹과 인공지능(AI)에 투자하며 효율성을 높여왔다. 그러나 최근 미국 은행권에서는 고객의 예금을 확보하기 위한 경쟁이 치열해지면서 기존의 비용 절감 중심 전략에도 변화가 나타나고 있다.
■계좌 개설하면 500弗… 현금 보너스 경쟁
7일(현지시간) 미국 주요 은행들의 신규 계좌 개설 프로모션을 살펴보면 고객 확보 경쟁이 얼마나 치열한지 확인할 수 있다.
뱅크오브아메리카(BoA)는 신규 당좌예금(Checking Account) 계좌를 개설하고 90일 이내 급여 등 적격 직접입금(Direct Deposit)이 일정 기준을 충족하면 최대 500달러를 지급한다. 입금액이 2000달러 이상이면 100달러, 5000달러 이상이면 300달러, 1만달러 이상이면 500달러를 지급하는 방식이다. JP모건체이스도 신규 고객이 체이스 토털 체킹 계좌를 개설하고 90일 이내 1000달러 이상의 급여 등을 입금하면 400달러를 지급한다. 웰스파고는 신규 계좌 고객에게 325달러, PNC은행은 계좌 종류와 입금 조건에 따라 최대 400달러의 보너스를 제공한다. 다만 은행별로 급여이체와 입금액, 계좌 유지 등의 조건이 붙으며 혜택은 시기와 지역에 따라 달라진다.
현금 보너스 경쟁은 최근 더욱 확대되고 있다. 미국 금융산업협회인 프로사이트 금융협회(ProSight Financial Association)에 따르면 2025년 신규 당좌예금 고객에게 현금 인센티브를 제공한 금융기관 비율은 43%에 달했다. 평균 지급액은 277달러였다. 현금 인센티브를 제공하는 금융기관 수도 2023년부터 2024년 사이 18% 증가했다.
은행들이 수백 달러를 지급하면서까지 고객을 유치하는 이유는 주거래 계좌를 확보하기 위해서다. 현금 보너스의 핵심 조건인 급여 직접입금은 매달 일정한 자금이 유입되는 계좌를 확보하는 수단이다. 급여가 들어오는 은행에서 카드 결제와 공과금 납부, 대출까지 이용하게 되면 고객이 다른 은행으로 옮길 유인도 줄어든다. 은행 입장에서 보너스는 일회성 판촉비가 아니라 장기 거래 관계를 위한 초기 투자금이다.
■美은행 점포 2011년 이후 최대 증가폭
미국 은행들이 현금 보너스로 신규 고객을 유치하는 한편 오프라인 점포에 다시 투자하는 것도 같은 맥락이다. 현금 보너스가 계좌 개설을 유도하는 수단이라면 점포는 고객과의 접점을 넓히고 거래 관계를 오래 유지하기 위한 기반이다. 은행은 새로운 지역에 점포를 내면서 브랜드 인지도를 높이고, 개인 고객뿐 아니라 지역 중소기업의 예금과 대출 수요도 함께 확보할 수 있다.
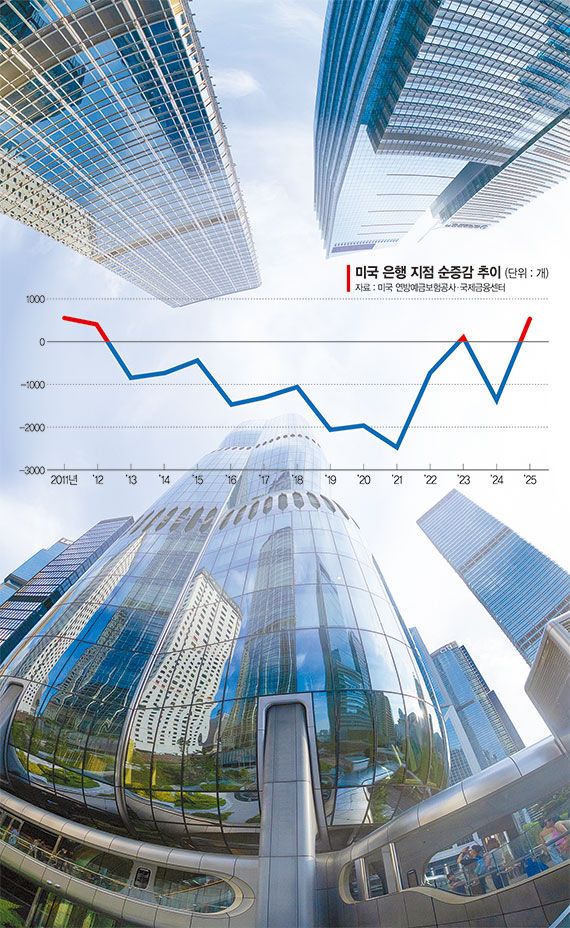
국제금융센터가 지난달 7일 발표한 '미국 은행권의 점포 순증가 전환 배경 및 평가' 보고서에 따르면 미국 상업은행 점포는 2012년 8만2965개를 정점으로 지속적으로 감소했다. 2024년에는 6만8632개로 줄어 12년 동안 1만4333개 점포가 사라졌다. 모바일뱅킹 확산과 코로나19 팬데믹에 따른 비대면 거래 증가로 은행들이 수익성이 낮은 점포를 폐쇄하고 디지털 투자를 늘린 결과다.
그러나 지난해에는 상황이 달라졌다. 2025년 미국 상업은행 점포는 전년보다 535개 늘어난 6만9167개를 기록했다. 연간 순증가 규모로는 2011년 이후 가장 큰 폭이다. 지난해 4·4분기 71개에 이어 올해 1·4분기 50개, 2·4분기 13개가 각각 순증가했다. 다만 분기별 순증가 폭은 줄었고 모든 지역에서 점포가 늘어나는 것도 아니다.
은행들의 전략은 전국적인 일률적 확장보다 선택적 재배치에 가깝다. 수익성이 낮은 점포를 폐쇄하는 동시에 인구와 기업이 유입되는 지역에는 신규 점포를 열고 있다. 디지털 거래 확산으로 점포의 필요성이 사라졌다기보다 어떤 지역에, 어떤 기능의 점포를 배치할 것인지가 중요해진 셈이다.
■점포 고객 예금 9배… 다시 문 여는 이유
미국 은행들이 오프라인 점포에 다시 주목하는 가장 큰 이유는 안정적인 예금 확보에 있다. 예금은 은행의 핵심 자금조달 수단이다. 고객이 급여를 받고 생활비를 지출하는 데 사용하는 당좌예금과 저축예금을 꾸준히 확보하면 상대적으로 비싼 시장성 자금조달에 대한 의존도를 낮출 수 있다. 금리 경쟁이 심해질수록 오래 머무는 고객과 안정적인 예금 기반의 중요성은 커진다.
특히 은행 점포를 통해 유치한 고객은 디지털 채널 고객보다 예금 규모가 크고 거래 관계도 오래 유지되는 것으로 분석됐다. 금융시장 분석업체 큐리노스(Curinos)에 따르면 은행 지점을 통해 확보한 고객의 개설 1개월 후 예금 잔액은 디지털 채널 고객보다 약 9배 많았다. 계좌 개설 6개월 후에도 지점 고객의 예금 잔액은 디지털 고객보다 6.6배 높았다.
계좌 유지율에서도 차이가 나타났다. 지점 고객의 1년 후 계좌 유지율은 약 75%였지만 디지털 고객은 41%에 그쳤다. 이는 지점 고객이 평균적으로 더 큰 예금 잔액을 유지하고 장기간 거래하는 경향이 있음을 보여준다. 다만 점포 이용 자체가 이런 차이를 모두 만들어냈다고 단정할 수는 없다. 처음부터 자산이나 금융 수요가 많은 고객이 대면 상담을 선택했을 가능성도 있기 때문이다.
은행 입장에서는 단순한 신규 계좌 수보다 고객 한 명이 유지하는 예금 규모와 거래 기간이 중요하다. 디지털 채널을 통해 많은 고객을 확보하더라도 예금 잔액이 적고 금리 변화에 따라 쉽게 이동한다면 장기적인 수익을 기대하기 어렵다. 반면 점포를 통해 형성한 관계가 주택담보대출과 자산관리, 기업금융으로 이어지면 고객의 경제적 가치는 더욱 높아진다.
미국 대형은행들의 점포 확대와 예금 확보 사이에도 뚜렷한 상관관계가 나타났다. 모건스탠리가 지난 8월 발표한 분석에 따르면 2022~2025년 미국 대형은행들이 특정 지역에서 점포 시장점유율을 높인 사례의 90%에서 예금 시장점유율도 함께 상승했다. 특히 특정 지역에서 전체 은행 점포의 10% 이상을 확보한 은행들은 점포 비중보다 높은 예금 시장점유율을 기록했다. 그 차이는 중앙값 기준 3.5%p였다. 예를 들어 점포 점유율이 10%라면 예금 점유율은 13.5%에 달하는 셈이다. 점포망을 충분히 확보한 은행이 예금 유치에서도 유리한 위치에 있다는 의미다.
■뉴욕은 줄이고 텍사스는 늘리고
미국 은행들의 점포 확대 전략에서 주목할 부분은 지역별 차이다. 주요 은행들은 인구 증가와 기업 이전이 활발한 텍사스, 플로리다, 조지아, 노스캐롤라이나, 애리조나 등 선벨트(Sunbelt) 지역에 신규 투자를 집중하고 있다. 인구가 늘면 급여계좌와 주택담보대출 수요가 함께 커지고, 기업이 이전하면 사업자 예금과 기업금융 거래를 확보할 기회도 생긴다.
국제금융센터 보고서에 따르면 2025년 2·4분기부터 올해 2·4분기까지 미국 남부지역 은행 점포는 250개 이상 순증가했다. 반면 뉴욕과 뉴저지, 펜실베이니아 등 중동부지역에서는 167개가 순감소했다. 인구가 11% 증가한 댈러스·포트워스 지역에서는 은행 점포가 32개 늘어난 반면 인구 증가율이 0.1%에 그친 뉴욕에서는 65개가 줄었다.
주요 은행들의 투자 계획도 잇따르고 있다. JP모건체이스는 앨라배마주에서 현재 14개인 점포를 2030년까지 35개로 확대할 계획이다. PNC은행은 2030년까지 약 20억달러를 투자해 300개 이상의 신규 점포를 개설하고 기존 점포 1400개를 리모델링할 예정이다. 마이애미에 40개, 애틀랜타와 샬럿에 각각 25개, 탬파에 20개 등 남부지역에 투자를 집중한다.
피프스서드은행은 2029년까지 텍사스에 금융센터 150개를 신규 개설하고 향후 5년간 약 10억달러를 투자할 계획이다. 텍사스 북부지역에만 2026년부터 3년간 60개 점포를 열 예정이다. 이들 은행의 공통점은 기존 점포망을 무작정 복원하는 것이 아니라 장기적으로 고객과 예금이 늘어날 시장을 골라 진입한다는 데 있다.
모건스탠리에 따르면 미국 12개 중대형은행들이 2025년 중반 이후 개설한 신규 점포의 약 80%는 인구 증가율이 높거나 예금 증가율이 상위권인 57개 전략시장에 집중됐다. 점포 확대가 전국적인 회귀 현상이 아니라 성장 지역을 둘러싼 경쟁이라는 설명이다.
■점포가 디지털 고객까지 늘린다
오프라인 점포에 대한 투자가 디지털 전략의 후퇴를 의미하는 것은 아니다. 오히려 미국 은행들은 물리적 점포가 디지털 금융서비스 이용을 촉진하는 역할을 한다고 판단하고 있다. 고객은 일상적인 이체와 결제를 모바일 앱에서 처리하더라도 대출 상담이나 복잡한 금융 의사결정이 필요할 때 가까운 점포를 찾을 수 있다. 점포가 있다는 사실 자체가 은행의 인지도와 신뢰를 높이는 효과도 기대할 수 있다.
대표적인 사례가 PNC은행이다. 이 은행이 2025년 11월 투자자 설명회에서 공개한 자료에 따르면 점포를 보유한 시장의 1인당 디지털 판매 실적은 점포가 없는 시장보다 약 6배 높았다. 점포가 온라인 판매를 직접 늘렸다는 인과관계까지 입증한 수치는 아니지만 오프라인 영업망과 디지털 성과가 함께 움직일 수 있음을 보여준다.
JP모건체이스 역시 2024년 연차보고서에서 2019년 이후 860개 이상의 신규 점포를 개설하는 동안 디지털 활성고객이 35% 증가했다고 밝혔다. 오프라인 점포 확대와 디지털 고객 증가가 동시에 나타난 것이다. 은행은 2025년 7월에는 2018년부터 추진한 점포 확대 사업을 통해 누적 1000개 점포를 개설했다고 발표했다.
미국 은행들의 변화는 디지털 시대에도 오프라인 점포의 가치가 사라지지 않았다는 점을 보여준다. 은행 경쟁의 핵심이 단순히 얼마나 많은 점포를 없애 비용을 줄이느냐에서 얼마나 많은 고객을 확보하고 예금을 오래 유지하느냐로 이동하고 있다는 평가다.