K팝 전체보다 더 많이 버는 기업인데...증권가 목표주가 '휘청'
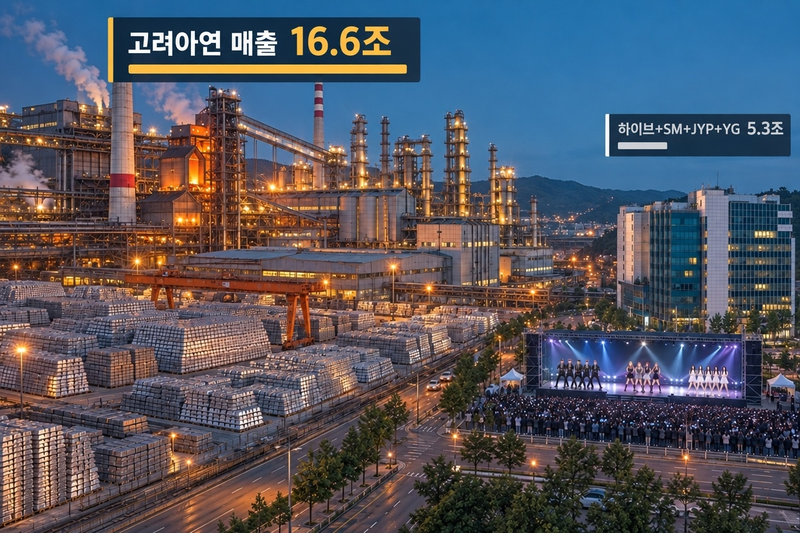
[파이낸셜뉴스] 세계적인 제련기업 고려아연의 목표주가가 낮아졌다. 실적이 시장 기대치를 밑돌았기 때문이다. 다만 최근 주가 조정으로 부진한 실적이 상당 부분 반영됐으며, 장기적으로 미국 통합 제련소의 성장성이 기업가치 상승을 이끌 것으로 전망했다.
현대차증권 박현욱 연구원은 9일 고려아연의 올해 3·4분기 연결기준 매출액이 6조861억원, 영업이익은 1417억원으로 집계됐다고 분석했다. 영업이익은 전년 동기 대비 48%, 전분기 대비 76% 감소해 시장 기대치를 밑돌았다. 귀금속 가격 약세와 원화 강세가 수익성에 부담으로 작용했다. 별도 기준 영업이익은 2243억원으로 부진했다. 다만 일회성 요인이 반영된 크루서블 홀딩스를 제외하면 자회사 실적은 견조한 흐름을 보였다는 평가다.
이에 목표주가를 기존 142만원에서 129만원으로 9.2% 하향 조정했다. 귀금속 가격 약세와 원화 강세에 따른 실적 부진을 반영한 것이다.
4·4분기에는 완만한 실적 회복이 예상된다. 박현욱 연구원은 고려아연의 4·4분기 영업이익을 2036억원으로 전망하며 "고가 정광 투입 부담이 해소되고 호주 SMC에서 판매가 지연됐던 물량이 반영되면서 전분기보다 개선될 것"이라고 내다봤다.
내년 영업이익은 1조 2886억원으로 추정했다. 상반기까지 비철금속 가격 조정이 이어질 수 있지만, 미국 기준금리 인상이 마무리되면서 하반기부터 실적 증가가 가능할 것으로 내다봤다. 구리 생산량 확대와 게르마늄 신규 생산도 이익 방어에 기여할 전망이다.
장기 성장동력은 미국 통합 제련소다. 아연과 희소금속 등을 생산하는 미국 제련소는 내년 1분기 착공해 2029년 1분기 아연 생산을 시작하고, 같은 해 4분기에는 연과 구리 생산에 들어갈 예정이다. 과거 고려아연 주가는 아연 생산능력 확대 시점에 앞서 이를 반영하며 상승한 만큼 이번 투자도 긍정적인 주가 재료가 될 수 있다는 분석이다.
박 연구원은 "목표주가는 내년 예상 주당순이익(EPS)에 적정 주가수익비율(PER) 33배를 적용해 산출했다"며 "적정 PER은 비철금속 가격 조정기와 시장 방향성을 고려해 2015년·2023년·2025년의 상단 평균을 적용했다"고 말했다.
[email protected] 한영준 기자