신세계, 백화점 성장세 둔화…목표가 41만원으로 하향
한국투자증권 "12개월 선행 PER 5배…밸류에이션 부담 없어"
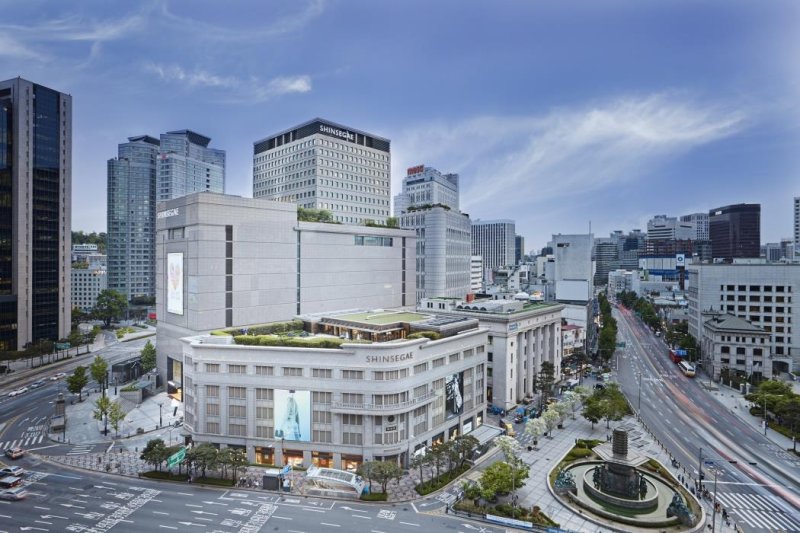
[파이낸셜뉴스] 한국투자증권은 신세계의 백화점 사업 성장세가 둔화됐다며 목표주가를 기존 53만원에서 41만원으로 22.6% 낮췄다. 현재 주가의 밸류에이션 부담은 크지 않다며 투자의견 '매수'는 유지했다.
김명주 한국투자증권 연구원은 11일 보고서에서 "백화점 업종의 모멘텀 회복이 필요한 시점"이라며 "11월 백화점 업계의 매출 흐름을 지켜보며 성장세가 회복되는지 확인할 필요가 있다"고 말했다.
신세계의 3·4분기 연결기준 순매출은 1조6562억원으로 전년 동기 대비 1.2% 증가했다. 영업이익은 1643억원으로 64.6% 늘었지만 시장 기대치를 3.9% 밑돌았다.
백화점 기존점 매출은 16% 증가하며 양호한 흐름을 보였다. 다만 수익성이 상대적으로 낮은 명품 매출이 20% 늘어나면서 영업이익 증가 폭은 시장 기대에 미치지 못했다.
백화점 사업부의 회계상 총매출은 1조8565억원으로 8.5% 증가했다. 영업이익은 1037억원으로 23.5% 늘었지만 한국투자증권의 추정치인 1106억원을 소폭 하회했다.
면세사업인 디에프 사업부의 영업이익은 253억원으로 전년 동기 대비 흑자 전환했다. 그러나 따이공 비수기와 출국자 증가에 따른 인천공항 임차료 부담으로 전분기보다는 24.1% 감소했다.
신세계인터내셔날은 고정비 부담 등의 영향으로 영업이익 51억원을 기록했다. 전년 동기 대비 흑자로 돌아섰지만 시장 기대치에는 27% 못 미쳤다.
백화점 외국인 매출의 증가세가 둔화한 점도 부담으로 꼽았다. 외국인 매출 증가율은 2·4분기 149%에서 3·4분기 71%로 낮아졌다. 같은 기간 전체 백화점 매출에서 외국인이 차지하는 비중도 8.2%에서 7.5%로 하락했다.
지난 10월에는 높은 기저와 원화 강세가 겹치면서 외국인 매출 증가율이 25%까지 낮아졌다. 이에 따라 백화점 기존점 매출 증가율도 1%에 그쳤다.
김 연구원은 "최근 원화 강세에도 지난 9월 방한 관광객이 21.1% 증가하는 등 인바운드 흐름은 견조하다"며 "향후 백화점 외국인 매출도 20%대 증가율은 유지할 것"이라고 전망했다.
현재 신세계의 12개월 선행 주가수익비율(PER)은 5배 수준이다. 2024년 8월 기록한 역사적 저점 4.2배와 큰 차이가 없어 추가적인 밸류에이션 하락 가능성은 제한적이라고 봤다.
[email protected] 이정화 기자