
'1만피' 외치던 증권사도 눈높이 낮췄다…"코스피 목표 9300"
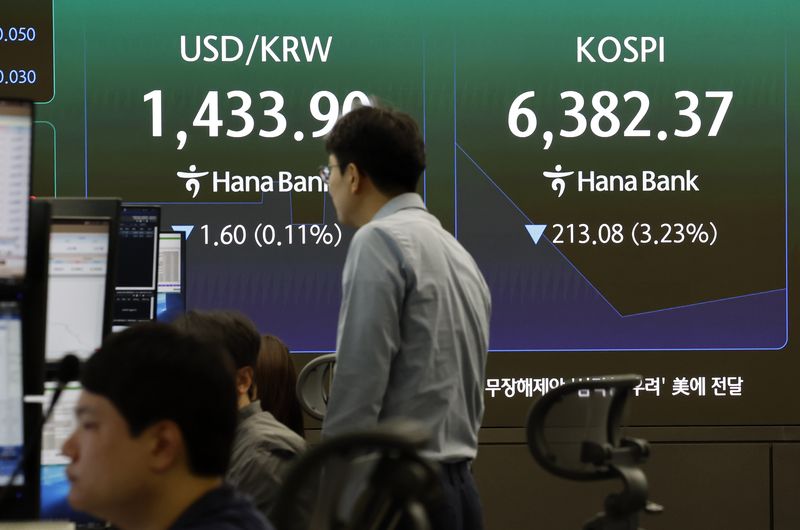
[파이낸셜뉴스] 코스피 1만선을 넘어 1만1500까지 오를 것으로 전망했던 대신증권이 연간 목표치를 9300으로 낮췄다. 지난달 폭락 이후에도 반등 전망은 유지했지만 채권금리 상승과 추가 기준금리 인상 가능성을 고려해 증시에 적용하는 눈높이를 대폭 낮춘 것이다.
대신증권은 3일 발간한 '8월 증시 전망 및 투자전략' 보고서에서 올해 코스피 목표치를 기존 1만1500에서 9300으로 2200p 하향 조정했다. 기존 목표치보다 19.1% 낮은 수준이다.
목표지수 산정에 적용하는 주가수익비율(PER)도 함께 낮췄다. 반도체 업종의 목표 PER은 기존 8배에서 7배로, 비반도체 업종은 15배에서 11배로 조정했다. 채권금리가 높은 수준을 유지하고 있는 데다 한국은행의 추가 기준금리 인상 가능성도 남아 있다는 이유에서다.
증권가에서 잇따라 제기됐던 '코스피 1만 시대' 기대가 최근 증시 급락과 금리 부담을 거치며 한발 물러난 셈이다. 다만 목표치를 낮췄다고 해서 국내 증시에 대한 전망 자체를 비관적으로 전환한 것은 아니다.
대신증권은 지난달 코스피 폭락이 기업 실적이나 경기 악화보다 공포심리와 수급 충격에 의해 증폭됐다고 분석했다. 반도체주 쏠림이 심화된 상황에서 인공지능(AI) 투자와 반도체 업황에 대한 우려가 불거졌고, 레버리지 포지션 청산까지 겹치며 낙폭이 과도하게 커졌다는 판단이다.
이경민 대신증권 연구원은 "펀더멘털과 주가가 정반대 방향으로 달려왔다"며 "기업 실적 악화가 현실화하지 않는다면 주가 반등과 빠른 밸류에이션 정상화가 가능하다"고 내다봤다.
실제로 코스피 12개월 선행 주당순이익(EPS)은 지난달 말 1190p까지 상승했다. 2026년과 2027년 기업 이익 전망도 상향 조정되고 있다. 반면 12개월 선행 PER은 한때 4.74배까지 떨어지며 2000년 이후 최저 수준을 기록했다. 기업 이익 전망은 높아지고 있지만 주가는 반대 방향으로 급락하면서 저평가가 극단적인 수준으로 심화됐다는 설명이다.
급락을 키웠던 강제 매도 압력도 정점을 지났다고 평가했다. 신용융자 잔고는 고점 대비 15% 감소했고 레버리지 상장지수펀드(ETF)의 시가총액은 개별 종목형의 경우 출시 당시 수준으로 돌아갔다. 지수형 레버리지 ETF의 영향력도 지난 5월 말보다 낮아졌다.
이 연구원은 "불안심리가 진정되고 수급이 개선되는 것만으로도 급락 폭에 상응하는 강한 반등이 나타날 수 있다"고 "수급 충격이 진정될 경우 시장 관심이 반도체 실적과 메모리 가격 흐름으로 다시 이동할 것"이라고 예상했다.
향후 코스피의 첫 번째 관문으로는 6500~6800선이 제시됐다. 해당 구간은 지난 6월 22일 고점 이후 하락 폭의 38.2% 되돌림 수준이자 급락 당시 형성된 하락 갭이 집중된 지수대다.
대신증권은 코스피가 6500~6800선에 안착하면 먼저 8200선까지 반등한 뒤 연내 9300선 회복을 시도할 수 있다고 전망했다. 지난달 말 코스피가 5200선까지 밀렸다가 빠르게 6500선을 회복한 만큼 당시 급락이 일시적인 속임형 패턴으로 끝날 가능성도 있다고 봤다.
투자전략은 여전히 매수에 무게를 뒀다. 이 연구원은 "코스피 6000선대에서는 하락 위험보다 상승 여력이 더 크다"며 "핵심은 견고한 경기·실적 상승 사이클이며 강한 탕성을 가진 스프링은 강하게 눌린 만큼 탄력적으로 튀어오르기 마련이다. 눌릴대로 눌려있는 코스피라는 스프링의 탄력적인 반등을 기대한다"고 말했다.
[email protected] 배한글 기자





