사이버보험 법정기준 10억… 그 이상 가입하는 기업 20%뿐 [갈길 먼 해킹 피해구제]
정보유출 대비한 손배 책임보험
기업 80% 최저 의무액수만 이행
금액 적어 '배상 회피수단' 우려
가입 안해도 사실상 과태료 없어
"기준 상향 등 제도 개선" 목소리
개인정보 유출에 대비한 손해배상 책임보험이 실효성이 없는 '면죄부'로 전락하고 있다. 의무가입 기업 10곳 중 8곳이 법에서 정한 보험금 하한선에 몰려 있어 제도적 허점을 드러내고 있는 실정이다.최근 금융권 해킹 등 대규모 개인정보 침해사고로 막대한 피해 보상이 기업의 경영리스크로 떠오른 만큼 사이버보험 보장금액 현실화가 시급하다는 지적이다.
■기업 80%, 최저 보험금 가입
12일 손해보험업계에 따르면 올 상반기 기준 개인정보 유출 관련 손해배상책임보험 가입 기업의 80%가량은 개인정보보호법상 최저가입금액에 맞춰 계약을 한 것으로 나타났다. 가입금액을 법적 기준보다 높여 실질적 보상 노력을 한 기업은 20%뿐인 셈이다.
현행 개인정보보호법은 일정 규모 이상의 개인정보 처리자에게 유출 등에 따른 손해배상책임 이행을 위해 보험·공제 가입 또는 준비금 적립 등을 요구하고 있다. 사고 발생 시 기업이 배상여력을 확보하지 못해 피해 보상이 어려운 상황을 방지하겠다는 취지다.
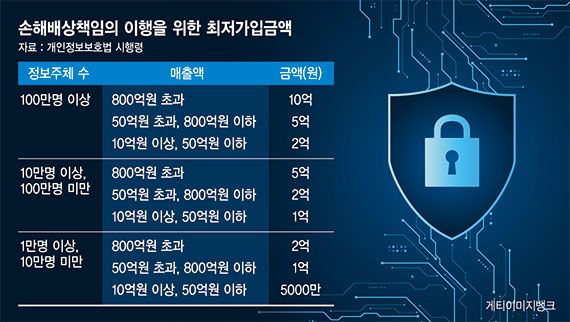
최저가입금액 구간은 9개로 나뉜다. 정보주체 100만명 이상, 10만명 이상~100만명 미만, 1만명 이상~10만명 미만 등 3개 기준마다 매출액별로 3개 하위 구간을 정했다. 매출액 800억원 초과, 50억원 초과~800억원 이하, 10억원 이상~50억원 이하다. 이에 따른 최저가입금액은 10억원부터 가장 낮은 5000만원까지 분포하고 있다. 상단인 10억원이라고 해도 배상 대상이 100만명이면 1인당 배상액은 1000원에 불과한 셈이다.
낮은 가입금액이 기업들에 배상 회피나 축소의 유인을 제공한다는 지적도 있다. 실제 지난해 11월 SK텔레콤은 1인당 30만원 배상을 결정한 개인정보보호위원회 분쟁조정위원회 조정안을 거부했다. 전체 피해자(약 2300만명)에 적용 시 총배상액은 약 6조9000억원까지 늘어나 감당할 수 없기 때문이다.
특히 개인정보 유출은 그 파급력이 크다. 이를 이용한 명의도용, 금융사기 등 2차 피해로 이어질 수 있고 이 경우 집단 손해배상 청구 소송으로 이어질 수 있다. 현행 최대 보험금인 10억원으로는 턱도 없는 것이다. SKT는 이번 사고 이후 가입금액을 1000억원으로 높였다.
보험업계에선 정보주체 수 1000만명 이상 구간을 따로 두고 매출액이 10조원을 초과할 경우 최소가입액을 1000억원까지 높이는 방안이 거론된다.
보험업계 관계자도 "보장금액이 10배 늘어난다고 보험료가 그만큼 비례적으로 증가하진 않는다"며 "일부 부담을 지더라도 사고 발생 시 실질적 배상이 이뤄질 수 있는 재원이 필요하다는 것"이라고 짚었다.
■'안 지켜도 그만' 제도 허점 악용
현재는 보험가입 의무 불이행에 따른 제재 실효성도 떨어진다. 보험 미가입 등으로 시정조치 명령을 받고도 따르지 않으면 개인정보보호법 제75조에 따라 3000만원 이하 과태료가 부과될 수 있다.
하지만 개인정보위는 지금껏 의무보험 가입대상 파악이 어렵다는 이유 등으로 실제 과태료를 처분한 사례가 없다. 오히려 지난해 3월 같은 이유로 의무가입 기업 기준을 매출액 10억원 이상, 정보주체 수 1만명 이상에서 매출액 1500억원 이상, 정보주체 수 100만명 이상으로 높여 대상을 축소하는 제도개선을 추진해 논란이 됐다.
손해보험협회 관계자는 "배상능력이 부족한 중소기업은 보험가입 의무가 없어져 피해자 보호가 불가능해진다"며 "대상 파악의 어려움은 관련 시스템 구축, 제도·절차 마련 등으로 해결할 수 있는 만큼 재고가 필요하다"고 말했다.
[email protected] 김태일 홍예지 기자