[인터뷰] "AI 위험, 확률계산으론 한계… 보험 계약구조 재설계해야"
프랭크 슈미트 젠리 수석고문
AI가 ‘위험 분산’에 균열 내고 있어
임계점 넘으면 분산 효과 사라져
보험료 인상으로 대비하기보다
보장한도·자기부담금 등 정밀 조합
5일 보험산업심포지엄 기조연설
인공지능(AI)이 보험의 기본 원리인 '위험 분산'에 균열을 내고 있다. 개별 기업의 사고를 다수 가입자가 분담하는 게 전통적 구조지만, AI는 단일 시스템 장애가 수천 개 기업의 손실로 순식간에 퍼져나갈 수 있기 때문이다. 보험사들이 이 같은 변화된 환경에 그저 보험료 인상으로 대비하기보다 보장 한도, 자기부담금, 면책 조항 등을 정밀하게 조합해 구조 자체를 재설계해야 한다는 지적이 나온다.
■AI, 보험의 '위험 분산' 공식 깬다
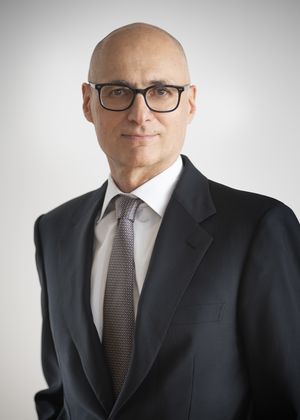
프랭크 슈미트 젠리(Gen Re) 수석고문(사진)은 1일 파이낸셜뉴스와의 인터뷰에서 "다수 기업이 소수의 AI 공급자에 의존하고 있어 한 곳의 실패가 대규모 손실을 초래할 수 있고 AI 시스템은 무엇을 할지 미리 파악하기 어렵다"며 "이 같은 특성은 보험이 작동하기 위한 근간이 되는 조건들을 압박한다"고 진단했다.
보험은 아무 일도 겪지 않은 다수가 손실을 입은 소수의 비용을 나눠 치르는 식으로 구조화돼있다. 오는 5일 파이낸셜뉴스 주최로 열리는 제19회 국제보험산업심포지엄에서 기조연설을 맡은 슈미트 고문은 그 조건으로 △개별 손실이 독립적이고 △발생 확률과 규모를 측정할 수 있고 △손실이 제한적이며 △보험사가 가입자의 위험을 예측할 수 있어야 한다고 제시했다.
AI 체계는 이 요소들을 모두 배척한다. 기업들이 몇몇 AI·클라우드 모델 공급업체에 의존하면서 특정 시스템의 장애가 여러 가입자에게 동시에 영향을 미치는 판이 만들어졌다. 때문에 보험사가 이 범위에 놓인 기업들 계약을 인수할수록 감당해야 하는 위험도 빠르게 불어나게 된다.
슈미트 고문은 "보험 계약이 더 이상 독립적 위험을 보장하는 것이 아니게 됐다"라며 "개별 고객만 살펴보면 드러나지 않는 위험 집중이 전체 보험 포트폴리오에는 반영돼있을 수 있다"고 짚었다.
특히 AI 관련 위험은 일정 수준을 넘어서는 순간 급격히 확대된다는 특성을 지닌다. 수학적으로는 '침투 임계값'으로 불린다. 임계점 아래에선 개별 사고의 영향이 제한적이지만, 이 선을 뛰어넘으면 소수의 장애가 광범위한 연쇄 손실로 이어진다는 뜻이다. 슈미트 고문은 "임계점을 넘어서면 신규 고객을 추가하더라도 위험 분산 효과를 기대하기 어렵다"며 "이런 위험을 부담하는 보험자본은 일반 보험상품으로서의 특징보다는 주식 투자에 가까운 위험을 안게 된다"고 평가했다.
■보장한도·자기부담금이 해법
문제는 AI 위험을 보험료에 정확히 반영할 근거가 부족하다는 점이다. 자동차 사고나 주택 화재는 장기간 축적된 통계를 통해 발생 확률을 실질에 가깝게 추정할 수 있다. 하지만 AI 기술 발전 속도는 이미 미래 위험을 가늠할 만한 수준을 추월했고, 손실 이력도 단기적이라 통계를 낼 토대도 빈약하다.
슈미트 고문은 "보험사가 저위험과 고위험 사업체를 명확히 구분하지 못해 동일한 보험료를 부과하게 되면 고위험 고객들만 계약을 하는 '역선택'이 빚어진다"며 "위험을 검토할 수 없을 땐 이를 평가하는 데 집중하기보다 배제하는 게 대응 방법"이라고 말했다.
AI 위험이 도사리는 보험 환경에선 정밀한 사고 발생 확률을 계산하는 대신 보험계약 조건 설계를 통해 이 같은 위험에 대응해야 한다는 것이다.
가령 보험사가 계약당 보상한도 100만달러인 보험 1만건을 인수했고, 이 중 5000개 기업이 동일 AI 코딩 프로그램을 사용하다 보안 사고가 발생했다면 보상한도는 총 50억달러다. 이때 자기부담금을 10만달러로 사전에 설정해두면 지급액에서 5억달러는 줄일 수 있다. 가입 기업 입장에선 당장의 보험료 인상 부담을 덜고, 보험사는 미래 손실 압박을 완화할 수 있는 셈이다.
슈미트 고문은 "위험의 임계점을 초과하면 고객 추가가 수익에 크게 기여하지 않고, 손실을 일으키는 위험은 확대된다"며 "확률을 추정할 수 없다면 보장 상한선을 설정하거나 면책 조항 등 보험 약관을 수정해 위험 보장 부담을 덜 수 있다"고 강조했다.
[email protected] 김태일 홍예지 기자